初めてのM&Aでは、情報漏洩や準備不足、相手選びの甘さが思わぬ後悔を招きがちです。譲渡オーナーが検討初期から成約後まで確認すべき点を段階ごとに整理し、経営者保証の解除や不適切な譲受企業の見極め方、譲受企業側が陥りやすい落とし穴まで、中小企業の実務目線で解説します。


M&Aの注意点は売り手と買い手で異なる
「M&Aで気をつけることは何か」と聞かれて、すぐに答えられる経営者は多くありません。会社を譲る側と譲り受ける側では、守るべきものも、つまずく場所も違うからです。譲渡オーナーが守りたいのは会社の信用と従業員の雇用、譲受企業が守りたいのは投資の回収。この違いを押さえるところから始めましょう。
下表は、立場ごとの主な注意点と、見落としたときに起こりやすい事態をまとめたものです。
| 立場 | 主な注意点 | 見落とすと起こりやすいこと |
|---|---|---|
| 譲渡オーナー | 情報の管理と誠実な開示、社内の整備、譲れない条件の整理、譲受企業の見極め、経営者保証の解除 | 取引先や社員の動揺、価格の減額や破談、成約後の約束の不履行 |
| 譲受企業 | 譲受の目的の明確化、デューデリジェンス、価格の根拠づけ、統合計画の準備 | 高値づかみ、隠れた債務の発覚、キーパーソンの離職 |
| 双方に共通 | 専門家の選び方、契約条項の確認、価格の歩み寄り、統合後の役割分担 | 契約をめぐるトラブル、交渉の長期化、統合の停滞 |
中小企業のM&Aで注意点が増える理由
株式や事業を他社へ引き継ぐM&Aの仕組み自体は、会社の規模を問いません。ただ、中小企業のM&Aには、注意点を増やす特有の事情がいくつも重なります。
社長個人と会社が切り離しにくい
借入に付いた社長の個人保証、配偶者や子が持つ一部の株式、社長個人の信用で続いてきた取引関係。中小企業では、どれも見慣れた姿です。株式を譲るだけでは片付かない論点が残りやすく、条件交渉の場面で1つずつ手当てしていくことになります。
社内の人手と経験が限られる
決算書や契約書を整える担当者が1人しかおらず、M&Aを経験した役員もいない会社は少なくありません。資料の準備だけで、本業が止まりかけることも。何のために会社を譲るのか、M&Aの目的を最初に言葉にしておくと、判断に迷ったときの物差しになります。
売り手が失敗する要因と注意点
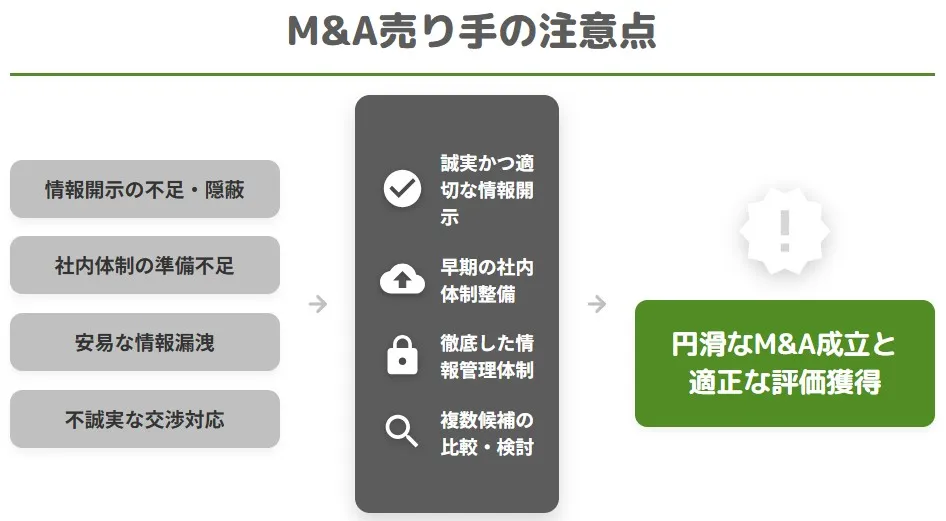
「交渉は仲介会社に任せておけば大丈夫」。そう考えて準備を後回しにする譲渡オーナーは、意外と多いものです。ところが減額や破談の経緯をたどると、オーナー自身の判断や準備で防げたものが大半を占めます。M&Aの成功率を左右するのは、譲受企業の力量だけではありません。
譲渡オーナーが陥りやすい失敗要因
M&Aが失敗する原因をさかのぼると、交渉が始まる前の小さな判断に行き着くことがよくあります。下表は、支援現場で繰り返し見る失敗要因と、その防ぎ方を整理したものです。
| 失敗要因 | 起こること | 防ぎ方 |
|---|---|---|
| 情報開示の不足 | デューデリジェンスで未払残業代や資産の実態が発覚し、減額や破談、損害賠償の請求に発展する | 不利な事実ほど早めに伝え、価格に織り込んだうえで交渉する |
| 準備の遅れ | 株主全員の同意が取れない、定款や株主名簿が古い、資料が出せず交渉が止まる | 検討を始めた時点で株主構成や社内規程、契約書を点検する |
| 情報漏洩 | 取引先の離反や従業員の離職が起き、業績の悪化が評価を押し下げる | 関与する人を絞り、秘密保持と資料の管理を徹底する |
| 条件面での譲りすぎ | 雇用条件や役員の処遇が守られず、成約後に社内の不満が噴き出す | 譲れない条件を先に決め、交渉が決裂したときの代替案も用意する |
| 不誠実な対応 | 合意の蒸し返しや期限の遅れで信頼を失い、条件が悪化する | 日程と約束事を共有し、変更はすぐに理由とともに伝える |
事業承継型と成長戦略型で変わる注意点
同じ会社売却でも、何のために売るのかによって気をつける点は変わります。
後継者不在で会社を託す場合
社長が退くことを前提とする事業承継型M&Aでは、引継ぎ期間の長さ、退任後の関わり方、経営者保証の解除が大きな論点です。社長が抜けても回る体制を成約前から少しずつ整えておくと、譲受企業の評価にも表れます。
傘下入りで成長を目指す場合
社長が経営に残る成長戦略型では、譲渡後の権限や報酬、どこまで自由に経営できるかが論点になります。親会社の決裁が要る範囲を事前に擦り合わせておかないと、成約後に「こんなはずでは」と感じる原因になりかねません。
検討初期に決めておく条件と優先順位
希望どおりの価格や時期で売れるとは限りません。だからこそ、交渉が始まる前に何を守り、何なら譲れるのかを決めておくことが、後悔しないための土台になります。
譲れない条件を3つに絞る
条件を書き出すと、どれも大事に見えるものです。支援現場では、次の項目に優先順位を付け、上位3つを譲れない条件として仲介会社と共有することを勧めています。
- M&A後の従業員の待遇をどこまで維持するか
- 社長自身の退任時期と引継ぎの期間
- 社名や本社・拠点を残すかどうか
- 借入に付いた経営者保証を外す方法
- 譲渡価格の下限
全部を守ろうとすると、譲受企業の候補は一気に狭まります。優先順位が決まっていれば、複数の提示条件を比べるときにも迷いません。
希望価格とタイミングの現実を知る
「あと2年待てば、もっと高く売れるはず」。気持ちはよく分かります。ただ、業績も市場環境も、社長の年齢も待ってはくれません。売却のタイミングは、業績が好調で選択肢が多いうちに検討を始めるのが基本です。希望額も、希望価格の決め方を知ったうえで決めておくと、提示額との差に振り回されにくくなります。
手取りは税引後で考える
見落としやすいのが税金です。個人が株式を譲渡して得た利益は申告分離課税の対象で、所得税15%と住民税5%に加え、所得税額の2.1%にあたる復興特別所得税がかかります(国税庁「株式等を譲渡したときの課税」)。希望額は、税を差し引いた後に手元へ残る金額で考えるのが実務の感覚です。
情報漏洩を防ぐ社内外の管理
噂は、思いもよらない所から広がります。取引先の離反や社員の動揺を招けば、業績の悪化を通じて評価額まで押し下げかねません。
社内で知る人を最小限に絞る
年商10億円前後の製造業で、社長が経理担当者に決算書のコピーを頼んだことから、「会社が売られるらしい」との噂が社内に広がった例。支援現場では決して珍しくない光景です。相談の初期は社長1人で進め、社内の協力が要る場合も、信頼できる1〜2名に限りましょう。
資料と面談の管理を徹底する
仲介会社や譲受企業とは、情報を渡す前に秘密保持契約を結びます。社内でも、資料の持ち出しやファイルの共有範囲を決めておくと安心です。譲受企業の現地見学を休日や営業時間外に設定するのも、見慣れない来客で社員に勘づかれないための工夫の1つ。
社員と取引先へ伝える順番を決める
社員への公表は、最終契約の締結後やクロージングの後に行うのが一般的です。一方で、営業の要となる幹部には、条件が固まった段階で先に伝える判断もあり得ます。主要取引先へは、成約後に譲受企業の担当者と挨拶に回るのが通例です。いつ誰に何を話すかは、社員への説明の段取りとして前もって組み立てておくと、当日の混乱を抑えられます。
不適切な買い手を見極める注意点
成約後に雇用の約束が守られない、会社の預金が抜き取られるといったトラブルは、行政も重く見ている問題です。中小企業庁は2024年8月に改訂した中小M&Aガイドライン(第3版)で、仲介者やFAに対し、譲受側への調査と結果の報告を求めました。
中小企業庁が問題視する行為
2025年2月に公表された中小企業庁「不適切な譲り受け側に係る情報共有の仕組みについて」では、譲渡した会社の現預金を回収し、資金繰りを悪化させて倒産に至らせる行為が挙げられています。合意した保証の解除を行わない、分割払いや後払いの退職慰労金を期日に支払わないといった事態も、問題となる行為に含まれます。こうした譲受側の情報を支援機関の間で共有する仕組みの留意点も、あわせて示されました。
買い手の実態を確かめる確認項目
提示額の高さだけで判断しないことが、売却先の選び方の基本です。下表は、候補先について譲渡オーナー自身も確かめておきたい項目をまとめたものです。
| 確認項目 | 確かめ方 |
|---|---|
| 事業の実態と資金力 | 決算書や資金の出どころを確認し、借入で代金を賄う場合は返済の原資を聞く |
| 過去に譲り受けた会社の現状 | 役員や従業員が定着しているか、社名や拠点がどう扱われたか |
| 経営者保証への対応 | 金融機関と事前に協議しているか、保証の解除や差し替えの具体策があるか |
| 支払条件 | 一括払いか、分割払いや後払いが含まれていないか |
| 雇用と取引先への方針 | 従業員の処遇や取引先との関係をどう考え、書面に残せるか |
仲介会社には調査の概要と結果の報告を求め、疑問が残れば面談で直接確かめましょう。
代金と経営者保証の解除を契約で守る
対策の基本は、代金の受け取りと経営者保証の解除を、クロージングの当日にそろえて完了させることです。やむを得ず分割払いを受け入れるなら、第三者に代金を預けるエスクローや担保の設定を検討します。保証の解除は金融機関へ成約前に相談し、解除されなかった場合の対応を最終契約に書き込んでおきましょう。
社内整備と情報開示の進め方
譲受企業の調査で出てくる問題は、たいてい譲渡オーナー側で先に見つけられるものです。譲渡オーナーが自ら行うセルサイドDDの発想で、弱点を先回りして把握しておきましょう。
早めに整えたい書類と点検項目
下表は、検討の初期から点検しておきたい項目の一覧です。
| 点検項目 | 確認の目安 |
|---|---|
| 決算書・試算表・資金繰り表 | 直近3期分がそろい、税務申告の内容と一致しているか |
| 株主名簿・定款・議事録 | 名義株や所在の分からない株主がいないか、株式の譲渡制限の定めは最新か |
| 労務関係の書類 | 雇用契約書・就業規則・36協定がそろい、残業代の支払いが勤怠記録と合っているか |
| 主要取引先との契約書 | 経営者や株主の変更で契約解除となる条項がないか |
| 許認可と不動産 | 許認可の名義と更新時期、社長個人名義の不動産を会社が使っていないか |
不利な情報ほど先に開示する
未払残業代や係争中のトラブルを伏せたまま交渉を進めても、調査で見つかるのは時間の問題です。後から発覚すれば信頼を失い、減額や表明保証違反の責任まで負いかねません。先に伝えて価格に織り込むほうが、結果として手元に残る金額を守りやすくなります。
複数の候補先を比べる
1社とだけ話を進めると、提示された条件が妥当かどうか判断がつきません。複数の候補を比べれば交渉力が生まれ、価格だけでなく経営方針や社風の相性も見比べられます。統合後の姿まで思い描ける相手を選ぶことは、社員を守ることにも直結します。
買い手が失敗する要因と注意点
M&Aの統合がつまずいたとき、一番困るのは誰でしょうか。多くの場合、譲受企業以上に影響を受けるのは、託された社員と取引先です。大企業も含めたM&Aの失敗事例を見ても、成約後の統合でつまずく例が目立ちます。企業買収で起こりがちな失敗を知っておけば、相手の準備が十分かどうかを見抜く目も養えます。
譲受企業が陥りやすい失敗要因
下表は、譲受企業の側で起こりやすい失敗と、その対策をまとめたものです。
| 失敗要因 | 起こること | 防ぎ方 |
|---|---|---|
| 譲受の目的があいまい | 統合計画が描けず、コストだけが膨らむ | 獲得したい顧客・技術・人材と、達成を測る指標を先に決める |
| 調査の不足 | 未払残業代や帳簿に載らない債務、取引契約の解除条項が後から発覚する | 財務・税務・法務・労務を専門家と分担して調べる |
| 根拠の薄い価格 | 高値づかみになるか、譲渡オーナーの不信を招く | 将来の収益・シナジー・リスクを織り込み、説明できる価格にする |
譲受企業が押さえるべき対策
失敗要因を裏返すと、そのまま対策が見えてきます。
目的を数字に落として共有する
「3年で売上を2割伸ばす」「相手の技術を自社の標準にする」。目標を数字や具体的な状態で示しておくと、交渉の途中で軸がぶれません。期待するシナジー効果も、どの部門で何がどれだけ増えるのかまで具体化しておきたいところです。
調査の範囲と役割分担を決める
デューデリジェンスは、会計士・税理士・弁護士と役割を分け、重点的に調べる項目を事前にリスト化して進めます。見つかったリスクを価格の調整と契約条項のどちらで手当てするか、方針を先に決めておくと交渉が滞りません。
統合計画をクロージング前に作る
組織や業務、ITの統合をあいまいにしたまま成約すると、現場の混乱と社員の不安が一気に表に出ます。PMIの工程表とキーパーソンの処遇は、クロージングの前に固めておくのが鉄則。
買い手がデューデリジェンスで重点的に見るリスク
譲渡オーナーから見れば、事前に手当てしておくべき箇所の一覧でもあります。下表では、譲受企業が確かめる内容と、譲渡オーナーが先にできる対策を並べました。
| リスクの種類 | 譲受企業が確かめること | 譲渡オーナーの事前対策 |
|---|---|---|
| 契約リスク | 主要取引先との契約に、支配権の変更で解除となる条項や高額な違約金がないか | 主要契約を一覧にし、該当する条項があれば相手先への説明を準備する |
| 労務リスク | 未払残業代の有無と、勤怠記録との整合性 | 勤怠と支給の差を点検し、未払いがあれば概算額を把握する |
| 会計リスク | 粗利率の急な変化、在庫の急増、売上の計上時期のずれ | 在庫の実数と帳簿を合わせ、売上計上のルールを説明できるようにする |
| 収益見込みのリスク | 統合が遅れても、見込んだ利益が出るか | 将来の業績に連動した支払条件など、双方が納得できる仕組みを話し合う |
残業代の請求期間に注意する
労務リスクで見落とされやすいのが、残業代を遡って請求できる期間です。2020年4月の法改正で賃金請求権の消滅時効は5年に延び、当分の間は3年とされています(厚生労働省「確かめよう労働条件」)。遡る期間が長くなった分、未払いがあれば影響額も膨らみがちです。
売り手・買い手に共通する注意点
立場は違っても、双方がM&Aに慣れていない点は同じです。そのため、譲渡オーナーと譲受企業が同じ落とし穴にそろってはまることも。M&Aのリスクを立場ごとに洗い出したうえで、下表の4点は両者で共有しておきましょう。
| 注意点 | 起こりやすい問題 | 対策 |
|---|---|---|
| 専門家の選び方 | 自社の規模や業種に合わない支援、成約ありきの進行 | 実績・報酬体系・担当者の説明力を面談で見極める |
| 契約書の読み込み | 表明保証の範囲や補償額、競業避止の期間が想定と違う | 専門家とともに条文を確認し、疑問は文言で擦り合わせる |
| 価格の歩み寄り | 希望額と提示額の差が埋まらず、交渉が長引く | 支払方法や条件の組み合わせで着地点を探る |
| 統合後の軽視 | 統合の遅れで社員が不安を抱え、離職につながる | 役割分担と節目の目標を、成約前から共有する |
人事制度や組織の統合といったM&Aの課題は、成約後に表面化してから慌てても手遅れになりがちです。
契約書で見落としやすい条項
最終契約書には、成約後の責任を左右する条項が並びます。中でも譲渡オーナーの負担に直結するのが、次の2つです。
表明保証と補償の範囲
表明保証は、決算書の内容や未払いの有無などが事実であると、譲渡オーナーが約束する条項です。違反が見つかれば補償を求められるため、請求できる期間と補償額の上限を定めておきます。把握している問題を開示資料に書き出しておくのも、身を守る手立ての1つです。
競業避止義務と引継ぎの役割
成約後の一定期間、同じ業種で事業を営むことを制限する競業避止義務は、多くの最終契約に盛り込まれます。期間や地域の範囲に加え、引継ぎ期間中の役職や報酬まで、契約の段階で具体的に決めておくと安心です。
価格の折り合いをつける工夫
価格の差が埋まらないときは、金額そのものではなく受け取り方を工夫すると、道が開けることがあります。
業績に連動した支払いを組み合わせる
成約後の業績目標の達成度に応じて代金の一部を支払うアーンアウトは、将来性をめぐる見解の差を埋める方法の1つです。ただし目標の定義や計算方法があいまいだと、支払いをめぐる争いの種にもなりかねません。
役員退職金との組み合わせを検討する
譲渡代金の一部を役員退職金として受け取る方法もあります。退職所得は、退職所得控除を差し引いた残りの2分の1に課税される仕組みのため(国税庁「退職金を受け取ったとき」)、株式の譲渡所得として受け取るより手取りが増える場合があるからです。
役員退職金で気をつけたい点
役員としての勤続年数が5年以下だと、2分の1の計算は適用されません。会社側でも支給額の妥当性が税務上問われるため、功績倍率など算定の根拠をそろえておく必要があります。支給をクロージング後の後払いにすると不払いのリスクを抱えるので、代金と同じ日に支払いまで終える設計が安全です。
M&Aのプロセス別の注意点
M&Aは、段階が進むほど後戻りが難しくなる取引です。M&Aの流れに沿って、各段階で譲渡オーナーと譲受企業が気をつけたい点を下表にまとめました。段階ごとの注意点を押さえることは、そのままM&A成功のポイントにもなります。
| 段階 | 譲渡オーナーの注意点 | 譲受企業の注意点 |
|---|---|---|
| 検討・準備 | 譲れない条件の優先順位を決め、決算書や社内規程を整える | 譲受の目的と投資の基準を決め、候補を評価する軸をそろえる |
| 相手探し・トップ面談 | 開示する情報を段階的に広げ、相手の経営方針と雇用方針を確かめる | 事業の実態と社風の相性を、現場の雰囲気も含めて確かめる |
| 意向表明・基本合意 | 価格だけでなく、雇用や保証解除の方針、独占交渉の期間を確認する | 調査の範囲と、結果による価格調整の条件を明示する |
| デューデリジェンス・最終契約 | 資料の提出が遅れないよう準備し、表明保証と補償の範囲を交渉する | 見つかったリスクを価格か契約条項のどちらで手当てするか決める |
| クロージング・統合 | 代金の受け取りと保証の解除を同じ日にそろえ、引継ぎの役割を果たす | 統合計画を実行し、キーパーソンの処遇を約束どおり守る |
基本合意の段階で確認しておくこと
基本合意書に記す価格には、法的な拘束力を持たせないのが一般的です。それでも、調査の後に大きく動かすには合理的な理由が求められるもの。提示額の根拠と、調査結果によって価格を見直す条件をこの段階で確かめておくことが、後の減額交渉への備えになります。
最終契約からクロージングまでの注意点
最終契約の締結からクロージングまでの短い期間に、代金の決済、保証の解除、社員への説明、取引先への挨拶が集中します。当日の段取りを書き出し、誰がいつ何を行うのかを関係者で確かめておけば、慌てずに済むはずです。
仲介会社・専門家選びの注意点
契約書を読み込まないまま仲介会社と契約し、後になって他社へ相談できない条項に気づくケースは少なくありません。中小企業庁は2021年8月にM&A支援機関登録制度を設け、登録した支援機関に中小M&Aガイドラインの遵守を求めてきました。登録機関による不適切な事例は、登録事務局の情報提供受付窓口で受け付けています。
仲介会社と契約する前の確認項目
下表は、アドバイザリー契約を結ぶ前に確かめておきたい5項目です。遠慮せずに質問し、答え方まで含めて比べることが、仲介会社選びで後悔しないコツです。
| 確認項目 | 見るポイント |
|---|---|
| 支援実績 | 自社と近い年商規模・業種の成約例を、具体的に説明できるか |
| 専門家の体制 | 公認会計士・税理士・弁護士と、税務や法務の論点をすぐに相談できるか |
| 手数料体系 | 着手金・中間金・成功報酬・最低報酬額の有無と、それぞれの支払時期 |
| 契約条項 | 他社への依頼を制限する専任条項や、契約終了後も手数料が生じるテール条項の期間と対象範囲 |
| 担当者の説明力 | 不利な情報も含め、専門用語をかみ砕いて説明してくれるか |
手数料と補助金の関係も確認する
中小M&Aガイドライン(第3版)では、仲介者やFAが提供する業務と手数料について、依頼者への説明を詳しく行うよう求める内容が加わりました。費用に事業承継・M&A補助金の専門家活用枠を使う場合、補助の対象は登録済みの支援機関に支払う手数料に限られます(中小企業庁「M&A支援機関登録制度の申請受付」)。M&A補助金の利用を考えているなら、依頼先の登録の有無を最初に確かめておきましょう。
M&Aの注意点に関するFAQ
会社売却を考え始めた経営者から寄せられることの多い疑問を、Q&A形式で補足します。
相談しただけで売却の義務は生じません。話を聞いたうえで見送る経営者も実際にいます。ただ、アドバイザリー契約を結んだ後は、専任条項やテール条項の定め次第で、他社への依頼や独自の交渉が制限される場合があります。途中でやめるときの扱いが契約書にどう書かれているか、先に確かめておくと安心です。
譲受企業の多くは全株式の取得を求めるため、家族が持つ株式も譲渡の対象になります。現場では、条件が固まってからではなく検討の初期に家族へ方針を伝え、理解を得ておくよう勧めています。反対する家族がいる場合は、会社による自己株式の取得などで、事前に株式を集約する方法も検討対象です。
どちらが先でも構いませんが、役割を分けて考えるのが現実的です。株価の目安や税金の試算は税理士、相手探しや交渉は仲介会社が得意とする領域。顧問税理士がM&Aの実務に詳しいとは限らないため、両者が連携して進められる体制かどうかを確認しましょう。社内に知られたくない事情があれば、その点も最初に伝えておくと安心です。
否定や作り話でその場をしのぐのは逆効果です。相手先の名前など秘密保持の対象は伏せたうえで、事業の将来を専門家と検討していること、取引を続ける方針であることを、社長自身の言葉で伝えるのが現実的な対応になります。噂の出どころを探すより、主要取引先への説明を急ぐことが先決です。

まとめ|M&Aの注意点は準備と相手選びで決まる
M&Aの注意点は立場で異なりますが、失敗の多くは情報管理、事前準備、相手の見極め、契約の確認という基本の抜けから生じます。初めての会社売却に不安を覚えるのは当然のこと。1つずつ確かめながら進めれば、会社と社員を守る道は見えてきます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業のM&Aを数多く支援してきました。会計と税務の知見を生かし、譲れない条件の整理から譲受企業の見極め、契約内容の確認まで一貫して伴走します。自社に当てはまる注意点を確かめたい段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月22日買収の失敗はなぜ起きる?6つの原因と事例・売り手が備える対策
- 2026年10月22日事業承継M&A業界の動向|業界別の傾向とオーナーの売却判断
- 2026年10月16日M&Aのリストとは?ロングリスト・ショートリストの違いと作り方
- 2026年10月13日ガソリンスタンドの売却|地下タンクと特約店契約を見極めるM&A事例