売却交渉の相手に自社株を買い集められないかと、不安を抱く経営者は少なくありません。スタンドスティルは、情報を受け取った相手の株式取得や委任状集めを一定期間止める約束です。上場会社だけの話と思われがちですが、株主が分散した会社や資本提携では中小企業にも効きます。秘密保持契約での定め方や確認項目、事業再生の一時停止との違いについても説明します。


スタンドスティルとは?意味と使われる3つの分野
スタンドスティル(standstill)は、英語で「停止」や「行き詰まり」を意味する言葉です。ビジネスでは、当事者が「これ以上状況を動かさない」と約束する合意を指し、M&A(合併・買収)、金融・事業再生、通商・外交の3つの分野で使われます。下表に、分野ごとの意味を整理しました。
| 分野 | 止める対象 | 主な目的 |
|---|---|---|
| M&A | 情報を受け取った相手による株式の取得や委任状の勧誘など | 対象会社が相手を見極める時間と、交渉の主導権を守る |
| 金融・事業再生 | 金融機関による債権の回収や担保権の実行など | 再建計画を話し合う間の資金繰りを安定させる |
| 通商・外交 | 関税の追加引き上げなど新たな対抗措置 | 交渉中に対立をこれ以上悪化させない |
M&Aでのスタンドスティル条項
企業買収の場面では、対象会社から非公開の情報を受け取った譲受候補が、一定期間、対象会社の同意なく株式を取得したり委任状を集めたりすることを制限する取り決めを指します。英語ではstandstill provisionやstandstill agreementと呼ばれますが、中身は同じ。日本語では「スタンドスティル条項」と呼ぶのが一般的です。
金融・事業再生でのスタンドスティル
資金繰りに行き詰まった会社が再建を目指す場面では、金融機関に返済の請求や担保権の実行をしばらく控えてもらう合意を、スタンドスティルと呼ぶことがあります。日本の制度で使われる言葉は「一時停止」です。
事業再生ADRと早期事業再生法の一時停止
裁判所を使わない私的整理の一種である事業再生ADRでは、手続の初期に債権者へ一時停止を求める通知が出され、その間は債権の回収や担保の設定を控えてもらう仕組み。2026年12月11日に施行予定の早期事業再生法(金融庁の公表資料)にも、金融機関などの対象債権者への一時停止の要請が盛り込まれています。
会社売却との接点
一時停止で時間を確保する間に、事業を支援企業へ引き継ぐスポンサー型の再生を並行して検討する例もあります。返済条件を見直すリスケだけで立て直せるかどうかは、事業の収益力しだい。
通商・外交でのスタンドスティル
貿易交渉や国際紛争の場面では、関税の追加引き上げなど新たな措置を一定期間見合わせ、現状を凍結する合意を指します。ここから先は、会社売却に直結するM&Aのスタンドスティル条項に絞ってお伝えします。
スタンドスティル条項で制限される行為と契約書への書き方
「相手に株を買わせない約束」とだけ理解されがちですが、実際の条項が縛る範囲はもう少し広めです。何を止め、どの契約に書くのかを順に確認していきましょう。
制限される主な行為
下表は、スタンドスティル条項で制限されることが多い行為の一覧です。範囲は条文ごとに異なるため、実際の契約では1項目ずつ確かめます。
| 制限される行為 | 具体的な内容 | 止める理由 |
|---|---|---|
| 株式の取得・買い増し | 市場での買付け、既存株主からの相対での取得、新株予約権(将来株式を受け取れる権利)の取得 | 同意のないまま経営権に近づくことを防ぐ |
| 公開買付けや買収提案 | 対象会社の同意がない公開買付けの開始、買収提案の公表 | 交渉の主導権を相手に渡さない |
| 委任状の勧誘 | 株主総会で議決権を代わりに行使するための委任状集め | 取締役の入れ替えなどを通じた経営への介入を防ぐ |
| 株主提案・総会の招集請求 | 役員選任などの議案の提案、臨時株主総会の招集請求 | 株主の立場を使った圧力を封じる |
| 第三者との共同行為 | 上記の行為を他の投資家と組んで行うこと、第三者への資金提供 | 他社を使った抜け道を塞ぐ |
広く株主に買取りを呼びかける公開買付け(TOB)も、委任状を集めて会社提案に対抗する委任状争奪戦も、条項を結んだ相手は期間中に仕掛けられなくなります。上場会社にとっては、経営の安定に直結する取り決めです。
秘密保持契約に盛り込むのが一般的
スタンドスティル条項は単独の契約として結ぶより、秘密保持契約(NDA)の条文の1つとして入れる形が一般的。なぜその形になるのか、どう書くのかを見ていきます。
情報を渡す前に結ぶ理由
秘密保持契約は、決算書や取引先などの非公開情報を渡す前、つまり基本合意より前の段階で結びます。情報を受け取った後で「株は買わないでほしい」と頼んでも、相手に応じる義務はありません。最初の契約に入れておく意味は、ここにあります。
条文のイメージ
条文は、たとえば「受領者は、本契約締結日から2年間、開示者の事前の書面による同意なく、自ら又は第三者を通じて、開示者の株式等を取得し、公開買付けを開始し、又は開示者の株主に対して議決権の代理行使の勧誘を行ってはならない」といった形で書かれます。期間の2年間は、あくまで例示です。
期間と例外の定め方
期間は交渉にかかる時間を見込み、数か月から数年の範囲で個別に決めます。第三者が公開買付けを始めたときなどに拘束を解く例外を置くこともあり、相手の受け入れやすさと守りの強さの釣り合いが論点になりがち。
上場会社で重みが増している背景
上場会社のM&Aでは、公開買付けのルールと、同意のない買収提案への向き合い方がここ数年で大きく変わりました。
公開買付制度の見直し
2024年の金融商品取引法改正により、2026年5月1日から、公開買付けが義務となる議決権割合が3分の1から30%に下がり、市場内の取引も規制の対象に加わりました(金融庁の法律案要綱)。裏を返せば、30%に届かない範囲の買い増しや委任状の勧誘は、法律だけでは止められません。契約で補う意味が残るわけです。
同意なき買収をめぐる指針
経済産業省は2023年8月に「企業買収における行動指針」を策定し、2026年2月には見直しに向けて研究会を再開しました(経済産業省の公表)。取締役会が提案を検討するために相手へ情報を渡すなら、見返りに条項を求めるのが自然な流れです。
スタンドスティル条項のメリットと限界
相手の行動を縛る条項を、なぜ譲受候補も受け入れるのでしょうか。情報を開示する側と受け取る側の双方に利点があるからです。ただし万能ではなく、構造的な限界も抱えています。
売り手側のメリット
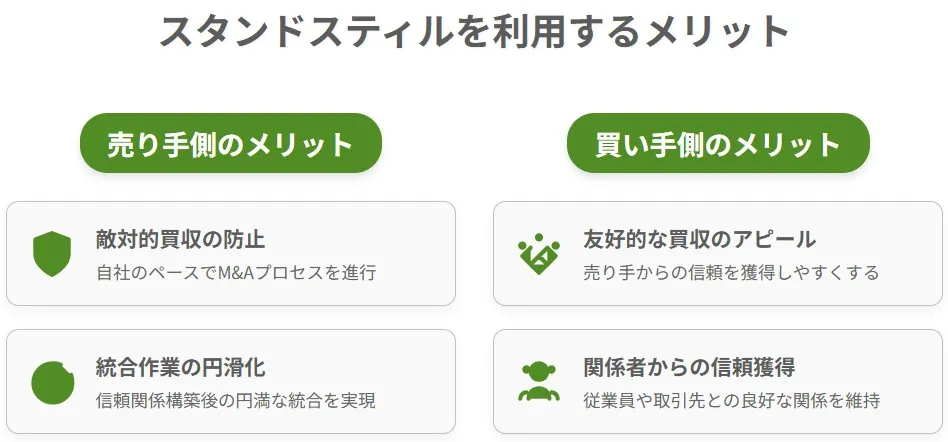
情報を開示する対象会社や譲渡オーナーが得る利点は、時間・情報・経営権という3つの守りです。
相手を見極める時間を確保できる
条項があれば、交渉の途中で一方的に株式を買い集められる心配がなくなります。候補先の経営方針や従業員の処遇方針を比べる時間が生まれ、焦って結論を出さずに済むのは大きな安心材料です。
開示した情報の悪用を防げる
決算書の中身や主要取引先の情報は、使い方しだいで株式を有利に買い集める材料にもなり得るもの。秘密保持義務と組み合わせれば、情報の使い道を今回の検討に限定できます。
敵対的買収への備えになる
交渉が決裂した相手が、手に入れた情報をもとに敵対的買収へ切り替えたらどうなるか。条項は、この事態を先回りして防ぎます。ポイズンピルや焦土作戦といった買収防衛策が相手の行動に対抗する仕組みなのに対し、スタンドスティル条項は相手自身に「動かない」ことを約束させる点が特徴です。
買い手側のメリット
縛られる側の譲受候補にとっても、条項は損な取り決めとは限りません。
友好的な姿勢を示せる
自ら行動を縛る条項に応じることは、敵対的な意図がないという意思表示そのもの。相手の経営陣に安心して情報を開示してもらえ、友好的M&Aとして交渉を進めやすくなるわけです。
統合後の関係を損なわない
強引に株式を集めて手に入れた会社では、従業員や取引先の反発を招き、統合作業がつまずきがちです。成約後の経営まで見据えるなら、条項を受け入れて先に信頼を積むほうが、結果的には近道。
条項だけでは防げないこと
一方で、スタンドスティル条項には、契約という仕組みそのものに由来する限界があります。
契約を結んだ相手しか縛れない
条項の効力が及ぶのは、署名した当事者とその関係者に限られます。契約を結んでいない第三者が対抗提案をしてくることまでは止められません。情報を出す相手の絞り込み、つまり候補先の選び方が、条項以上の守りになる場合もあります。
縛りが強すぎると候補先が離れる
期間を長くし範囲を広げるほど、守りは固くなる一方です。反面、有力な候補ほど重い条項を嫌い、検討自体を見送るケースも出てきます。守りたいのは株式なのか、情報なのか、人材なのか。先に整理しておくと、条項の強さを決めやすくなります。
島忠をめぐる争奪戦に見る条項の役割
条項の役割と限界が分かりやすく表れたのが、2020年にホームセンター大手の島忠をめぐって起きた公開買付けの争奪戦です。対象会社の意見がどう動いたかに注目してください。
DCMとニトリによる公開買付けの経緯
下表は、島忠が金融庁のEDINETに提出した意見表明報告書などをもとに、主な経緯をまとめたものです。
| 日付 | 主な出来事 |
|---|---|
| 2020年10月2日 | DCMホールディングスが1株4,200円での公開買付けを公表し、島忠の取締役会は賛同と応募推奨を表明 |
| 2020年10月29日 | ニトリホールディングスが1株5,500円での公開買付けの開始予定を公表 |
| 2020年11月13日 | 島忠がDCM案への意見を留保に変更し、ニトリとの経営統合契約の締結を決議 |
| 2020年11月16日 | ニトリの公開買付けが始まり、島忠は賛同と応募推奨を表明 |
| 2020年12月 | ニトリの公開買付けが成立し、2021年1月に島忠はニトリの連結子会社となる |
事例から読み取れる教訓
この争奪戦からは、スタンドスティル条項の効き方について2つの示唆が得られます。
対抗提案は条項では止められない
仮に島忠とDCMの間でスタンドスティル条項を結んでいたとしても、縛られるのはDCMだけで、後から現れたニトリの提案を止める効力はありません。条項は交渉相手の独走を防ぐ道具であって、競争そのものを封じる道具ではない点を押さえておきたいところ。
比べられる状態が株主の利益になる
島忠の株主から見れば、対抗提案によって提示額は約3割上がりました。中小企業の会社売却でも、複数の候補を並行して比べる入札方式では、選ばれなかった候補が得た情報をもとに独自に動かないよう、全候補と同じ内容の秘密保持契約を結ぶのが基本です。
中小企業の会社売却でスタンドスティルは必要か
「うちは非上場だから関係ない」。オーナー経営者からよく聞く声です。半分は正解ですが、株主構成や売り方によっては、同じ発想の備えが要る場面があります。中小企業のM&Aならではの事情から見ていきましょう。
譲渡制限株式の会社で出番が少ない理由
多くの中小企業は、株式を譲り渡すのに会社の承認が必要な譲渡制限株式を採用しています。オーナーが7〜8割の株式を持っていれば、残りを集めても経営権には届きません。市場で株式を買い集められる上場会社に比べ、条項で防ぐべきリスクそのものが小さいわけです。
譲渡制限があっても安心しきれないケース
譲渡制限は、会社が承認しない限り株主が変わらない仕組みです。株主への接触そのものを禁じるわけではない点に、意外な落とし穴があります。
少数株主への直接の働きかけ
譲受候補が少数株主と売買の約束を結び、会社に譲渡承認の請求をしてくる可能性はゼロではありません。会社が承認しない場合でも、請求者が求めれば会社か会社の指定する買取人が買い取る必要があり、2週間以内に決定を通知しなければ承認したとみなされます(会社法136条〜145条)。
株主が分散している会社
先代の兄弟姉妹や元役員が、合わせて2割ほどの株式を持つ会社を想像してみてください。支援現場では、こうした株主構成は珍しくありません。候補先が少数株主と個別に話を進めれば、オーナーの知らないところで交渉の力関係が崩れます。会社の乗っ取りとまではいかなくても、売却条件に響く事態です。
中小企業でも条項を検討したい場面
下表は、中小企業の会社売却や資本提携で、スタンドスティル条項やそれに近い約束を検討したい場面をまとめたものです。
| 検討したい場面 | 起こりうるリスク | 契約で手当てしたい内容 |
|---|---|---|
| 株主が分散している | 候補先が少数株主から株式を取得し、交渉の足場にする | 株式の取得と、株主への譲渡や委任状の働きかけを禁止 |
| 同業他社が候補先 | 開示した顧客情報や人材情報が、破談後の営業や引き抜きに使われる | 目的外使用の禁止と、役職員の勧誘禁止 |
| 複数の候補と並行して協議 | 選ばれなかった候補が独自に株主へ接触する | 全候補に同じ内容の条項を求める |
| 資本提携で一部の株式を渡す | 出資者が持株比率を少しずつ上げ、経営権に近づく | 持株比率の上限と、追加取得への事前同意 |
| 投資ファンドが候補先 | 短期間での株式取得や経営への関与を急がれる | 取得方法の制限と、協議期間の確保 |
株主の分散が大きい会社では、条項で守るだけでなく、売却前に少数株主の株式を買い取って整理するスクイーズアウトも検討に値します。
資本提携では持株比率の上限として使う
成長の加速を狙い、大手企業と資本業務提携を結んで、先に一部の株式だけを渡す経営者もいます。この場合の条項は、出資者が合意した比率を超えて買い増さないための歯止め。上場会社同士の提携でも、出資側が一定期間は追加取得をしない旨を定める例がよく見られます。
秘密保持契約で確認したいチェックリスト
候補先が自社のひな形を示してくることもあり、その内容が中小企業の実情に合っているとは限りません。署名の前に下表の項目を確かめ、情報の開示量が一気に増えるデューデリジェンス(譲受候補による詳細調査)までに抜けを埋めておくと安心です。
| 確認項目 | 確認の視点 |
|---|---|
| 利用目的の限定 | 開示情報の使い道が、今回の取引の検討に限られているか |
| 株式の取得・株主への接触 | 同意なく株式を取得したり、株主へ譲渡や委任状を働きかけたりしない旨があるか |
| 役職員の勧誘禁止 | 破談後も一定期間、社員を引き抜かない約束があるか |
| 取引先・金融機関への接触 | 無断で取引先やメインバンクに連絡しない約束があるか |
| 情報を共有できる範囲 | 社内の検討担当者や、弁護士・会計士などの専門家に限られているか |
| 期間と破談時の扱い | 契約の有効期間と、破談時の資料の返還・破棄が定められているか |
| 違反時の措置 | 差止めや損害賠償、違約金を求める根拠になっているか |
公的なガイドラインと見比べる
中小企業庁の中小M&Aガイドライン(第3版、2024年8月改訂)は、不適切な譲受側の排除や契約トラブルへの備えを盛り込み、契約書のサンプルも公開しています。手元のひな形と見比べるだけでも、抜け漏れに気づけるはずです。
破談後の引き抜きと情報流用に注意
よくある相談の1つが、交渉が破談になった後、候補先から工場長や営業の要となる社員へ声がかかったというケース。秘密保持契約に役職員の勧誘禁止がなければ、止める手立ては限られます。中小企業の会社売却では、株式よりも人材や顧客のほうが守るべき資産になりやすいもの。
メインバンクへの無断接触を防ぐ
借入のある会社では、候補先が先回りしてメインバンクに接触すると、売却の噂が広がり信用不安を招きかねません。経営者保証の解除に向けた金融機関との協議も、成約のめどが立ってから譲渡オーナーと足並みをそろえて進めるのが通例です。
独占交渉権や競業避止義務との違い
名前の似た条項と混同すると、誰を守る約束なのかを取り違えます。下表で、会社売却の契約に登場する3つの条項を比べました。
| 条項 | 守られる側 | 制限される行為 | 主に置かれる契約 |
|---|---|---|---|
| スタンドスティル条項 | 情報を開示する対象会社や株主 | 譲受候補による株式の取得や委任状の勧誘など | 秘密保持契約 |
| 独占交渉権 | 譲受候補 | 譲渡オーナーが他の候補と交渉すること | 基本合意書 |
| 競業避止義務 | 譲受企業 | 譲渡オーナーが同じ事業を始めること | 最終契約書 |
基本合意で独占交渉権を与えると、他の候補とは話を進められなくなります。成約後に譲渡オーナーが負う競業避止義務も含め、どの時点で誰が何を約束するのかを最終契約書まで一貫して管理するのが、交渉を有利に運ぶ勘所です。
スタンドスティル条項に関するFAQ
秘密保持契約の確認や交渉の場面で、売り手の経営者から寄せられることの多い質問をまとめました。
契約違反として、株式取得の差止めや損害賠償を求めることになります。ただ、損害額の立証は簡単ではありません。現場では、違約金をあらかじめ定めておく、違反して取得した株式の議決権を行使させない約束を加える、といった形で実効性を補います。
全面削除に応じるより、期間を短くする、対象を株式の取得に絞る、第三者の公開買付けが始まったら拘束を解く、といった調整で折り合うのが現実的です。相手が削除を求める理由を聞き、懸念が実際にどこにあるのかを確かめてから線を引きましょう。
契約で定めた期間が過ぎるまで続くのが原則です。ただし秘密保持契約の終了とともに失効する書き方だと、破談の時点で縛りが消えてしまいます。破談後も一定期間は有効とする存続規定があるか、署名前に確認しておきましょう。
条項は「開示者の事前の同意なく」行う取得を禁じる形が一般的なので、売り手側が同意すれば追加取得は可能です。むしろ同意の手続や将来の株式譲渡の条件を提携契約で先に決めておくと、全株譲渡への移行がスムーズになります。

スタンドスティルを理解して会社売却の主導権を守る
スタンドスティルは、情報を受け取った相手の株式取得や委任状集めを一定期間止める合意で、秘密保持契約に入れるのが一般的です。中小企業でも、株主の分散や資本提携、同業との交渉では備えが欠かせません。要否に迷う段階でも、確認の順番さえ押さえれば不安は小さくできます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績と経験を豊富に積み重ねてきました。秘密保持契約の条項確認から株主構成の整理、譲渡スキームの設計まで一貫してお手伝いします。会社売却を考え始めた段階から、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第二部長/M&A担当ディレクター
-
ヘルスケア分野に関わる経営支援会社を経て、みつきコンサルティングでは事業計画の策定、モニタリング支援事業に従事。運営するファンドでは、投資先の経営戦略の策定、組織改革等をハンズオンにて担当。東南アジアなど海外での業務経験から、クロスボーダー案件に関しても知見を有する。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月15日M&Aの競業避止義務とは?売却後に守る期間・範囲と違反リスク
- 2026年10月14日三角合併とは?親会社株での会社売却の仕組みと逆三角合併との違い
- 2026年10月13日ポイズンピルとは?仕組み・事例と中小企業の会社売却への影響
- 2026年10月8日株式交換による買収とは?メリット・デメリットと売主の判断軸・事例