決算書の減価償却費が多いと利益は減りますが、会社の値段まで下がるとは限りません。現金の出ていかない費用として足し戻され、節税分はむしろ価値を押し上げるからです。EBITDA倍率や年倍法での扱い、償却不足の補正、売却前に固定資産台帳で確かめたい点まで、会社の譲渡を考える経営者向けに整理しました。
減価償却が企業価値に与える影響
「償却費が多いと、会社の値段まで下がってしまうのか」。売却を考え始めた経営者から、よく受ける質問です。会社の値段は企業価値評価の結果をたたき台に決まり、償却費がどう効くかは評価手法しだい。現金の動きで測る手法では、減価償却費は利益を減らしても現金は減らさない費用として足し戻されます。利益の倍率で測るマーケットアプローチになると、償却費の大きさが算定額に直接響きます。
決算書への影響
減価償却費を多く計上すると、損益計算書の営業利益や純利益は小さくなります。貸借対照表で起きるのは、固定資産の帳簿価額の目減り。設備の多い業種ほど、償却の時期や方法しだいで、評価の土台となる数字そのものが動きます。
キャッシュフローへの影響
会計上は費用でも、償却費の分だけ現金が出ていくわけではありません。設備の代金は、取得した時点で支払いが済んでいるからです。この費用と現金のずれこそが、評価手法ごとに償却費の扱いが分かれる理由。
現金支出を伴わない費用として足し戻す
DCF法では、税引後の営業利益に減価償却費を足し戻してキャッシュフローを求めます。償却前営業利益にあたるEBITDAが評価指標として重宝されるのも、現金の出ていかない償却費を除いて稼ぐ力を比べられるためです。
節税効果(タックスシールド)が価値を押し上げる
償却費を計上すると課税所得が減り、法人税等の支払いもその分少なくなります。この節税額をタックスシールドと呼び、償却費×実効税率で求めるのが基本。償却費が1,000万円、実効税率を仮に30%とすれば、手元に残る現金は300万円増える計算です。利益は減ってもキャッシュフローで測る価値はむしろ増えるという逆転が、見落とされがちな点です。
評価手法ごとの影響の早見表
同じ償却費でも、どの数字を物差しにするかで企業価値への効き方は逆にもなります。下表に、代表的な評価手法ごとの扱いをまとめました。
| 評価手法 | 減価償却費の扱い | 企業価値への影響 |
|---|---|---|
| DCF法 | 税引後営業利益に足し戻し、設備投資額を差し引く | 節税効果の分だけプラスに働く |
| EV/EBITDA倍率 | 償却前の利益を使うため影響を受けない | 償却方法や投資時期の差が出にくい |
| PER・EBIT倍率 | 償却後の利益をそのまま使う | 償却費が多い年ほど算定額が下がる |
| 時価純資産法 | 帳簿価額を時価に置き換える | 含み益・含み損の有無で増減する |
| 年倍法 | 時価純資産に営業利益の数年分を加える | 償却後の利益を使うと影響が年数分に膨らむ |
減価償却とは
減価償却を「税金を減らすための処理」とだけ捉えている経営者は少なくありません。本来は、事業に使う固定資産の取得金額を、耐用年数にわたって少しずつ費用に配分する会計処理です。取得価額200万円の設備を耐用年数10年で使うなら、定額法では毎年20万円ずつ費用にする形。収益と費用の期間を対応させる「費用収益対応の原則」に基づいています。
減価償却の目的
主な目的を下表に整理しました。経営実態の把握、税負担の平準化、資金計画への活用という3つの観点です。
| 減価償却の目的 | 内容と効果 |
|---|---|
| 経営実態を反映する | 高額な資産を一括で費用にすると、年度ごとの利益が大きくぶれます。効果が続く期間に費用を配分し、実態に沿った経営成績を示します。 |
| 税負担を平準化する | 取得時に全額を費用にしない代わりに、毎年の償却費が利益を圧縮します。法人税の負担が年度間でならされる効果があります。 |
| 資金計画に活かす | 現金の支出は取得時に済んでおり、償却費の計上で新たな支出は生じません。費用と現金の動きのずれを、長期の資金計画に織り込めます。 |
減価償却の対象となる資産
減価償却資産とは、時の経過や使用によって価値が減っていく事業用の資産を指します。建物や機械のような目に見える資産に限らず、ソフトウェアなど形のない資産も対象です。
有形固定資産
代表的なものは次のとおりです。
- 建物・建物附属設備
- 機械装置
- 車両運搬具
- 工具・器具・備品 など
無形固定資産
形はなくても、収益を生む期間に合わせて償却していきます。
- ソフトウェア
- 特許権
- 商標権
- のれん など
減価償却できない資産
土地は使っても価値が減らないとされ、償却の対象外です。時の経過で価値が減らない古美術品なども同様。事業に使っていても、価値の減少が認められなければ償却はできません。
- 土地
- 借地権
- 古美術品など時の経過で価値が減らない資産
- 稼働を休止している資産(原則) など
少額の資産は取得時に費用にできる
国税庁が示す少額の減価償却資産の判定では、使用可能期間が1年未満、または取得価額が10万円未満のものは、使い始めた年度に全額を費用にできます。中小企業者等の特例では、2026年4月1日以後の取得分から上限が40万円未満に引き上げられ、年間合計300万円まで同じ扱いが可能です(2029年3月31日までの取得分が対象)。
減価償却の計算方法と仕訳
同じ設備でも、計算方法を変えるだけでその年の利益が数百万円単位で動くことがあります。償却方法は資産の種類や使い方に合わせて選ぶ仕組みで、選び方は各年度の利益の出方に直結。代表的な3つの計算方法と、仕訳の2つの表示方法を確認しておきましょう。
減価償却の方法
どの方法でも、耐用年数を通じた償却費の総額は変わりません。違いは、どの年度に多く費用にするかという配分の仕方にあります。
定額法
取得価額を耐用年数で均等に割り、毎期同じ額を費用にする方法です。会計上の基本的な式は次のとおり。
減価償却費=(取得価額-残存価額)÷耐用年数
利益のぶれが小さく、経営計画を立てやすいのが特徴です。
定率法
期首の帳簿価額(未償却残高)に一定の償却率を掛けて求める方法です。初年度の償却費が最も大きく、年を追うごとに小さくなります。価値が早く落ちる機械や、技術の進歩が速い設備向きの方法。
減価償却費=期首帳簿価額×償却率
生産高比例法
当期の生産量や使用量に応じて償却費を計算する方法で、鉱業用の設備など一部の資産に限って使われます。
減価償却費=(取得価額-残存価額)×当期生産高÷総予定生産高
税務上の償却で押さえておく点
法人税の計算には、会計の教科書どおりの式とは違うルールがあります。M&Aの評価で将来の税金を見積もる際も、この税務上の計算が前提です。
帳簿価額1円まで償却できる
国税庁の償却限度額の計算方法によれば、2007年4月1日以後に取得した資産は残存価額が廃止され、帳簿価額1円まで償却できます。2012年4月1日以後に取得した資産の定率法は、定額法の償却率を2倍にした200%定率法です。
償却方法は届出で決まる
法人は資産の種類ごとに償却方法を選び、税務署へ届け出ます。届出がない場合の扱いは国税庁の償却方法の選定手続に示されており、機械装置なら定率法が適用される決まりです。
減価償却の仕訳(表示方法)
仕訳には、資産の帳簿価額を直接減らす直接法と、減価償却累計額という勘定科目を使う間接法があります。下表は、取得価額200万円・耐用年数10年の機械装置を定額法で償却し、1年目の償却費20万円を計上する仕訳です。
| 表示方法 | 借方 | 貸方 |
|---|---|---|
| 直接法 | 減価償却費 200,000円 | 機械装置 200,000円 |
| 間接法 | 減価償却費 200,000円 | 減価償却累計額 200,000円 |
直接法
償却費の分だけ固定資産の金額を直接減らす方法です。処理は簡単な反面、もとの取得価額が決算書から読み取りにくくなります。
間接法
取得価額はそのまま残し、償却費の累計を減価償却累計額として積み上げる方法です。取得価額と償却の進み具合を両方つかめるため、固定資産の多い会社で広く使われています。デューデリジェンスで設備の古さを測るときも、取得価額に対する累計額の割合が手がかりのひとつ。
減価償却のメリットとデメリット
減価償却は会計のルールであると同時に、経営判断の道具にもなります。良い面と手間のかかる面を分けて押さえておきましょう。
減価償却のメリット
税金、資金繰り、損益管理のそれぞれに利点があります。
税負担の平準化
高額な資産を一度に費用にせず、耐用年数に沿って計上するため、毎期の利益が適度に圧縮されます。法人税の負担が年度ごとにならされるのが利点です。
現金支出を伴わない費用
支払いは取得時に済んでいるため、償却費を計上する年度に現金は出ていきません。費用を計上しながら手元資金を残せる点は、資金繰りの面で心強い特徴です。
正確な損益の把握
耐用年数に沿って費用を配分すれば、一時的な費用の偏りがなくなります。複数年にわたる経営計画や資金計画も立てやすくなるはずです。
減価償却のデメリット
強いて挙げるなら処理の手間です。資産ごとに耐用年数を調べ、償却方法を選び、税制改正にも対応しなければなりません。とはいえ難解な処理ではなく、税理士の支援があれば十分に回せる範囲。M&Aの場面で問題になるのは、手間よりも「償却をしていない年がある」ことのほうです。
バリュエーション手法別の減価償却費の扱い
評価書を受け取った経営者がよく戸惑うのが、手法ごとに償却費の扱いが違う点です。足し戻すのか、差し引いたまま使うのか、それとも帳簿価額を時価に置き換えるのか。主な手法ごとに整理します。
DCF法における減価償却費
DCF法は、将来生み出すキャッシュフローを現在の価値に割り引いて企業価値を求める方法です。償却費は、このキャッシュフローを計算する途中で登場します。
フリーキャッシュフローの計算式
割り引く対象となるフリーキャッシュフロー(FCF)は、一般に次の式で求めます。
FCF=営業利益×(1-実効税率)+減価償却費-設備投資額-運転資本増加額
償却費はいったん営業利益から差し引かれて税金を減らし、そのあと全額が足し戻されます。節税額の分だけFCFが増える仕組みです。
仮の数値で見る節税効果
下表は、償却前営業利益(EBITDA)6,000万円の会社について、減価償却費2,000万円を計上する場合と、償却費がないと仮定した場合のFCFを比べた試算です(実効税率は30%と仮定)。
| FCFの計算項目 | 償却費2,000万円を計上 | 償却費がないと仮定 |
|---|---|---|
| 償却前営業利益(EBITDA) | 6,000万円 | 6,000万円 |
| 減価償却費 | 2,000万円 | 0円 |
| 営業利益 | 4,000万円 | 6,000万円 |
| 税金(実効税率30%) | 1,200万円 | 1,800万円 |
| 税引後営業利益 | 2,800万円 | 4,200万円 |
| 減価償却費の足し戻し | +2,000万円 | 0円 |
| 設備投資額 | -2,000万円 | -2,000万円 |
| 運転資本増加額 | -300万円 | -300万円 |
| FCF | 2,500万円 | 1,900万円 |
償却費を計上したほうが営業利益は2,000万円少ないのに、FCFは600万円多い結果に。この差額が、償却費2,000万円×30%の節税効果にあたります。
安定期は設備投資額と減価償却費が近づく
多くの評価モデルでは、成熟期に入った会社について「設備投資額≒減価償却費」と置きます。今の生産能力を保つための更新投資だけを続ける、という前提。ただ、更新の山が数年後に控えている会社なら、この前提は成り立ちません。自社の設備計画を数字で示せるかどうかで、評価の説得力は大きく変わります。
マルチプル法における減価償却費
マルチプル法(類似会社比較法)は、上場している類似会社の倍率を当てはめて企業価値を推定する方法です。どの利益に倍率を掛けるかで、償却費の影響はがらりと変わります。
EV/EBITDA倍率は償却方法の違いを吸収する
EBITDAは、営業利益に減価償却費(のれん等の償却費を含む)を足し戻した利益です。償却方法や投資時期の違いが取り除かれるため、会計基準や設備の状況が異なる会社同士でも比べやすい。中小企業M&AでEV/EBITDA倍率がよく使われるのも、この使い勝手のよさが理由です。
PERやEBIT倍率は償却費の影響を受ける
償却後の利益を使うPER(株価収益率)やEBIT倍率では、償却費が膨らんだ年ほど算定額が下がります。大型投資の直後の会社が割安に見えやすいのはこのため。こうした年は、平常時の償却水準に引き直した利益で比べるのが実務の考え方です。
設備投資の重さは別に見積もる
EBITDAには設備投資の支出が反映されません。更新投資の重い会社をEBITDAだけで測ると、将来の現金流出を見落とし、価値を高く見積もってしまうおそれも。会社売却の実務では、維持のための設備投資を差し引いた調整後のEBITDAで評価する場面も少なくありません。
純資産法・年倍法における減価償却費
時価純資産法は、貸借対照表の資産と負債を時価に置き換え、その差額で株式の価値を求める方法です。償却で帳簿価額が下がっていても、時価が別にある資産は評価が変わります。
帳簿価額と時価の差を調整する
償却が進んで帳簿価額が小さくなった建物でも、立地が良ければ市場価値はほとんど下がっていないことがあります。逆に、老朽化や技術の陳腐化が進んだ設備では、時価が帳簿価額を下回ることも。こうした含み益・含み損を反映させるのが、純資産法の要点です。
年倍法は物差しにする利益で結果が変わる
中小企業M&Aでよく使われる年倍法は、時価純資産に営業利益の数年分を営業権として上乗せする方法です。このとき、償却後の営業利益を使うか、償却前の利益を使うかで価格は大きく変わります。仮に3年分を上乗せするなら、償却費が年2,000万円の会社では6,000万円の差。どちらを採るかは、今後の更新投資の重さとあわせて判断するのが筋です。
定額法と定率法で企業価値は変わるか
よくある相談に「設備投資をした直後で利益が出ていないが、今売ると安くなるのか」というものがあります。答えは、評価手法によって変わります。
DCF法ではわずかな差にとどまる
耐用年数全体で見れば償却費の総額は同じで、違うのは費用にする時期だけです。定率法なら節税効果を早く得られる分、現在価値はわずかに高くなります。もっとも、企業価値全体から見ればその差は小さなもの。
利益や帳簿価額で測る評価では差が出る
定率法は、投資直後の利益と帳簿価額を大きく押し下げます。営業利益の倍率や年倍法では、同じ設備でも定率法の会社のほうが低く算定されがち。機械装置を帳簿価額のまま扱う時価純資産法でも、同じことが起こります。投資直後に売却を考えるなら、償却前の利益や設備の時価で説明できる材料をそろえておくと安心です。
M&Aで減価償却費はどう確認・調整されるか
利益の額より、その利益がどれだけ実態に近いか。譲受企業の担当者は、決算書をそうした目で読みます。中小企業M&Aの譲渡価格も、償却の状況を調べたうえで利益と純資産を引き直した数字が土台。譲渡オーナーとしては、設備投資の状況と償却費の妥当性を説明できるようにしておきたいところです。
デューデリジェンスでの確認ポイント
M&Aの財務デューデリジェンスでは、減価償却について主に下表の点が確認されます。償却は利益と純資産の両方に効くため、調査の定番項目です。
| 確認ポイント | 確認される内容 |
|---|---|
| 償却方法の妥当性 | 資産の種類や使い方に対して、定額法・定率法などが適切に選ばれているか |
| 耐用年数の設定 | 長すぎる、または短すぎる耐用年数を使っていないか。業界の実態と比べて妥当か |
| 固定資産の実在性と稼働状況 | 台帳の資産が現場に実在し、稼働しているか。遊休資産や廃棄済みの資産が残っていないか |
| 償却不足の有無 | 業績の悪い年に償却を見送っていないか。税務上の償却限度額と決算書の償却費に差がないか |
| 税務上の処理 | 別表での税務調整が適切に行われ、申告漏れがないか |
企業価値評価における減価償却費の調整
評価の段階では、償却の扱いを見直し、実態に即した数字に調整することがあります。代表的な調整を図にまとめました。
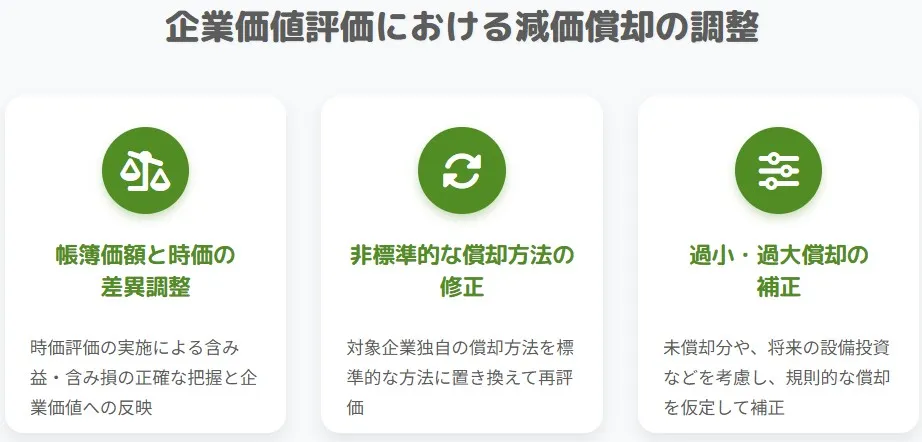
帳簿価額と時価の差異調整
含み益・含み損を正確につかむため、不動産などを時価で評価し直し、その差額を企業価値に反映します。
一般的でない償却方法の修正
対象会社が一般的でない償却方法を採っている場合は、標準的な方法に置き換えて利益と帳簿価額を計算し直すこともあります。
償却不足(未償却)の補正
銀行の目を気にして、業績が落ちた年だけ償却を止めている決算書は珍しくありません。法人税法第31条が定めるのは、決算で費用に計上(損金経理)した範囲でしか償却費を損金にできないというルール。計上を見送っても税務上はその年の損金が減るだけで済むため、赤字を避けたい年に償却を控える会社が出てきます。
利益と純資産の両方で減額される
譲受企業は、毎期規則的に償却していたと仮定して数字を引き直します。中小企業庁の中小会計要領が求めるのも、耐用年数にわたり毎期規則的に行う「相当の減価償却」。年倍法の場合、未償却額は純資産から差し引かれ、見送った年の営業利益も本来の償却費で引き直されるため、価格には二重に効いてきます。
別表十六との突き合わせ
当社が企業価値を試算する際は、法人税申告書の別表十六に記載された償却限度額や償却不足額と、決算書の償却費を突き合わせるところから始めます。差が大きければ償却不足のサイン。売却前にこの差額を把握し、正常収益力に引き直した数字で希望価格を考えておけば、デューデリジェンス後の減額に慌てずに済みます。
設備更新の先送りへの補正
老朽化した設備を更新せずに使い続け、見かけの利益を保っているケースもあります。譲受企業は財務DDの設備投資分析で今後必要な更新投資を見積もり、DCF法の設備投資額に織り込んだり、譲渡価格から差し引いたりして補正します。
特別償却や即時償却で利益が減った年の扱い
反対に、税制上の特別償却や即時償却を費用として計上した年は、償却費が通常より膨らみ、利益が小さく見えます。この場合は、平常時の償却費との差額を足し戻した利益で評価するよう、譲渡オーナー側から主張できます。過大な償却の補正は、譲渡オーナーに有利に働く数少ない調整のひとつ。
売り手が売却前に確認したい5項目
売却前に固定資産まわりを点検しておいた会社ほど、交渉の場で数字の説明に困りません。下表は、当社が売却準備の初期に譲渡オーナーと確認しているチェックリストです。
| 確認項目 | 確認する資料 | 価格への影響 |
|---|---|---|
| 台帳と現物の一致 | 固定資産台帳、現場の設備一覧 | 廃棄済みや遊休の資産が残っていると、純資産が過大と見られる |
| 償却不足の有無 | 決算書、法人税申告書の別表十六 | 不足額は利益と純資産の両方で減額の要因になる |
| 今後の設備更新計画 | 設備ごとの取得年度と耐用年数、更新の見積書 | 更新の山が近いほど、将来の設備投資として差し引かれやすい |
| 修繕費と資本的支出の区分 | 修繕費の明細、工事の内容 | 区分しだいで利益と資産の金額が変わり、正常収益力の論点になる |
| 台帳に載らない事業用資産 | リース契約書、社長個人名義の土地・建物 | 引継ぎの方法や賃料の水準が価格交渉の論点になる |
業種別に見る減価償却費の影響
製造業と不動産業では、同じ1,000万円の償却費でも意味合いがまるで違います。ここでは製造業、不動産業、IT・ソフトウェア業を例に、償却費が企業価値にどう効くかを見ていきます。
製造業
生産設備への投資額が大きく、設備投資と償却費のバランスが評価を左右する業種です。
設備更新のタイミング
大型設備を導入すると初期の償却費が膨らみ、利益が一時的に圧迫されます。その一方で、生産効率が上がれば将来の売上や利益を押し上げる効果も期待できるもの。売却の時期を考える際は、償却のピークがいつ過ぎるかも目安のひとつになります。
老朽資産の扱い
使用年数の長い設備を抱えたまま、更新を先送りして表面上の利益を保っている会社もあります。製造業のデューデリジェンスでは、工場設備の老朽度やメンテナンスの記録が丁寧に確かめられます。
不動産業
不動産業では、物件の価値が償却の進み具合とは別に動きます。
帳簿価額と時価の差
好立地の物件は、建物の帳簿価額が償却で下がっていても市場価値は高いことがあります。この含み益は純資産法で大きく効き、企業価値を底上げする要因に。不動産M&Aでは、時価をどう見極めるかが価格の中心になります。
修繕費・維持費との兼ね合い
償却費に加え、修繕費や維持管理費が今後どれだけかかるかを長期で見積もります。大規模修繕の有無で将来のキャッシュフローは変わるため、修繕計画を織り込んだうえで価値を判断します。
IT・ソフトウェア業
IT・ソフトウェア業では、ソフトウェアや知的財産の価値が企業価値に大きく寄与します。
開発費の資産計上と償却
ソフトウェアは、研究開発段階の費用が発生時に費用処理される一方、製品化に向けた制作費などは資産に計上されます。税務上は無形固定資産として定額法で償却するため、技術の変化が速い分野ほど帳簿価額と実際の価値がずれやすくなります。
陳腐化リスク
新しい技術の登場で、ソフトウェアが短期間で使われなくなることも。帳簿上は価値が残っていても競争力を失っていれば、減損処理や評価での減額は避けられません。IT企業のデューデリジェンスで、ソフトウェア資産の実質的な価値が重点的に調べられるのはこのためです。
会計基準と税効果が企業価値評価に与える影響
ここからは少し専門的な論点です。償却のルールは会計基準によって異なり、会計と税務の差は繰延税金として決算書に表れるもの。上場会社が譲受企業となる場合は、M&A会計の処理を通じて評価にも影響が及びます。
会計基準の違いが企業価値評価に及ぼす影響
減価償却のルールは、日本基準、IFRS(国際財務報告基準)、米国会計基準で細部が異なります。IFRSを採用する上場会社が譲受企業となる場合や、海外企業と比べる場合には、この違いに注意が要ります。
日本基準とIFRSの違い
IFRSでは、建物などを主要な構成部分に分けて償却するコンポーネント・アプローチが求められます。日本基準では、建物をひとまとまりとして償却する扱いが一般的。IFRSは耐用年数や残存価額を毎期見直すことも求めており、こうした差が償却費や帳簿価額を通じて評価額を動かします。
会計基準の違いを考慮した評価の方法
会計基準が異なっていても、下表の方法を組み合わせれば評価の精度を保てます。
| 評価の方法 | 内容と特徴 |
|---|---|
| 決算書の組替え | IFRSを採用する譲受企業が日本基準の会社を譲り受ける際は、対象会社の決算書を同じ会計基準に合わせて組み替えてから比べます。 |
| キャッシュフロー基準の評価 | DCF法やEV/EBITDA倍率は現金の動きを基準にするため、会計基準の違いの影響を受けにくくなります。 |
| 複数手法の併用 | 純資産法やPERなど会計数値に左右される方法と、EBITDA倍率などを併用し、評価のぶれを抑えます。 |
税効果が企業価値評価に及ぼす影響
会計上の償却費と、税務上損金になる償却費は一致しないことがあります。この差は繰延税金資産・負債として計上され、将来の税負担を通じて企業価値に影響します。
会計上と税務上の差異
会計は経営実態を映すため一定の柔軟さが認められ、税務は公平な課税のため法令の基準に従います。主な差異は下表のとおり。
| 差異の項目 | 会計上と税務上の違い |
|---|---|
| 償却方法 | 会計上は実態に合う方法を選ぶのに対し、税務上は資産の種類ごとに選べる方法が法令で定められ、届け出た方法で計算します。 |
| 耐用年数 | 会計上は実際に使える期間を見積もる一方、税務上は法定耐用年数に従います。 |
| 減損処理 | 会計上は減損損失を計上しても、税務上は原則として損金になりません。 |
差は法人税申告書の別表四・別表五(一)で調整され、税効果会計を適用する会社では繰延税金資産(または繰延税金負債)として貸借対照表に計上されます。
繰延税金と企業価値評価
繰延税金資産・負債は、将来の税金を増やしたり減らしたりする要素です。税務上の繰越欠損金と同様に、評価では将来の税負担の見積りに織り込みます。
DCF法での調整
将来キャッシュフローを予測する際、会計と税務の差が解消する時期に税金が増減するなら、その影響を税金の見積りに反映させます。
時価純資産法での反映
土地などの含み益を純資産に加える際、その含み益にかかる税金相当額を差し引くかどうかで純資産額は変わります。国税庁の取引相場のない株式の評価でも、純資産価額方式では評価差額に対する法人税額等相当額を差し引く考え方が採られています。M&Aの時価と、相続税などで使う非上場株式の評価がずれる理由のひとつ。
減価償却と企業価値に関するFAQ
売却準備の段階でよくいただく質問に、ここでお答えします。
帳簿上は1円でも、稼働して利益を生んでいれば、その力は営業利益やキャッシュフローを通じて評価に入ります。時価純資産法で設備そのものに値を付けるかは、鑑定の有無や買い手の方針次第。現場では、近い将来の更新費用とセットで説明できるかをまず確認します。
税金の計算は税務上の耐用年数で行い、設備投資の計画は実際の更新サイクルで組むのが基本です。法定耐用年数より長く使える設備が多い会社は、更新投資が少なく済む分だけ評価で有利に働くことも。修繕記録や稼働実績を残しておくと、買い手への説得力が増します。
お勧めしません。償却方法を変えるには会計上も税務上も所定の手続が要り、評価の段階では方法の違いが調整されるのが通常。利益の見栄えを良くするための変更は、かえって買い手の警戒を招きます。
中小企業ではリース料を賃借料として費用処理している会社も多く、その場合は償却費が計上されません。評価では、リース料を営業費用として扱うか、残りの支払額を借入金に準じて差し引くかを決め、EBITDAと負債の扱いをそろえます。どちらで見るかは、契約内容と買い手の方針次第。
減価償却と企業価値評価のまとめ
減価償却費は利益を減らしても現金は減らさない費用で、DCF法では足し戻され、節税分が価値を押し上げます。営業利益や年倍法を物差しにする評価では償却の多寡が価格に響くため、償却不足や設備更新の見通しは早めに整理したいところ。利益が小さい決算書でも、それだけで会社の値打ちは決まりません。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの実績と経験を豊富に積み重ねてきました。公認会計士・税理士が償却費まで読み込み、譲渡価格の根拠づくりを支えられるのが当社の強み。売却を考え始めた段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月20日印刷機械の売却とM&A|輪転機撤退とデジタル化で問われる保守の価値
- 2026年11月20日包装機械メーカーの売却|紙化・省人化の改造需要が後押しするM&A
- 2026年11月20日食品機械メーカーのM&A|衛生設計と保守網を売却価格に生かすには
- 2026年11月20日織機メーカーのM&A・売却|外需9割の販路と輸出管理で差がつく評価