社名を伏せたまま譲受候補に関心を持ってもらう初期資料が、M&Aのティーザーです。どこまで書けば特定されないのか、財務数値はどう丸めるのか、誰がいつ作るのか。判断に迷いやすい論点を、中小企業の会社売却を支援する立場から具体的に整理しました。
ティーザーとはM&Aの初期に使う匿名の資料
会社売却の相談を受けたあと、最初に形になる紙がティーザーです。社名も詳しい所在地も書きません。それでいて、譲受企業に「話を聞いてみたい」と思わせる必要がある、少し変わった書面。まずは位置づけから押さえます。
ティーザーの定義と語源
ティーザーは、対象会社の事業内容・規模感・譲渡理由などを匿名のまま伝える書面で、「ティザー・メモランダム」と呼ばれることもあります。語源は英語のtease、つまり「じらす」。詳細を伏せて続きを知りたくさせる広告手法と、発想はほぼ同じです。
M&Aプロセスのどこで登場するか
ティーザーが作られるのは、譲渡オーナーが仲介会社と契約し、譲受候補を探し始める段階。M&Aの流れのなかでは打診の入口にあたります。売却スケジュールで言えば、着手から1〜2か月目に作成に入るケースが多いところ。
ティーザーが果たす役割
この1枚が何のために存在するのか。役割を分けて見ると、作り方の勘所も見えてきます。
秘密を保ったまま打診できる
会社売却を検討している事実が従業員や取引先に伝われば、動揺が広がりかねません。社名を伏せた書面なら、複数の候補先へ同時に打診しても、譲渡検討の事実が特定の会社と結びつきにくくなります。
関心の有無を短い時間で測れる
譲受企業の担当者が1件の案件に割ける時間は、想像よりずっと短いもの。数分で読み切れる分量にまとめることで、初期的な関心があるかどうかを効率よく確認できます。反応の薄さ自体も、候補先の選定を見直す材料になります。
次の手続へ進む判断材料になる
ティーザーを読んだ譲受企業が興味を示せば、秘密保持契約を結んだうえで詳細資料の開示へ進みます。逆に言えば、ここで関心を得られなければ案件は先に進みません。
ノンネームシートとの違い
「ティーザーとノンネームシートは何が違うのか」。よく受ける質問ですが、答えは思ったよりシンプルです。
分量と抽象度に差がある
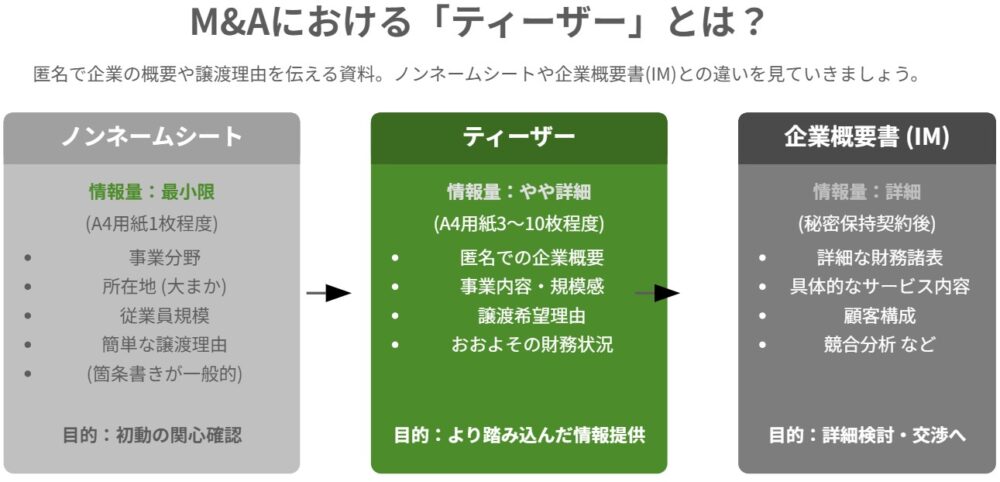
ノンネームシートは事業分野・大まかな地域・従業員規模・譲渡理由を箇条書きにした、A4用紙1枚程度の書面。ティーザーはそこから一歩踏み込み、事業モデルやおおよその財務水準まで触れるため、数枚に及ぶこともあります。
呼び分けは現場で揺れている
実務では両者を同義で使う場面が少なくありません。仲介会社によっては、1枚ものをティーザーと呼び、数枚のものをショートIMと呼ぶ場合も。名称にこだわるより、その書面で社名が特定されないかどうかを見るほうが実益があります。詳しくはノンネームシートの記載事項もあわせて確認してください。
企業概要書(IM)との関係
ティーザーの先に控えるのが企業概要書(IM)です。開示できる情報の幅が、契約の有無で大きく変わります。
秘密保持契約の締結で開示範囲が広がる
秘密保持契約を締結して初めて、社名や具体的な所在地、詳細な決算書、顧客構成といった情報を渡せるようになります。企業概要書は、その開示範囲を前提に作られる資料。
3つの資料の位置づけを整理する
初期に使う3種類の書面を、下表で比較しました。どの段階で何をどこまで見せるのか、順序で捉えると迷いが減ります。
| 比較項目 | ノンネームシート | ティーザー | 企業概要書(IM) |
|---|---|---|---|
| 社名の開示 | 伏せる | 伏せる | 開示する |
| 分量の目安 | A4用紙1枚程度 | A4用紙3〜10枚程度 | 数十枚に及ぶことも |
| 主な記載内容 | 業種・地域・規模・譲渡理由 | 事業モデル・強み・概算の財務水準 | 詳細な決算書・顧客構成・組織図 |
| 提示する相手 | 幅広い候補先 | 絞り込んだ候補先 | 関心を示した候補先 |
| 秘密保持契約 | 締結前 | 締結前 | 締結後 |
ティーザーに記載する内容
何を書き、何を書かないか。ここが作成作業の中心になります。項目ごとに、書き方の勘所を見ていきます。
企業の基本情報
業種、大まかな所在エリア、従業員数の目安、設立年代といったところ。「関西地方に拠点を置くITサービス業」「従業員数は50名前後」のような粒度に留めます。市区町村まで書けば、業種と組み合わせて特定される恐れが出てきます。
譲渡を検討する理由
後継者が不在なのか、大手の傘下で成長を加速させたいのか。背景の書き方ひとつで、譲受企業の受け取り方は変わります。業績不振を思わせる表現になっていないか、ここは慎重に言葉を選びたいところ。
事業の強みとシナジー
技術力、取引先基盤、地域でのポジション、有資格者の在籍状況。書ける材料は多くても、絞ったほうが伝わります。強みを5つ並べるより、核となる1つを厚く書いたほうが読み手の記憶に残ります。
財務情報の示し方
数字をどう扱うかが、ティーザー作成で最も判断の分かれる部分です。
レンジや概数に丸める
「売上高12億3,000万円」と書けば、業種と地域から候補が絞られてしまいます。「売上高10億円台」「営業利益率は5%前後」といった幅のある表記にすることで、規模感を伝えつつ特定を避けられます。
実態の利益に引き直す
中小企業では、役員報酬や生命保険料、オーナー個人に関わる費用が損益に混ざっているのが通常。そのまま示すと収益力が実際より低く見えます。調整後の利益水準を併記する考え方は、EBITDAの算定にも通じます。
希望するスキームと条件
株式譲渡を想定しているのか、事業の一部だけを切り出すのか。譲渡後の関与期間や従業員の雇用維持といった要望も、要点だけなら記載して差し支えありません。具体的な希望価格は伏せるのが一般的です。
記載項目と特定回避の工夫
主な項目と、その書き方を下表にまとめました。作成した原稿を見直すときのチェック表としても使えます。
| 記載項目 | 書き方の目安 | 特定を避ける工夫 |
|---|---|---|
| 業種 | 中分類程度で示す | ニッチな製品名や工法名は避ける |
| 所在地 | 関東・近畿などの広域表記 | 都道府県名まで書かない選択も |
| 売上高 | 10億円台などのレンジ | 直近期の実数は載せない |
| 利益 | 調整後の水準を概数で | 利益率のみを示す方法も有効 |
| 従業員数 | 約50名などの丸めた数 | 部門別の内訳は書かない |
| 譲渡理由 | 後継者不在・成長加速など | 個人の健康状態には触れない |
| 強み | 核となる要素を1〜2点 | 取引先名・受賞歴は伏せる |
ティーザーの作成手順
作成の実務は、情報を集める工程と、削る工程に分かれます。削る作業のほうに時間がかかる、と言えば意外でしょうか。
手順ごとの作業内容
一般的な進め方を下表に整理しました。譲渡オーナーがどこで関わるのかも併記しています。
| 手順 | 主な作業内容 | 譲渡オーナーの関与 |
|---|---|---|
| 1 情報の棚卸し | 決算書、組織図、取引構成、沿革を集約する | 資料提出と口頭でのヒアリング対応 |
| 2 特定リスクの除去 | 地域表記を広げ、数値を丸め、固有名詞を削る | 削ってよい情報の線引きを確認 |
| 3 訴求点の絞り込み | 譲受企業が評価しそうな要素を抽出し順序づける | 自社の強みの認識をすり合わせ |
| 4 ドラフト作成 | 読みやすい構成に整え、表現を統一する | 事実誤認がないかを確認 |
| 5 最終確認と提示 | 特定要素の混入を再点検し、候補先へ提示 | 提示先リストの承認 |
作成の主体は誰か
実際に手を動かすのは、仲介会社やアドバイザーであることがほとんど。ただし、事業の強みを言語化できるのはオーナー本人だけです。ヒアリングで語られた一言が、そのまま訴求の柱になることも珍しくありません。
提示先の絞り込みと連動する
ティーザーは、作ってから配布先を考えるものではありません。M&Aのソーシングで候補先を洗い出し、ショートリストへ絞り込む作業と並行して原稿を練るほうが、訴求の焦点が定まります。
ティーザー作成で失敗しやすい点
うまくいかないパターンには、共通の型があります。当社の支援現場で繰り返し見てきた論点を挙げます。
情報を盛りすぎて特定される
魅力を伝えたい一心で、独自工法の名称や主要取引先の業界を書き込んでしまう。業界が狭ければ、それだけで会社が割れます。噂が広がれば、従業員の離職や取引条件の見直しにつながりかねません。
抽象的すぎて関心を得られない
逆に、守りに寄りすぎた原稿もよくない結果を招きます。「関東地方の製造業、売上数億円」だけでは、譲受企業は検討の入口にすら立てません。優良な候補先を取りこぼす原因になります。
配布先の管理が甘い
匿名だからと配布先を広げすぎれば、断片情報が業界内で結びつく危険が高まります。中小企業庁が2024年8月に改訂した「中小M&Aガイドライン」第3版でも、支援機関に対する秘密保持の徹底と説明責任の強化が示されました。出典は経済産業省の公表資料で確認できます。
譲渡オーナー向けの確認チェックリスト
仲介会社から原稿を見せられたとき、オーナー自身が確認したい項目を挙げます。当社が実際の面談で使っている観点です。
- 取引先や仕入先の担当者が読んだとき、自社だと気づく記述はないか
- 従業員が偶然目にしたとして、社名を推測できる固有名詞は残っていないか
- 業種と地域の組み合わせで、候補が数社に絞られる粒度になっていないか
- 譲渡理由の書き方が、業績悪化を連想させる表現になっていないか
- 強みとして書かれた内容に、自分が納得できているか
- 数値は直近の実数ではなく、丸めた水準になっているか
- 同業他社に渡ってよい情報かどうか、提示先ごとに判断できているか
誤った情報を載せない
特定を避けたいあまり、設立年や拠点数を事実と違う形にする例を耳にします。ただ、後で開示する詳細情報と食い違えば、譲受企業の信頼を損ないます。伏せるのと変えるのは別物、という線引きは守るべきところ。
譲受企業はティーザーのどこを見るか
読み手の視点を知っておくと、書くべきことが絞れます。譲受側の検討会議で実際に論点になるのは、次の3点あたり。
事業の再現性があるか
オーナー個人の営業力に売上が依存していないか。譲受企業が最も気にする点です。組織で回っている実態があるなら、そこは明示する価値があります。
規模が投資基準に合うか
譲受企業には、検討対象とする売上や利益の下限を設けているところが多くあります。数値をまったく示さないと、この足切りの段階で外されてしまう。レンジ表記が推奨される理由のひとつです。
譲渡理由に不自然さがないか
「なぜ今、手放すのか」。ここに説明のつかない印象が残ると、簿外の問題を疑われます。後継者不在という理由であれば、それ自体が譲受企業にとって理解しやすい動機になります。
ティーザーの次に控える手続
関心を持った譲受企業が現れてからの流れも、あらかじめ把握しておくと落ち着いて臨めます。
秘密保持契約と詳細資料の開示
秘密保持契約を締結し、企業概要書を開示します。この段階で必要になる書類の全体像は、M&Aで必要な書類を通しで確認しておくと準備が楽になります。譲受企業へ提示する提携の提案書を別途整える場合も。
トップ面談から基本合意へ
書面のやり取りが進めば、経営者同士が顔を合わせます。トップ面談で相性を確かめ、条件の大枠がまとまれば基本合意書を締結する流れ。複数の候補先を競わせる入札方式を採る案件もあります。
デューデリジェンスと価格の確定
基本合意後はデューデリジェンスが入り、調査結果を踏まえて条件が最終化されます。譲渡価格の水準感を早い段階で掴んでおきたいなら、会社売却の相場や企業価値評価の考え方に目を通しておくとよいでしょう。
M&Aのティーザーに関するFAQ
ティーザーについて、譲渡オーナーからよく寄せられる質問をまとめました。
作れないことはありませんが、勧めていません。自社の情報がどこまで外部から特定可能かを、内部の人間が客観視するのは難しいためです。現場ではオーナーに強みを語ってもらい、文章化と情報の削り込みはアドバイザー側が担う分担にしています。
案件次第です。業種の裾野が広ければ数十社に打診することもあれば、同業が限られる業界では5社程度に絞る場合もあります。提示先が増えるほど情報が結びつくリスクも上がるため、現場では候補先の質を優先して数を決めています。
まず疑うのは提示先の選定です。次に、強みの書き方が抽象的すぎないか。この2点で改善しないときは、規模や譲渡条件そのものが市場の期待とずれている可能性を検討します。原稿の文言だけを直しても、結果が変わらないことは多いものです。
修正は可能です。打診の反応を見ながら、訴求する強みの順序を入れ替えることもあります。ただし、すでに提示済みの先へ改訂版を送る場合は、内容の食い違いが不信を招かないよう説明を添えるのが実務の作法です。
M&Aのティーザー作成と活用のまとめ
ティーザーは、社名を伏せたまま譲受候補の関心を測る初期資料です。書きすぎれば特定され、削りすぎれば関心を得られません。どこで線を引くかは、業種の裾野や地域、譲渡理由によって変わります。自社の場合はどう書けばよいのか、判断に迷うのは自然なことです。
当社は税理士法人グループのM&A仲介会社として、中小企業の会社売却を数多く支援してきました。ティーザーの作成から譲受候補の選定、条件交渉まで一貫して伴走します。会社売却をお考えでしたら、検討の初期段階からご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月16日ゴルフ場の売却|会員の預託金と地権者の承諾がM&Aの山場になる
- 2026年10月16日スポーツジムを売却する前に、退会率とFC契約をM&Aの視点で見直す
- 2026年10月16日遊技機メーカーの売却|型式試験への対応力と版権契約が問われるM&A
- 2026年10月15日パチンコ店の売却|遊技機代の高騰と会社分割で店を残すM&A事例