会社売却の場面で、譲受企業は設備投資(CAPEX)の過去実績と固定資産の実態、将来計画を細かく調べます。維持投資と成長投資の分け方、投資の先送りが見抜かれる仕組み、譲渡価格や表明保証への波及を整理し、売り手が売却前に整えておきたい資料と論点を実務目線でまとめました。


財務DDで設備投資が調べられる理由
設備の話は、売却を考え始めた段階では後回しになりがち。ところが譲受企業は、決算書の数字を追う前に工場や店舗の現物を見たがります。M&Aのデューデリジェンスのなかでも、設備投資(CAPEX)は譲渡価格に直結しやすい論点です。
設備投資分析が財務DDで占める位置
財務デューデリジェンスの調査項目は、収益力、資産負債、資金繰りが柱になります。設備投資はその3つに横串で効くため、独立した分析テーマとして扱われることがほとんど。
企業価値評価への影響
将来に必要な投資額が変われば、フリーキャッシュフローの前提も動きます。前提が動けば企業価値評価の結果も変わり、提示される譲渡価格に跳ね返る。この連鎖が設備投資分析の出発点です。
譲受後のキャッシュアウトへの影響
譲受の直後に大型更新が必要と判明すれば、譲受企業は資金計画を組み直すことになります。買う前に投資の先送りがないかを確かめにくるのは、そのためです。
譲渡オーナーが先に把握しておく意味
設備の状態は、隠したところで現物確認でほぼ露見します。先に自社で整理し、説明できる状態にしておくほうが交渉は楽。売り手側のDD準備のなかでも、設備関連は手をかけた分の効果が出やすい領域といえます。
設備投資(CAPEX)の定義と分析の目的
CAPEXという言葉は、財務DDの報告書に説明なしで登場します。意味と、譲受企業が何を知りたくて分析しているのかを先に押さえておきましょう。
CAPEXとは
CAPEXは「Capital Expenditure」の略で、日本語では設備投資や資本的支出と訳されます。建物、機械装置、車両運搬具、工具器具備品、ソフトウェア、建設仮勘定など、長期にわたって使う資産への支出。日々の経費とは、将来の収益を生むために保有する点で性格が異なります。
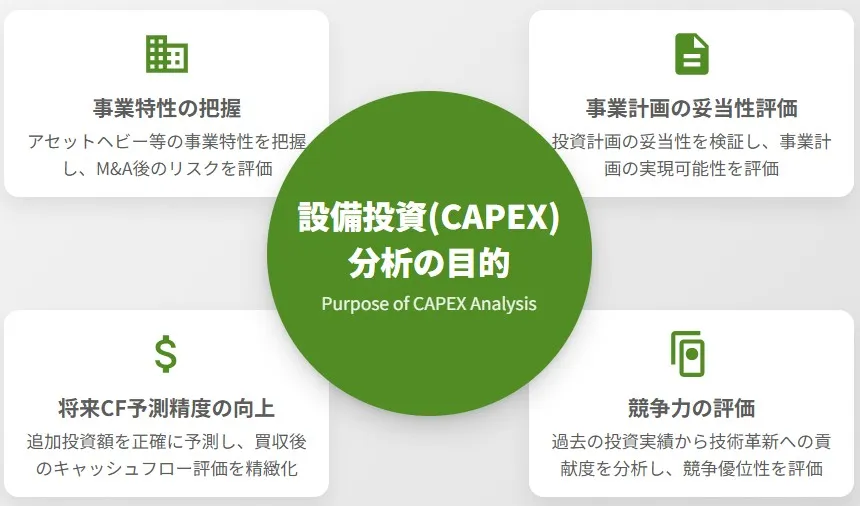
設備投資分析の4つの目的
譲受企業の狙いは、下表の4点に整理できます。どれも「買った後に何が起きるか」を読むための作業です。
| 分析の目的 | 買い手が確認している内容 |
|---|---|
| 事業特性の把握 | 設備の規模と更新頻度から、多額の投資を要するアセットヘビーな事業か、人の力で回る事業かを見極める |
| 事業計画の妥当性評価 | 計画上の売上増に見合う投資が織り込まれているか、逆に投資だけが過大になっていないかを検証する |
| 将来キャッシュフローの予測 | 譲受後に追加で必要となる投資額を織り込み、フリーキャッシュフローの予測精度を高める |
| 競争優位の評価 | 生産効率や品質を支える設備が、同業と比べてどの水準にあるかを確認する |
過去の設備投資実績はどう読まれるか
買い手が最初に手をつけるのは、過去3〜5期の実績です。決算書と固定資産台帳を並べ、投資が足りているかどうかを数字で確かめにいきます。
定量指標で投資の過不足を見る
下表の指標は、財務DDの現場で必ずと言っていいほど計算されます。
| 指標 | 計算方法と読み取られ方 |
|---|---|
| CAPEX対減価償却費比率 | 設備投資額÷減価償却費。100%を下回る期が続けば、資産の目減りに投資が追いついていないサインと見られる |
| 設備投資対売上高比率 | 設備投資額÷売上高。同業の水準と比べ、過少投資なのか先行投資なのかを判断する |
| 固定資産回転率 | 売上高÷有形固定資産。投資した設備がどれだけ売上を生んでいるかを測る |
| 修繕費の推移 | 修繕費の金額と件数の年次推移。年々膨らんでいれば、更新の先送りを疑われる |
投資の中身を分類する
同じ金額でも、何に使ったかで意味はまるで違います。下表の区分に沿って中身が仕分けられます。
| 投資の種類 | 具体的な内容と見られ方 |
|---|---|
| 新規取得投資 | 新ラインの構築や新規事業向けの設備。成長戦略の本気度が表れる部分 |
| 更新投資 | 老朽設備の入替え。事業の維持に欠かせず、先送りは将来の負担として積み上がる |
| 修繕・保全 | 定期整備や部分修理。金額の急増は老朽化の兆候として拾われる |
| 戦略投資 | 省エネ・環境対応、ITシステム、研究開発設備など。法規制への対応遅れは譲受後の追加負担になる |
資本的支出と修繕費の区分という論点
大型工事を修繕費で一括処理していた、という例は珍しくありません。本来なら資産計上すべき支出が費用に回っていれば、過年度の利益が実態より小さく出ていたことになります。
税務上の判定基準
国税庁は、固定資産の使用可能期間を延ばす支出や価値を高める支出を資本的支出とし、維持管理や原状回復にあたる部分を修繕費として扱うと示しています。判定は名目ではなく実質で行う、という整理です(修繕費とならないものの判定)。
実務での判断軸
形式基準として、1回の支出が20万円未満、またはおおむね3年以内の周期で行う修理は修繕費にできます。区分が明らかでない場合は60万円未満、あるいは前期末の取得価額の10%以下であれば修繕費として処理が可能。支援現場では、この形式基準に寄りかかったまま根拠資料が残っていない工事が論点化しやすいところです。
決算書から見える事業特性
損益計算書で減価償却費が重いのか、人件費が重いのか。貸借対照表で固定資産が厚いのか、在庫が厚いのか。資産負債の実態把握と正常収益力の分析は、設備投資の読み方とセットで進みます。
固定資産の実態把握と遊休資産の確認
台帳の数字と現場の実物が合わない。財務DDで意外と多い落とし穴が、ここにあります。
固定資産台帳の精査
取得年月日、取得価額、耐用年数、償却方法、残存簿価が確認されます。除却したはずの設備が台帳に残っている、逆に稼働中の設備が台帳にない、といったズレは中小企業では珍しくありません。
現物確認で見られるところ
現地では、稼働状況、保守の行き届き具合、予備部品の確保状況などが見られます。生産設備が競争力の源泉になる会社ほど確認は細かく、工場やサプライチェーンの調査と一体で進みます。
遊休資産の扱い
使っていない設備や土地は、譲受企業にとって価値のない資産。売却できるならキャッシュインの材料になりますが、撤去費用がかさむものは逆に負担として評価されます。減損の兆候や過去の除却損の履歴も、あわせて確認されるポイントです。
リース・割賦に隠れた設備負担
設備をリースに切り替えれば、帳簿上のCAPEXは小さく見えます。とはいえ実質的な設備負担が消えるわけではありません。オペレーティングリースの残期間と月額、割賦の残債は、実態としての投資負担に足し戻して評価されます。
将来の設備投資計画のレビュー
過去の実績を押さえたら、次は計画の検証へ。ここでの論点は、計画が絵に描いた餅になっていないかどうかです。
計画に含まれる要素
- 投資額:各年度に予定している設備投資の総額
- 時期:発注、着工、稼働開始の見込み
- 期待効果:増産量、歩留まり改善、人員削減などの定量的な効果
妥当性を測る視点
下表の4つの視点で、計画の現実味が確かめられます。
| 評価の視点 | 買い手が検証する内容 |
|---|---|
| 過去実績との整合 | 過去の投資水準からかけ離れた計画になっていないか、根拠資料があるか |
| 市場環境との整合 | 需要の伸びや規制の動きと、投資の中身・時期が噛み合っているか |
| キードライバーとの連動 | 稼働率や拠点数など、売上を左右する要因と投資の関係を説明できるか |
| 実行の確度 | 稟議書、見積書、工期の裏付けがあり、着手の見込みが立っているか |
計画と実行のギャップ
資材価格の上昇で投資額が膨らむ、許認可待ちで着工が半年ずれる、導入しても期待した歩留まりに届かない。こうしたズレは、財務DDで求められる資料を通じて事前に洗い出され、事業計画の修正や契約条件の調整に反映されます。
維持投資と成長投資の分解
CAPEX分析の山場が、この分解。どこまでが「守り」で、どこからが「攻め」かを切り分ける作業です。
維持投資と成長投資の違い
維持投資
今の生産能力と品質を保つために欠かせない投資です。老朽設備の更新、定期メンテナンス、法令対応のための改修などが該当。これを削ると、数年後に品質や安全の問題として表面化します。
成長投資
増産、新規事業、新技術の導入など、将来の収益拡大を狙う投資。実施するかどうかは譲受企業の判断に委ねられるため、企業価値評価では維持投資と切り分けて扱われます。
見積もりの手法
維持投資の水準は、下表の手法を組み合わせて推定されます。
| 見積もりの手法 | 具体的な進め方 |
|---|---|
| 過去実績からの推計 | 直近3〜5期の平均投資額と減価償却費を突き合わせ、維持に必要な水準を推定する |
| 老朽化度からの積上げ | 主要設備の経過年数と更新単価から、今後5年程度の更新必要額を積み上げる |
| 事業計画からの分解 | 計画上の投資を、売上増を伴うものと伴わないものに仕分ける |
| 業界水準との比較 | 同業の設備投資対売上高比率と照らし、計画が過少か過大かを判断する |
キャッシュフローと企業価値への反映
維持投資は将来も発生し続ける前提で、フリーキャッシュフローから毎期差し引かれます。設備の入替えは在庫や仕入債務にも波及するため、資金創出力の分析や運転資本の見積もりと連動して評価されます。
譲渡価格の調整と表明保証への波及
譲受直後に数千万円規模の更新が必要と分かれば、その分を価値から差し引く交渉が入ります。あわせて、主要な事業用資産が正常に稼働している旨が表明保証条項に書き込まれるのが通例。指摘が大きければ、条件変更の交渉にまで発展します。
売り手が売却前に整える設備投資のチェックリスト
準備に時間をかけられるのは、打診を始める前だけ。当社が譲渡オーナーに初期段階でお願いしているのが、次の整理です。
資料面の準備
- 直近5期分の固定資産台帳(除却・売却の履歴を含む)
- 主要設備の取得年月、耐用年数、経過年数が一覧できる資料
- 修繕費の内訳(どの設備に、いくら、なぜ支出したか)
- リース・割賦契約の一覧と残債、残期間
- 稼働していない設備・遊休不動産の所在と、そうなった経緯
- 今後3年で想定される更新の時期と概算額
説明ロジックの準備
- 更新を見送った設備は、理由と現在の稼働状況をセットで語れるようにしておく
- 修繕費で処理した大型工事は、資本的支出との区分をどう判断したかの根拠を残す
- 補助金で取得した設備は、処分制限期間や承継の可否を事前に確認しておく
- 社長個人名義の車両や不動産を事業で使っている場合、切り分けを先に整理する
現場でよく見る落とし穴
台帳にだけ残る「存在しない資産」、投資履歴が社長の記憶しかない状態、そして売却を意識した直前期の投資圧縮。どれも中小企業の財務DDで繰り返し出てくる論点です。整理しておけば、説明で片がつく話も多いもの。
企業買収をご検討の方へ 欲しい会社は、待っていても見つからない プロ・アクティブサーチで候補先を開拓財務DDの設備投資分析に関するFAQ
譲渡オーナーから実際に寄せられることの多い質問をまとめました。
古さそのものより、更新にいくら必要でいつ来るのかが読めるかどうかで判断されます。現場ではまず、主要設備の経過年数と直近の修繕履歴を突き合わせます。金額の見通しが立っていれば、価格に織り込まれても交渉の余地は残ります。
一概には言えません。回収前の投資は、手元資金を減らすだけに終わることも。稼働に直結する更新なら前倒しの価値がありますが、見栄えを整えるための投資は評価されにくいところです。資金余力と売却時期の兼ね合いで判断します。
買い手が使わない資産は、残すと簿価と実態の差が論点になります。売却できるなら事前にキャッシュ化する選択も。ただし譲渡益への課税や撤去費用の負担を試算してから決めないと、かえって手取りが減ることもあります。
過年度の利益が調整され、正常収益力の見直しにつながります。指摘されやすいのは、金額が大きく判断の根拠資料が残っていない工事。契約書と工事内容が分かる資料を揃えておけば、説明で決着することも多いものです。

財務DDの設備投資分析で売り手が押さえる要点
設備投資分析は、過去の実績、固定資産の実態、将来計画の3つを突き合わせ、譲受後に必要となる投資額を見極める手続です。先送りした更新は、いずれ価格交渉の場に出てきます。整理しておけば説明できる話なのだと、そう捉えておくだけでも心構えは変わってきます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業の会社売却を数多く支援してきました。財務DDで問われる設備投資の論点も、税務と会計の両面から事前に整理できます。設備の状態に不安があれば、検討の初期段階でお声がけください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
-
国内大手証券会社にて顧客のお金や人生に関わる財産運用を助言。相続・事業承継専門の会計事務所を経て、当社では法人顧客の税務対策・申告、M&Aに係る財務・税務のアドバイザリーに従事。税理士
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月23日セルサイドデューデリジェンスとは?売り手のメリット・進め方・費用
- 2026年10月22日デューデリジェンスと基本合意書の関係|DD条項と売り手の備え方
- 2026年10月20日法務デューデリジェンスとは?M&Aの調査項目と売り手の備え方
- 2026年10月19日知的財産デューデリジェンスとは?M&Aの調査項目と売り手の備え方