「株は後継者に渡したいが、経営の主導権はまだ手放せない」。そんな悩みに応える自社株信託について、遺言代用信託など3つのスキーム、贈与税・相続税のかかり方、事業承継税制や遺留分の落とし穴を整理しました。後継者不在なら第三者承継(M&A)と比べるべき理由も、支援現場の視点で解説します。


事業承継信託とは|自社株を信託して後継者へ引き継ぐ仕組み
「株は息子に渡したい。でも経営の判断まで任せるのは、まだ早い」。事業承継の相談では、こうした声を何度も耳にします。
事業承継信託は、オーナーが持つ自社株を信託し、議決権と配当などの財産的な権利を、あらかじめ決めた条件で後継者へ移す仕組みです。「自社株信託」とも呼ばれ、主に親族内承継の場面で使われます。
委託者・受託者・受益者の3者で成り立つ
信託には3つの立場が登場し、事業承継ではここに議決権の指図権者が加わります。下表は、事業承継信託での典型的な役割分担です。
| 立場 | 事業承継信託での担い手 | 主な役割 |
|---|---|---|
| 委託者 | 現オーナー | 自社株を信託財産として拠出し、信託の目的を定める |
| 受託者 | 信託銀行・信託会社 または信頼できる親族 | 株主名簿上の株主として株式を管理する |
| 受益者 | 後継者 (当初はオーナー自身の場合もある) | 配当や株式価値などの経済的利益を受け取る |
| 指図権者 | オーナーまたは後継者 | 受託者に議決権の行使方法を指図する |
株式の名義と中身を別々の人に割り振れる
信託すると、株主名簿上の株主は受託者に替わります。とはいえ議決権は、信託契約で定めた指図権者の指示どおりに行使するのが一般的。名義・議決権・経済的利益の3つを分けて設計できる点が、贈与や相続にはない最大の特徴です。
商事信託と民事信託の違い
受託者を誰にするかで、信託は大きく2つに分かれます。コストと自由度のどちらを重視するかが、選ぶ際の分かれ目になります。
商事信託
信託銀行や信託会社が受託者となる形です。管理の確実性は高い反面、設定時と毎年の報酬がかかり、各社の商品の枠組みに沿った設計になりやすい面があります。
民事信託(家族信託)
親族など信頼できる個人が、報酬を目的とせずに受託者を務める形です。設計の自由度が高く費用も抑えやすいものの、受託者の事務負担は軽くありません。契約書の作り込みの巧拙が、そのまま結果を左右します。
事業承継信託が改めて注目される背景
帝国データバンクの調査によると、2025年の後継者不在率は50.1%まで低下しました。代表者交代の経緯では内部昇格が36.1%と、同族承継の32.3%を上回っています。M&Aほかも20.6%に達しました。
親族へ株式を確実に渡す設計の重要性が増す一方、承継先の選択肢そのものも広がりつつあります。信託を考える際は、この2つの流れを同時に意識しておきたいところです。
事業承継信託の3つのスキーム|遺言代用・他益・受益者連続
「信託はどれも同じ」と思われがちですが、実際は目的に応じて型を選びます。代表的なのは次の3つ。このうち遺言代用信託と受益者連続信託には、現行の信託法に特別な規定が置かれています。
遺言代用信託
生前はオーナー自身を受益者とし、死亡時に後継者が受益権を取得すると定める信託です。遺言の代わりに使えることから、この名で呼ばれています。
生前はオーナーが議決権と配当を保持する
オーナーが受益者兼指図権者であれば、信託後も議決権と配当は従来どおり手元に残ります。経営の実感はほとんど変わりません。それでいて、死亡後の株式の行き先だけは確定させておけるわけです。
遺産分割協議を待たずに経営権が移る
相続で株式を渡すと、遺産分割協議がまとまるまで株式は相続人全員の共有となり、議決権の行使が滞りがちです。遺言代用信託なら死亡と同時に後継者が受益権を取得するため、株主総会や役員選任が止まりません。遺産分割対策と合わせて考えたい論点です。
遺言との関係と受益者の変更
信託した株式は受託者名義に移っているため、後から書いた遺言で当然に行き先が変わるわけではありません。委託者は信託法90条により受益者を変更できるのが原則ですが、その方法は信託契約の定めに従います。遺言書による承継対策との役割分担は、設定時に決めておきましょう。
他益信託
信託の設定時点から、後継者を受益者とする信託です。株式の経済的な価値は先に後継者へ移し、議決権の指図権はオーナーが持ち続けます。
財産権を先に渡し経営の主導権は残す
「株価が低いうちに後継者へ移したいが、経営判断はまだ任せられない」。そんな場面に向く型です。株式贈与では株式を渡した瞬間に議決権も移りますが、他益信託なら両者を切り離せます。
設定時に後継者へ贈与税がかかる
後継者は対価を払わずに受益者となるため、設定時に贈与税の課税対象となります。対価を払って移す非上場株式の親族への譲渡とは、税金の種類も負担者も異なる点に注意が必要です。
後継ぎ遺贈型受益者連続信託
オーナーの死亡後は長男、長男の死亡後は孫というように、受益者を順番に指定しておく信託です。一族内での承継を長い目で設計したい場合に使われます。
2代先まで株式の行き先を決められる
遺言で指定できるのは、原則として自分の次に財産を受け取る人まで。長男の死後、株式が長男の配偶者側へ流れる事態を防ぎたいなら、この型が選択肢に入ります。
信託設定から30年という期間の上限
信託法91条は、設定から30年を経過した後に受益権を取得した受益者が死亡するまで、という効力の上限を定めています。何世代も先まで株式を縛れるわけではないため、計画は現実的な範囲で組むのが前提です。
3つのスキームの比較
3つのスキームの違いを下表に整理しました。自社の状況に近い列から検討すると、迷いが減ります。
| 比較項目 | 遺言代用信託 | 他益信託 | 後継ぎ遺贈型受益者連続信託 |
|---|---|---|---|
| 当初の受益者 | オーナー | 後継者 | オーナー |
| 後継者が受益権を得る時期 | オーナーの死亡時 | 信託の設定時 | オーナーの死亡時 (以降は順次交代) |
| 主な課税 | 死亡時に相続税 | 設定時に贈与税 | 受益者が替わるたびに相続税 |
| 議決権の指図 | 生前はオーナー | オーナーが保持 | 契約で定めた指図権者 |
| 向いている場面 | 相続時の経営の空白を避けたい | 株価が低いうちに財産を移したい | 3代目まで一族で承継したい |
事業承継信託のメリット
遺言を書いて安心していたのに、相続後に株式の行き先で兄弟がもめてしまった。支援現場では、この手の相談が決して珍しくありません。信託には、こうした事態を仕組みで防ぐ力があります。
経営権と財産権を分けて引き継げる
議決権は指図権としてオーナーに、配当や株式価値は受益権として後継者に。この切り分けは、普通株式の贈与や相続では実現できません。似た効果を狙える種類株式もありますが、定款変更や株主総会の特別決議が要るなど、準備の手間のかかり方が異なります。
自社株の分散と後継者争いを防ぐ
法定相続人が複数いても、受益権を取得する人を1人に定めておけば株式はばらけません。議決権が兄弟に散らばると、役員選任どころか将来の会社売却の意思決定すら難しくなります。分散防止は、将来の選択肢を守ることにもつながるのです。
相続発生時に経営の空白をつくらない
オーナー急逝時に最も困るのは、株主総会を開けず、代表者も決められない状態です。受益権が即座に移る設計なら、取引先や金融機関への説明も早く済みます。信用の揺らぎを最小限に抑えられる点は、見逃せない効果です。
認知症など判断能力の低下に備えられる
株主本人が判断能力を失うと、議決権の行使も株式の売却もできなくなります。成年後見制度は本人の財産保全が優先されるため、会社売却のような大きな決断は進めにくいのが実情。受託者と指図権者を決めておけば、会社の意思決定を止めずに済みます。
後継者に株式の買取資金が要らない
親族間の株式譲渡で承継すると、後継者は多額の買取資金を用意しなければなりません。価格を下げれば、同族会社の株式譲渡に特有の課税問題が生じます。信託なら受益権の移転で承継できるため、資金調達の負担はかかりません。
事業承継信託のデメリットと注意点
信託は万能に見えますが、使った瞬間に閉じる扉もあります。とくに税制と遺留分は、設定後に気づいても取り返しがつきにくい論点です。
事業承継税制の特例措置と併用できない
事業承継税制は、後継者が株式そのものを取得し、議決権を持つ株主になることを前提とした制度です。信託受益権の形で取得すると株主名簿上の株主は受託者となるため、原則として適用を受けられません。
特例措置の期限は2027年末に迫る
特例措置は、特例承継計画を2027年9月30日までに都道府県へ提出し、同年12月31日までに贈与・相続で株式を取得することが条件です。猶予割合は最大100%。信託を選ぶ前に、事業承継税制と会社売却を含めた税負担の比較を済ませておきましょう。
遺留分侵害額請求のリスクは残る
後継者以外の相続人には、最低限の取り分である遺留分があります。2019年7月に施行された民法改正で、遺留分は金銭で請求する権利に改められました。信託を使っても、この遺留分侵害額請求を封じることはできません。
信託の一部が無効とされた裁判例もある
2018年9月の東京地裁判決では、遺留分制度を逃れる目的とみられた信託の一部が、公序良俗に反して無効と判断されました。他の相続人に渡す財産を別に用意するか、遺留分の民法特例による合意を組み合わせるのが現実的な対策です。
他益信託は後から撤回しにくい
遺言代用信託であれば、オーナーは原則として受益者を変更できます。これに対し他益信託は、受益者である後継者の同意なしには信託を終わらせにくい仕組み。終了時に株式がオーナーへ戻れば、贈与税が問題になる場合もあります。
設計の手間と親族への説明
信託契約の作り込みには法律・税務の専門家の関与が欠かせず、商事信託なら継続的な報酬もかかります。仕組みが見えにくいぶん、家族から「財産を取り上げられるのでは」と誤解されることも。説明の場を早めに設けることが、後のもめごとを減らす近道です。
事業承継信託の税金|贈与税・相続税がかかるタイミング
信託すれば税金は安くなるのでしょうか。答えは、課税のタイミングが変わるだけで、税負担そのものが消えるわけではない、というもの。どの時点で誰に課税されるかを押さえておきましょう。
受益者課税が原則
税務上、信託財産は受益者が持っているものとみなされます。対価を払わずに受益者となった人には、贈与税または相続税がかかる仕組みです。国税庁の信託設定時の課税に関する解説でも、この扱いが示されています。
スキーム別の課税関係
下表は、スキームごとに課税が生じる主なタイミングをまとめたものです。
| 課税の場面 | 遺言代用信託 | 他益信託 | 後継ぎ遺贈型受益者連続信託 |
|---|---|---|---|
| 信託の設定時 | 課税なし (オーナーが受益者の自益信託) | 後継者に贈与税 | 課税なし (当初の受益者がオーナーの場合) |
| オーナーの死亡時 | 後継者に相続税 | 原則として新たな課税なし (契約内容による) | 次の受益者に相続税 |
| その後の受益者交代 | 該当なし | 該当なし | 交代のたびに相続税 |
| 配当の受取 | 受益者の配当所得 | 後継者の配当所得 | その時点の受益者の配当所得 |
受益者連続信託は評価の減額がない
受益者連続型の信託では、受益権に「生きている間しか持てない」といった制約が付いていても、制約がないものとして評価されます(相続税法9条の3)。2代先まで決めたからといって、各世代の税負担が軽くなるわけではありません。
自社株の評価額が税負担を左右する
受益権の評価は、信託財産である株式の相続税評価額がもとになります。業績が好調で純資産が厚い会社ほど、贈与税・相続税の負担は重くなりがち。信託の設計に入る前に、非上場株式の評価を試算しておくと判断を誤りません。
事業承継信託の手続と流れ
信託の出来は、契約書に署名する日よりも、その前の準備で決まります。ひな形のまま署名し、設定後に手戻りが生じるケースも少なくありません。
設定前に株主構成と定款を確認する
中小企業の株式の多くには譲渡制限が付いており、受託者へ株式を移すにも会社の承認が要ります。名義株や少数株主の有無、種類株式の発行状況も、この段階で洗い出しておきましょう。分散した株式は、金庫株として会社が買い取り、整理する方法もあります。
3つの設定方法から選ぶ
信託の設定方法は、信託契約・遺言・自己信託の3通りです。事業承継の実務では、信託契約による設定が主流になっています。
信託契約による設定
オーナーと受託者が信託契約を結ぶ、最も一般的な方法です。後継者は契約の当事者にならず、受益者となった旨の通知を受ければ足ります。内容の明確さと証拠力を考え、公正証書で作成するのが通例です。
遺言による設定
遺言の中で信託を設定する方法で、オーナーの死亡時に効力が生じます。生前の管理には使えず、遺言の有効性が争われるリスクも抱えるため、事業承継での採用例は多くありません。
自己信託による設定
オーナー自身が受託者を兼ね、公正証書などで信託を宣言する方法です(信託法3条3号)。株主名簿の名義を動かさずに受益権だけを後継者へ移せる反面、債権者保護のための特別な規定もあり、設計には慎重さが求められます。
株主名簿の書換と運用開始
受託者への株式移転について会社の承認を得たら、株主名簿を受託者名義に書き換えます。以後は受託者が指図に従って議決権を行使し、配当は受益者へ渡る流れです。招集通知の宛先も変わるため、社内の事務担当者とも手順を共有しておきましょう。
事業承継信託と会社売却(M&A)の関係
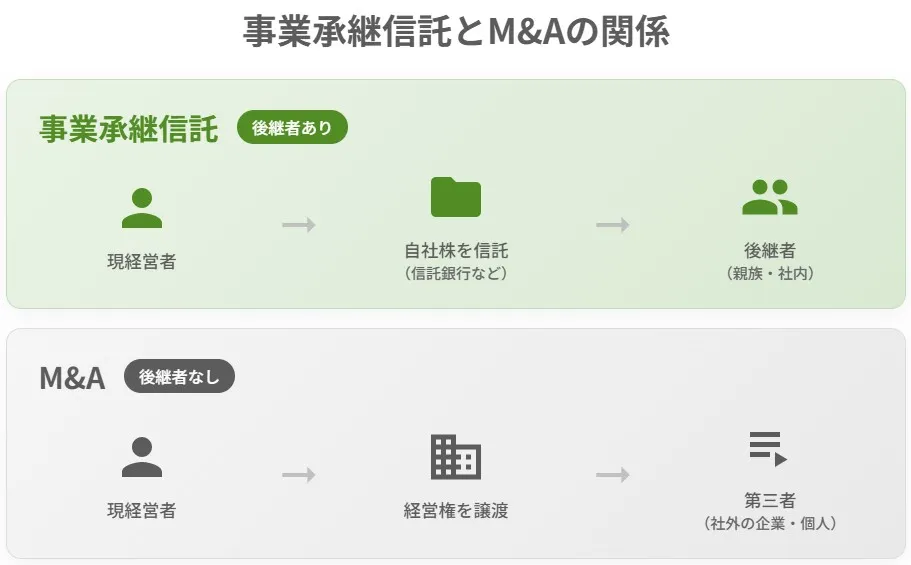
もし後継者が継がなかったら。信託を検討している方ほど、一度はこの問いに向き合う価値があります。信託は後継者の存在を前提とした道具であり、その前提が崩れたときの出口は第三者承継、つまりM&Aだからです。
信託は親族内承継、M&Aは第三者承継の手段
事業承継信託は、親族や従業員承継の後継者へ株式を確実に渡すための仕組みです。M&Aは、社外の譲受企業へ株式を譲渡し、譲渡オーナーが対価を受け取る方法。事業承継とM&Aの違いは、誰が経営を引き継ぐかと、オーナーの手元に対価が残るかの2点に集約されます。
信託した株式でも会社売却はできる
支援現場では、信託を組んだ後に後継者の意向が変わり、第三者への会社売却へ方針転換する相談も珍しくありません。信託財産の株式でも売却はできますが、通常の株式譲渡より確認事項が増えます。
売主になるのは受託者
株主名簿上の株主は受託者なので、株式譲渡契約の売主は原則として受託者です。信託契約に株式を処分する権限が書かれていなければ、契約の変更から始めることになります。譲渡制限株式の会社売却と同じく、会社の譲渡承認も欠かせません。
他益信託では売却代金が後継者に入る
売却代金は信託財産となり、受益者に帰属します。税務上も、受益者が株式を譲渡したものとして譲渡所得が課税されます。他益信託で後継者を受益者にしていれば、対価はオーナーではなく後継者の手元へ。引退後の生活資金を会社売却の手取り額で賄うつもりなら、見落とせない論点です。
信託を終了してから売る選択肢
委託者と受益者が合意すれば、信託は原則としていつでも終了できます(信託法164条)。株式をオーナー名義に戻してから売れば、取引の形は通常の株式譲渡と同じです。ただし他益信託で株式をオーナーへ戻すと贈与税が問題になり得るため、終了と売却の順序は税理士と詰めてから決めましょう。
買い手が確認する書類
譲受企業はデューデリジェンスで、信託契約書、指図権者と受益者の同意、株主名簿の記載を必ず確認します。交渉が始まってから書類を集めると、スケジュールが遅れる原因になりやすい部分です。
信託を組む前に確認したいチェックリスト
当社が承継方法の相談を受ける際に確認している項目を、下表にまとめました。答えに詰まる項目があれば、信託の設計を急がず、選択肢を並べ直すことをおすすめします。
| 確認項目 | 答えに詰まる場合に起こりやすいこと |
|---|---|
| 後継者本人が継ぐ意思を明言しているか | 設定後に方針転換となり、信託の終了や組み直しが必要になる |
| 自社株以外に、他の相続人へ渡せる財産があるか | 遺留分侵害額請求を受け、後継者が多額の金銭を用意する事態になる |
| 事業承継税制の特例措置と税負担を比べたか | 猶予を受けられたはずの贈与税・相続税を負担してしまう |
| 信託契約に受託者の処分権限を入れたか | 会社売却を決めても、契約変更の合意形成から始めることになる |
| 受託者が死亡した場合の後任を決めたか | 株式の管理者が不在となり、議決権を行使できなくなる |
| 第三者承継した場合の手取り額を試算したか | より有利な選択肢を比べないまま、承継方法を固定してしまう |
後継者不在なら会社売却を並行して検討する
後継者候補が見当たらない会社にとって、信託は解決策になりません。株式の行き先を決めても、経営を担う人がいなければ事業は続かないからです。後継者がいない会社では、事業承継型M&Aで譲受企業に経営を託す方が、従業員の雇用と取引先を守りやすくなります。
判断の出発点は自社の企業価値を知ること
信託か会社売却かを比べるには、税務上の株価だけでなく、M&Aで評価される価格も知っておく必要があります。両者に大きな開きが出ることも多く、企業価値評価の結果が判断を変えることは珍しくありません。
比較の相手が見つからないときは、事業承継の相談先を選ぶところから始めましょう。事業承継コンサルティングや事業承継アドバイザリーを使い、第三者の目で並べて見るのも一案です。
事業承継信託に関するFAQ
事業承継信託を検討するオーナーから、よく寄せられる質問にお答えします。
商事信託なら信託銀行などへの設定報酬と毎年の管理報酬、民事信託なら専門家への設計報酬と公正証書の作成費用が中心です。金額は株式の評価額や設計の複雑さで大きく変わるため、現場では複数の専門家から見積もりを取るよう勧めています。
長男を受託者にすること自体は可能です。ただし長男が唯一の受益者も兼ね、その状態が1年続くと信託は終了します(信託法163条)。受託者と受益者の組み合わせは、設計段階で専門家と確認しておきたい部分です。
遺言代用信託のようにオーナーが受益者の形なら、信託を終了して株式を戻し、改めて贈与することで適用を検討できる場合があります。他益信託は後継者が受益権を取得済みのため、同じ方法は取りにくいのが実情です。特例措置の期限は2027年12月31日です。
信託契約で後任の受託者を決めておけば、その人が引き継ぎます。定めがなければ委託者と受益者の合意で新たな受託者を選びますが、1年以内に就任しないと信託は終了してしまいます(信託法163条)。親族が受託者を務める民事信託では、後任を2番手まで決めておくと安心です。

事業承継信託のまとめ|後継者の有無で会社売却と比べる
事業承継信託は議決権と財産権を分けて後継者へ渡せる一方、事業承継税制と併用できず、遺留分の問題も残ります。後継者の意思と税負担を確かめ、会社売却とも並べて比べることが大切です。迷いがあるのは当然のこと、一人で抱え込む必要はありません。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富な担当者が、信託や事業承継税制との比較も含め、会社売却という選択肢を税務の視点から整理します。まずはお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月23日M&Aでリストラはある?手法別の影響と従業員を守る売り手の対策
- 2026年10月22日M&AのTSAとは?移行サービス契約の期間・対価と売り手の注意点
- 2026年10月22日M&Aの課題とは?中小企業の会社売却で起きる問題と段階別の対策
- 2026年10月22日M&Aの本おすすめ30選|会社売却を考える経営者が読む順番