上場企業から「株で払いたい」と提案されたら、受けるべきか。株式交換は資金を使わずに100%子会社化できる手法ですが、譲渡オーナーの手元には現金が残らず、株価の変動や換金の難しさも伴います。株式譲渡・株式移転との違い、会社法の手続、課税繰延べの条件、受け入れの可否を見極める視点を解説します。


株式交換による買収とは|株式を対価に100%子会社化する手法
「現金ではなく、うちの株で払いたい」。上場企業からこう提案され、どう受け止めればよいか迷って相談に来られる譲渡オーナーは珍しくありません。
株式交換とは、対象会社の発行済株式のすべてを譲受企業へ移し、その対価として譲受企業の株式を株主に交付する手続です。会社法第2条第31号に定める組織再編の一つで、対象会社は譲受企業の100%子会社になります。
株式交換の仕組み
契約を結ぶのは会社同士でも、株式を手放すのは対象会社の株主。譲渡オーナーは自社株を差し出し、代わりに譲受企業の株主になります。
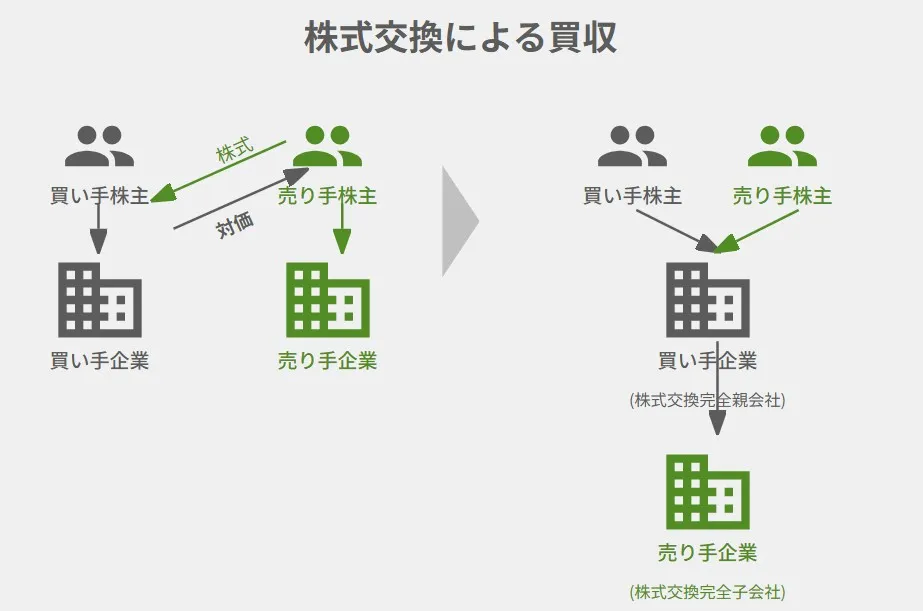
現金が動かないため、資本業務提携を一歩進めて相手をグループに迎え入れる手段としても使われています。
対価は譲受企業の株式だけとは限らない
対価の主流は譲受企業自身の株式。ただ、会社法上はほかの財産を交付することも認められています。下表は、株主が受け取る対価の型ごとの違いです。
| 対価の型 | 株主が受け取るもの | 主に使われる場面 |
|---|---|---|
| 通常の株式交換 | 譲受企業の株式 | 上場企業による中小企業の子会社化 |
| 三角株式交換 | 譲受企業の親会社の株式 | グループ会社を受け皿にした子会社化 |
| 現金対価の株式交換 | 金銭 | 少数株主の整理を兼ねた100%化 |
親会社の株式を対価にする発想は三角合併と共通です。現金が混ざると税務の扱いが一変する点は、後半で取り上げます。
中小企業M&Aで株式交換が選ばれる場面
中小企業の会社売却は、現金を対価にする株式譲渡が大半を占めます。では、株式交換が候補に上がるのはどんなときか。実務では、次の2つの場面にほぼ限られます。
上場企業グループへの傘下入り
譲受企業が上場していれば、受け取った株式は市場で売れます。大手の傘下で成長を加速させ、統合後の株価上昇も取りにいく考え方。上場企業への会社売却を選ぶ際の、一つの選択肢になります。
グループ内の組織再編
兄弟会社を親子関係に組み替えるなど、オーナーが同じ会社同士の再編にも使われます。資金を動かさず、資本関係だけを整理できるからです。
株式交換と株式譲渡・株式移転・株式交付の違い
名前の似た手法が多く、初めて検討する方ほど取り違えやすい分野です。下表で、子会社化に使われる主な手法を対価と強制力の観点から比べてみます。
| 手法 | 株主が受け取る対価 | 取得できる割合 | 反対株主への強制力 | 主な使われ方 |
|---|---|---|---|---|
| 株式交換 | 譲受企業の株式など | 100% | あり 特別決議で全株が移る | 上場企業による子会社化、グループ再編 |
| 株式譲渡 | 現金 | 合意した株数 | なし 株主ごとの合意が前提 | 中小企業M&Aの主流 |
| 株式移転 | 新設会社の株式 | 100% | あり | 持株会社の設立 |
| 株式交付 | 譲受企業の株式など | 過半数から100% | なし 応じた株主のみ | 過半数取得による子会社化 |
| TOB(公開買付け) | 主に現金 | 応募された株数 | なし | 上場会社の株式取得 |
株式譲渡との違い
差は対価と取引の単位にあります。株式譲渡は、株主一人ひとりが株式を売って現金を受け取る取引。株式交換では会社同士の契約と株主総会決議によって全株が一度に移り、株主は現金の代わりに株式を手にします。
株式移転との違い
どちらも100%の親子関係をつくる点は同じです。分かれ目は、親会社が既存の会社か新設会社か。既存の会社を親にするのが株式交換、新たに設立する会社を親にするのが株式移転で、後者は持株会社づくりの定番です。
株式交付との違い
2021年施行の改正会社法で導入された株式交付は、過半数の取得で足り、全株の取得までは求められません。応じた株主からだけ取得する仕組みのため、100%化を確実に狙う場面では株式交換に分があります。
買い手から見た株式交換による買収のメリットとデメリット
譲受企業は、なぜ現金ではなく株式交換を提案するのでしょうか。相手の狙いを知っておくと、交渉の場で条件の意味が読めるようになります。
買い手のメリット
譲受企業にとっての利点は大きく2つ。資金面と支配権の確保です。
買収資金を用意しなくてよい
対価は自社株なので、銀行借入や手元資金を使わずに済みます。資金を設備投資に回したい成長企業や、借入枠を温存したい企業が株式交換を好むのはこのためです。
反対株主がいても100%子会社にできる
両社の株主総会で特別決議(議決権の過半数が出席し、その3分の2以上が賛成)が成立すれば、反対した株主の株式も含めてすべてが譲受企業に移ります。反対株主の保護は、公正な価格での株式買取請求権で図られる仕組みです。
買い手のデメリット
もっとも、譲受企業の側にも見落とせない負担があります。
株式の希薄化と株価の下落
対価の株式は、新株の発行か自己株式の処分で用意します。発行済株式数が増えれば1株あたり利益は薄まり、上場企業なら株価の下落要因にもなり得るところ。統合効果が評価されて、逆に上がることもあります。
簿外債務も含めて引き継ぐ
会社ごと子会社化するため、決算書に載っていない簿外債務も引き継がれます。譲受企業がデューデリジェンスで細かく調べ、契約で表明保証を求めてくるのはこのためです。
株主構成が変わる
交付する株式が多いと、譲渡オーナーが譲受企業の大株主になる場合も。経営への発言力が生まれるため、譲受企業は交付株数の上限や役員就任の有無を慎重に設計してきます。
売り手オーナーから見た株式交換のメリットとデメリット
ここからが、会社売却を考えるオーナーにとっての本題です。株式交換は「会社を手放して現金を得る」取引ではない、という前提を最初に押さえてください。
売り手のメリット
株式で対価を受け取ることには、現金にはない利点もあります。
統合後の成長を株主として享受できる
譲受企業の株主になるため、統合効果で株価が上がれば資産も増える計算です。自社の技術や顧客基盤が大手グループで伸びる見込みがあるなら、現金化を急がない選択にも合理性があります。
一定の条件で譲渡益課税を繰り延べられる
所得税法第57条の4により、対価が譲受企業またはその親会社の株式だけであれば、株式交換の時点では譲渡益に課税されません。受け取った株式を将来売るとき、元の取得費を引き継いで課税される仕組みです。
剰余金の配当や、反対株主が買取請求で受け取る金銭は、この判定から除かれます。手取りが入る時期が株式譲渡と大きく異なる点は、株式交換による会社売却を検討するうえで最初に理解しておきたい違いです。
適格株式交換と株主の課税は別の話
よく混同されるのが、適格株式交換との関係。適格かどうかで変わるのは主に対象会社側の課税で、非適格になると土地や有価証券など一定の資産の含み損益を時価で評価し直して課税されます(法人税法第62条の9)。資本関係のない会社同士なら、事業の関連性や従業員の引継ぎなど、共同事業要件と呼ばれる複数の条件を満たすことが求められます。
売り手のデメリット
見落とされやすいのは、むしろデメリットの側です。理解が浅いまま話が進みかけていた、という相談は当社にも少なからず寄せられます。
手元に現金が残らない
引退後の生活資金、相続税の納税資金、借入の返済。会社売却で現金を確保したい事情があるなら、株式交換だけでは応えきれません。経営者保証の解除も、株式譲渡と同様に譲受企業との交渉で別途詰める事項です。
受け取った株式の価値が動く
契約時に決めた交換比率は、効力発生日までに相場が動いても原則として変わりません。上場株式なら、受け取った後の値下がりリスクもオーナー個人の負担です。
非上場株式では換金が難しい
譲受企業が非上場だと、受け取った株式には売買の市場がありません。譲渡制限が付いていることも多く、売りたいときに売れない資産を抱える結果になりがちです。
会社売却で株式交換を受け入れるかの判断軸
株価が上がるかもしれない、という期待だけで株式交換に傾き、後から納税資金が足りないと気づく。支援現場で見かける典型的なつまずきです。提案の魅力より先に、自分の資金計画と照らし合わせることから始めましょう。
提案を受けたら最初に確認する5項目
当社では株式交換の提案を受けた譲渡オーナーと、下表の項目を最初に確認しています。右の列に当てはまる項目が多いほど、株式譲渡や現金との組み合わせを検討する余地は大きいということ。
| 確認項目 | 株式交換が向くケース | 株式譲渡が向くケース |
|---|---|---|
| 譲受企業の上場有無 | 上場企業で株式の流動性が高い | 非上場企業、または株価の変動が大きい |
| 現金の必要性 | 生活資金や納税資金を別に確保できている | 引退資金や借入返済に現金が要る |
| 経営への関与 | 統合後も役員として成長に関わりたい | 引き継ぎ後は経営から離れたい |
| 株価変動への耐性 | 一時的な値下がりを待てる | 資産の目減りは避けたい |
| 他の株主の意向 | 親族株主も株式で受け取ることに賛成 | 少数株主が現金での買取りを望んでいる |
譲受企業の決算と株価の推移を自分で確かめる
株式交換では、譲渡オーナーが譲受企業の株主になります。つまり、相手の会社に投資するのと同じこと。直近数年の決算書や株価の推移に加え、1日あたりの売買高まで見ておくと安心です。売買高が少ない銘柄だと、まとまった株数を売ろうとしたときに株価を押し下げてしまいます。
現金が要るなら役員退職金との組み合わせを考える
対価に一部でも現金を混ぜると所得税法第57条の4の繰延べが使えず、交換した株式の含み益まで課税対象に。そこで実務では、株式交換の前に対象会社から役員退職金を支給し、現金を確保する設計を検討します。
退職金は株式の対価ではないため、繰延べの判定には直接影響しません。ただし退任の実態や支給額の妥当性は税務で問われやすく、金額と時期は税理士を交えて決めておくのが前提です。
受け取る株式の売却制約を契約前に確かめる
上場株式でも、すぐ自由に売れるとは限りません。インサイダー取引規制に加え、保有割合が5%を超えれば大量保有報告書の提出が求められます。契約で一定期間の売却制限(ロックアップ)を付けられることもあるため、条項は事前に確認しておきたいところです。
少数株主の意向を先に確認する
特別決議を満たせば手続は進みますが、反対株主は買取請求で現金化を求めてきます。対象会社から予定外の資金が流出するため、配偶者や子が持つ株式は事前に話をつけておくのが定石。親族以外の株主が残っているなら、少数株主の整理を売却前に済ませておくと交渉がまとまりやすくなります。
株式交換による買収手続の流れ
株式譲渡なら株主と譲受企業の契約で完結しますが、株式交換では両社が会社法上の手続を順に踏む必要があります。全体の流れは下表のとおりです。
| 手順 | 主な内容 | 会社法の条文 |
|---|---|---|
| 1. 株式交換契約の締結 | 対価や効力発生日などを定める | 第767条・第768条 |
| 2. 事前開示書類の備置 | 契約内容などを本店に備え置く | 第782条・第794条 |
| 3. 株主総会の特別決議 | 効力発生日の前日までに承認を得る | 第783条・第795条 |
| 4. 通知・公告と株式買取請求 | 効力発生日の20日前までに株主へ通知 | 第785条・第797条 |
| 5. 債権者保護手続 | 一定の場合に限り実施 | 第789条・第799条 |
| 6. 事後開示書類の備置 | 効力発生後6ヶ月間備え置く | 第791条・第801条 |
株式交換契約の締結
両社の取締役会などで承認したうえで、株式交換契約を結びます。契約に定める主な事項は次のとおりです。
- 両社の商号と住所
- 株主に交付する対価の種類と数
- 対価の割当てに関する事項
- 効力発生日
事前開示書類の備置
契約内容や対価の相当性などを記した書面を、両社の本店に備え置きます。株主や債権者がいつでも閲覧できるよう、効力発生日後6ヶ月まで保管する決まりです。
株主総会での承認決議
両社とも、効力発生日の前日までに株主総会の特別決議で承認を得るのが原則。ただし規模や持株比率によっては、総会を省略できる場合があります。
簡易株式交換
交付する対価の額が譲受企業の純資産額の5分の1以下なら、譲受企業側の総会決議は原則不要です。中小企業を譲り受ける上場企業では、この形になりやすい傾向があります。一定数の株主が反対を通知した場合は、総会での承認が必要に戻る点に注意。
略式株式交換
一方の会社が他方の議決権の90%以上を持つ特別支配会社なら、支配される側の総会決議を省略できます。グループ内再編でよく使われる形です。
反対株主の株式買取請求
対象会社は効力発生日の20日前までに、株主へ株式交換を行う旨を通知または公告します。反対する株主は会社に公正な価格での買取りを請求でき、価格で折り合わなければ、最終的には裁判所が価格を決定する流れです。
債権者保護手続
株式交換は会社の財産を動かさないため、債権者保護手続は原則として要りません。実施が求められるのは、譲受企業の株式以外を対価にする場合や、新株予約権付社債を引き継ぐ場合です。
事後開示と登記
効力発生後は、移転した株式数や買取請求の経過などを記した書面を6ヶ月間備え置きます。譲受企業が新株を発行したなら、発行済株式総数などの変更登記も忘れずに。
株式交換比率の決め方と株価評価
交渉で最ももめやすいのが交換比率です。対象会社の株式1株に対して譲受企業の株式を何株渡すかという数字で、譲渡オーナーの受け取る価値を直接左右します。
交換比率の計算イメージ
株式交換比率は、両社の1株あたり価値を割り算して求めます。たとえば対象会社の1株価値が10万円、譲受企業の株価が2,000円なら比率は1対50。発行済株式1,000株の対象会社であれば、株主全体に5万株、金額にして1億円相当が交付されます。数字は説明用の例です。
非上場の対象会社の株価をどう評価するか
上場している譲受企業は市場株価が基準になりますが、非上場の対象会社には市場価格がありません。DCF法など複数の手法で企業価値評価を行い、利害関係のない第三者算定機関の評価で恣意性を排除するのが通例です。
非上場同士の株式交換は評価でもめやすい
両社とも非上場の場合、どちらの株価も評価の前提次第で動きます。片方だけ評価を甘くすれば、比率は一方に傾くもの。同じ前提と手法で両社を評価し、差が出た理由を説明できる状態にしておくことが欠かせません。
株式交換による買収の事例|伝統技術を持つ製造業の子会社化
理屈だけでは、なかなかイメージが湧きにくいもの。みつきコンサルティングが仲介した案件から、株式交換で子会社化した事例を紹介します。
株式交換で神社寺院向け授与品の伝統技術を獲得
下表は、この案件の当事者とスキームの概要です。
| 項目 | 案件の概要 |
|---|---|
| 譲渡企業 | 寺社向け授与品の製造(売上約150億円) |
| 譲受企業 | 上場の商業印刷グループ(売上約800億円) |
| スキーム | 株式交換 |
成約の背景と狙い
事業拡大を進める上場の印刷・工芸品グループが、株式交換で授与品メーカーを100%子会社化した案件です。コロナ禍の株価調整を経て成立し、20年培われた伝統技術と全国の職人ネットワークを取り込んで、グループ内の技術融合による新市場の開拓につなげています。
事例から読み取れること
譲受企業が上場企業であれば、受け取った株式を市場で換金する道が残ります。業種や規模の異なるM&Aの成約事例を見比べると、株式交換が選ばれた背景の違いも見えてくるはずです。
株式交換により神社寺院の授与品の伝統技術を獲得
売り手:寺社物品品製造(売上約150億円)
買い手:商業印刷(売上約800億円)
スキーム:株式交換
印刷・工芸品グループ(上場)が、事業拡大戦略の一環として、株式交換により神社寺院授与品の製造企業を完全子会社化。コロナ禍での株価調整を経て20年培われた伝統技術と全国の職人ネットワークを獲得し、グループ内の技術融合による新市場開拓を実現。
株式交換による買収に関するFAQ
株式交換の提案を受けた売り手オーナーから、よく寄せられる質問を取り上げます。
会社法上は可能です。ただ、受け取る株式に市場がなく換金しにくいため、現金を対価にする企業買収と比べて売り手にとっての魅力は下がりがち。グループ内再編か、上場計画が具体的にある場合に絞って検討するのが現実的です。
端数を売却した代金を金銭で受け取っても、原則として繰延べは維持されます。国税庁の所得税基本通達では、端数分の株式が交付されたものとして扱い、その部分だけを譲渡として課税する考え方です。実質的に対価と認められる金銭なら、話は別になります。
譲受企業との合意次第です。現場では、引き継ぎ期間として一定期間、子会社の役員に残る形がよく見られます。役員報酬や任期は株式交換契約とは別に取り決めるもの。売却後の役割は、条件交渉の段階で明確にしておきましょう。
できます。先に一部の株式を現金で譲渡し、残りを株式交換で移す2段階の方法です。現金で譲渡した部分には株式譲渡の税金がかかり、株式交換の部分は条件を満たせば繰延べの対象に。同時に現金と株式を受け取る混合対価とは扱いが違うため、順番は税理士と詰めておきます。
相続の時点では譲渡益に課税されず、相続人が売却したときに元の取得費を引き継いで課税されます。上場株式なら、相続税の評価は死亡日の終値と、死亡した月以前3ヶ月の各月平均額のうち最も低い価額。相続税と将来の譲渡益課税の両方を見込んだ資産設計が欠かせません。

株式交換による買収は現金化の時期と税金で判断する
株式交換は、譲受企業が資金を使わずに100%子会社化できる一方、譲渡オーナーは現金ではなく株式を受け取る手法です。課税繰延べの利点と換金の難しさを比べ、生活資金や納税資金まで見通して判断しましょう。初めての決断に迷うのは当然のことです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富な担当者が、株式交換と株式譲渡のどちらが手取りと将来設計に合うかを税務面から一緒に検証します。提案を受けた段階から、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第二部長/M&A担当ディレクター
-
ヘルスケア分野に関わる経営支援会社を経て、みつきコンサルティングでは事業計画の策定、モニタリング支援事業に従事。運営するファンドでは、投資先の経営戦略の策定、組織改革等をハンズオンにて担当。東南アジアなど海外での業務経験から、クロスボーダー案件に関しても知見を有する。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月5日新設分割とは?吸収分割との違い・手続・税務と会社売却での活用法
- 2026年10月29日事業承継の減資とは?目的と無償・有償の違い、会社売却前の注意点
- 2026年10月27日多角化M&Aとは?メリット・リスクと異業種の買い手に売る判断軸
- 2026年10月26日プロキシーファイトとは?委任状争奪戦の事例と会社売却前の株主対策