会社を売った後、社員や取引先は本当に守られるのか。その答えを左右するのが、M&A成立後に経営や業務、人事、社風をすり合わせるPMIです。中小企業庁のガイドラインに沿って、統合の領域とDay1からの段取り、よくある失敗を整理しました。交渉段階で決めておきたい引継ぎ期間や雇用条件、役員退職金の注意点も解説します。


M&AのPMIとは
PMIは「Post Merger Integration」の略で、M&Aの成立後に、経営の仕組みや業務、社員の意識をすり合わせていく統合作業を指します。M&Aの流れのなかでは最終盤にあたる工程です。株式と譲渡代金を受け渡すM&Aのクロージングを境に、本格的に動き出します。
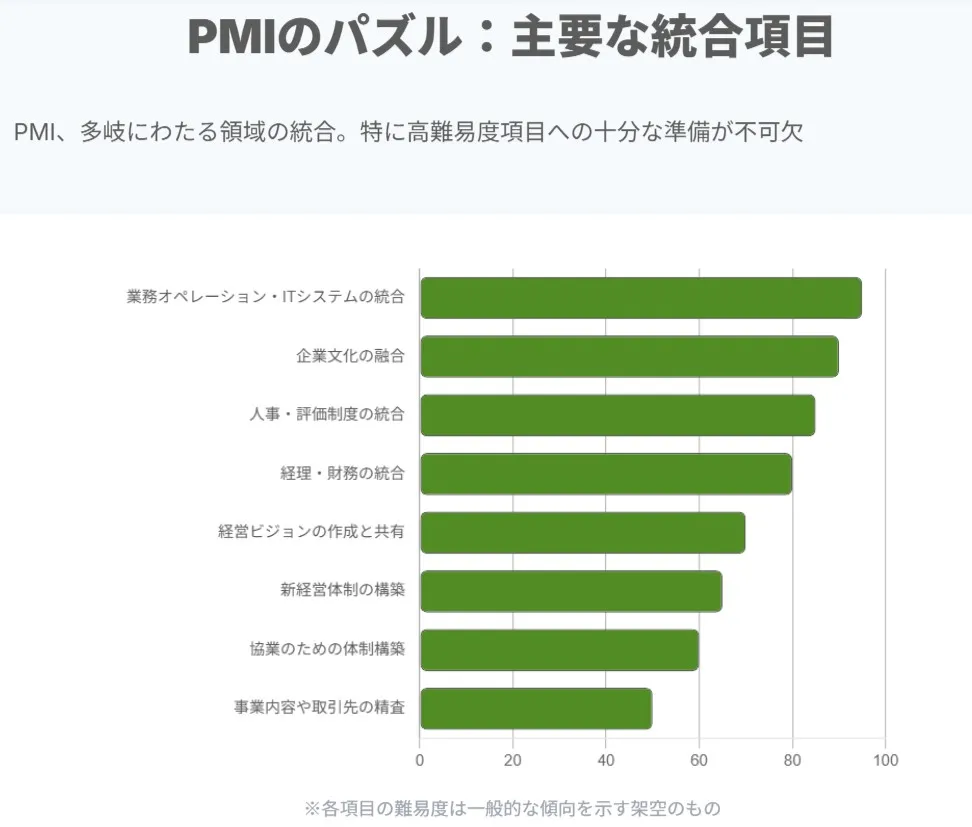
中小企業庁が示すPMIの定義
中小企業庁の解説では、PMIを主にM&A成立後に行う統合に向けた作業とし、M&Aの目的を実現して統合の効果を最大限に引き出すためのプロセスと説明しています。同庁が2022年3月に公表した中小PMIガイドラインも、M&Aの成立を「スタートライン」と位置づけました。契約はゴールではなく、統合の出発点という考え方です。
クロージングで終わりではない理由
「契約書に判を押せば一段落」と考えるオーナーは少なくありません。実際には、2社の制度や人が同じ方向を向くまで統合作業が続きます。基幹システムの切り替えで現場が混乱したり、評価制度への不満から優秀な社員が辞めたり、社風の違いから派閥が生まれたり。期待したシナジー効果(相乗効果)が出ないまま、こうした問題だけが表に出るケースもあります。
PMIの目的と期待できる効果
何を優先するかは案件ごとに違います。それでも、目指す方向には共通する型があるもの。下表に、目的ごとの主な取組と得られる効果をまとめました。
| PMIの目的 | 主な取組 | 期待できる効果 |
|---|---|---|
| 経営の方向性をそろえる | 経営理念やビジョンを共有し、意思決定の流れと報告のルールを決める | 社員の迷いが減り、統合後の判断が速くなる |
| 事業を止めずに引き継ぐ | 属人化した業務や取引先との関係を棚卸しし、引継ぎの計画を立てる | 売上の落ち込みや取引の停止を防げる |
| シナジーを実現する | 販路の相互活用や共同調達など、両社の強みを掛け合わせる施策を進める | 売上の拡大とコストの削減を通じて企業価値が高まる |
| リスクを抑える | 法務・労務・会計の課題を洗い出し、規程や管理体制を整える | 想定外のトラブルや損失を未然に防げる |
売り手にもPMIが関係する理由
PMIを進めるのは譲受企業なのに、譲渡オーナーまで知っておく必要があるのか。初回のご相談でよく受ける質問です。答えは明快で、大いに関係があります。社員の雇用や取引先との関係、オーナー自身の手取りや個人保証まで、PMIの出来しだいで変わるからです。
社員の雇用と取引先との関係が左右される
中小PMIガイドラインで紹介されている調査では、譲渡側がM&Aで重視する事項として、従業員の雇用維持を挙げる割合が際立って高くなっています。ただ、雇用が本当に守られるかは、成約後の人事制度の統合や処遇の決め方しだい。M&A後の従業員の処遇や主要取引先との関係を守れるかどうかは、PMIの段階で形になります。
売り手の引継ぎが統合の成否を分ける
主要な取引先との関係や社内の暗黙のルールは、多くの場合オーナーの頭の中にあります。同ガイドラインも、譲渡側経営者の協力を得ることを勧め、その役割や在籍期間をM&A成立前に合意しておくよう求めています。引継ぎの期間と立場をどう決めるかは、会社売却後の社長の役割を考えるうえでも大きな分かれ道です。
譲渡対価や個人保証にも影響する
譲渡対価の一部を成約後の業績に連動させるアーンアウトを使う場合、PMIの成否はそのまま受取額に跳ね返ります。借入金に付いている社長の個人保証の解除も、クロージングの前後に金融機関と調整する手続で、PMIの初動と重なる部分。統合の進み具合は、オーナーの手元に残るお金や保証の行方とも無縁ではありません。
PMIで統合する4つの領域
2つの会社を1つにまとめる作業は、家具の配置換えというより、生活習慣の違う家族が同居を始める感覚に近いもの。中小PMIガイドラインは、取組を「経営統合」「信頼関係構築」「業務統合」の3つに整理しています。実務では業務統合から人事制度を切り出し、経営・業務・人事・意識の4領域で考えると抜け漏れが減ります。
4つの領域の全体像
各領域で手を付ける項目と、対象会社から見た変化を下表にまとめました。どこまで深く統合するかは、このあと説明する3つの型によって変わります。
| 統合の領域 | 主な統合項目 | 中小PMIガイドラインでの主な区分 | 対象会社から見た変化 |
|---|---|---|---|
| 経営統合 | 経営方針、取締役の構成、決裁権限、報告ルール | 経営統合 | 意思決定の流れや報告の頻度が変わる |
| 業務統合 | 業務プロセス、取引条件、基幹システム、会計処理 | 業務統合 | 使うシステムや書類の書式が変わる |
| 人事制度の統合 | 給与体系、評価制度、福利厚生、就業規則 | 業務統合(管理機能) | 評価の基準や手当の扱いが見直される |
| 意識統合 | 企業理念、行動指針、社内コミュニケーション | 信頼関係構築 | 新しい理念の共有や交流の場が増える |
統合の深さを決める3つの型
すべてを譲受企業のやり方に合わせるとは限りません。統合の深さは、大きく3つの型で整理するのが一般的です。
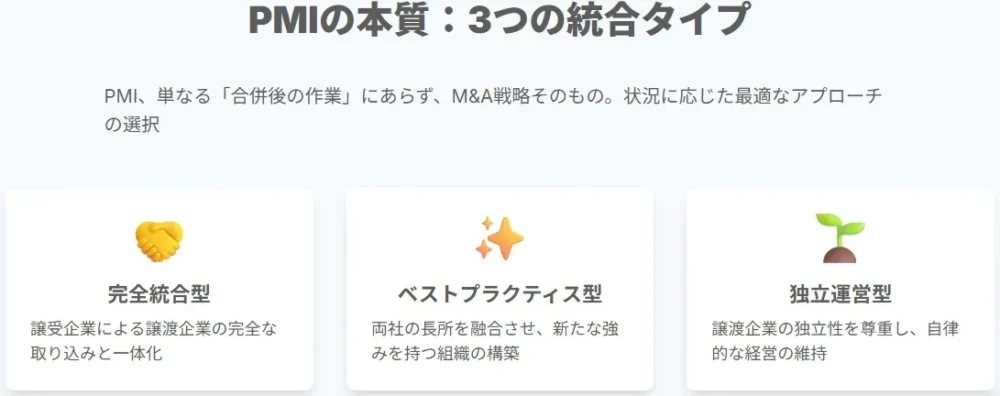
事業承継型の中小M&Aでは、独立運営型から始めて段階的に統合を深める進め方が多く見られます。
3つの型の進め方と向いているケースは、下表のとおりです。
| 統合の型 | 進め方 | 向いているケース | 対象会社への影響 |
|---|---|---|---|
| 全面統合型 | 譲受企業の制度・システム・組織に全面的に合わせる | 同業同士で重複する機能が多く、コスト削減を主に狙う場合 | 社名やルールが大きく変わりやすい |
| ベストプラクティス型 | 両社の仕組みを比べ、優れた方を採用する | 両社の強みが異なり、互いに学ぶ余地が大きい場合 | 変化は中程度で、現場の納得を得やすい |
| 独立運営型 | 経営の自主性を残し、管理と報告の仕組みだけをそろえる | 異業種からの譲受や、社内に後任の経営者がいる場合 | 日常業務の変化は小さい |
経営統合(ガバナンス)
経営統合では、誰がどこまで決めるのかという「意思決定の地図」を描き直します。ここが曖昧なままだと、社員は誰の指示に従えばよいか迷い、判断が止まりがちです。
経営体制と意思決定のルール
取締役の構成や代表者の人選、決裁権限の線引き、親会社への報告の頻度を決めます。中小PMIガイドラインは、譲受側が派遣した役員1人に任せきりにした結果、譲渡側の経営が不安定になった失敗例も挙げています。新体制の顔ぶれは、クロージング当日の社内説明までに固めておきたいところ。
管理の仕組みと規程の整備
会計方針や月次決算の締め方、予算管理の方法を譲受企業のグループに合わせます。中小企業では就業規則以外の規程がない、あっても実態と合っていないという状態は珍しくありません。稟議や経費精算のルールを文書にするだけでも、統合後の混乱は目に見えて減るもの。
業務統合(オペレーション・ITシステム)
業務統合には、守りと攻めの2つの顔があります。事業を止めずに引き継ぐ守りの統合と、両社の強みを掛け合わせてシナジーを生む攻めの統合。順番を誤ると、攻めに気を取られて足元の取引が崩れることもあります。
事業を止めない引継ぎ
同ガイドラインには、譲渡側経営者の承認がなければ動かない体制のまま退任され業務が止まった例や、資金管理を一手に担っていた人の退職で支払いが滞った例が載っています。業務の属人化を把握しないまま進めると、技術やノウハウ、取引先まで失いかねません。
シナジーを生む業務改善
売上面では、相手の顧客に自社の商品を売るクロスセルや販売チャネルの拡大、コスト面では共同調達や共同配送、生産体制の見直しが代表的な施策です。いずれも「何を・いつまでに・どれだけ」を数字で決めておかないと、掛け声だけで終わりがち。施策の優先順位は、効果の大きさと現場の負担の両方を見て決めます。
基幹システムと会計の統合
販売管理や会計のシステムはデータの持ち方が会社ごとに異なるため、一度に切り替えると現場が混乱しやすい領域です。移行は段階的に進め、旧システムと並行して動かす期間を設けるのが安全策。事業の一部を切り出す案件では、元の親会社から一定期間業務の支援を受けるTSA(移行サービス契約)を結ぶこともあります。
人事制度の統合(給与・評価・福利厚生)
社員がもっとも敏感に反応するのが、給与や評価、手当の変更です。条件を下げる方向の見直しには法律上の制約もあり、進め方には慎重さが求められます。
労働条件を変える際の法的な制約
労働契約法第9条は、会社が社員の合意なく就業規則を変えて労働条件を不利益に変更することを原則として認めていません。例外は第10条で、変更後の規則を社員に周知し、内容が合理的といえる場合に限られます。統合を理由にした一方的な引下げは、のちの紛争の火種になりやすい点に注意してください。
実務で使われる経過措置
給与水準をそろえる場合は、差額を調整給として一定期間支給し、段階的に縮める方法がよく使われます。評価制度は新旧を並べて説明会を開き、初年度は旧制度の水準で処遇を保証するといった配慮も有効。中小企業ほど社員同士の距離が近く、1人の不満が職場全体に広がりやすいため、丁寧すぎるくらいでちょうどよいはずです。
意識統合(企業文化と信頼関係)
制度を整えても、社員の気持ちがついてこなければ統合は形だけで終わります。中小PMIガイドラインは、譲受側が自社の「当たり前」を次々に持ち込み、社員の協力を得られなかった失敗例を紹介しています。
売り手への敬意から始める
譲受企業が対象会社のこれまでを否定すると、社員は自分たちの仕事を否定されたと受け取ります。統合方針を伝える場では、守ってきた品質や顧客との関係を評価する言葉から入るのが鉄則です。
企業文化のすり合わせには時間をかける
社風の融合は、制度の統合よりはるかに時間がかかります。合同の勉強会や部門をまたぐプロジェクトなど、両社の社員が一緒に成果を出す場を意図してつくることが、企業文化のPMIを進める近道です。こうした場づくりは、M&A後の離職を防ぐうえでも効きます。
PMIの進め方|成約前から100日・1年後までの流れ
意外に思われるかもしれませんが、PMIの準備は最終契約よりずっと前から始まっています。中小PMIガイドラインでも、期待どおりの成果を上げた企業ほど、基本合意の前後や詳細調査(DD)の期間中といった早い段階でPMIの検討を始めていた傾向が示されました。
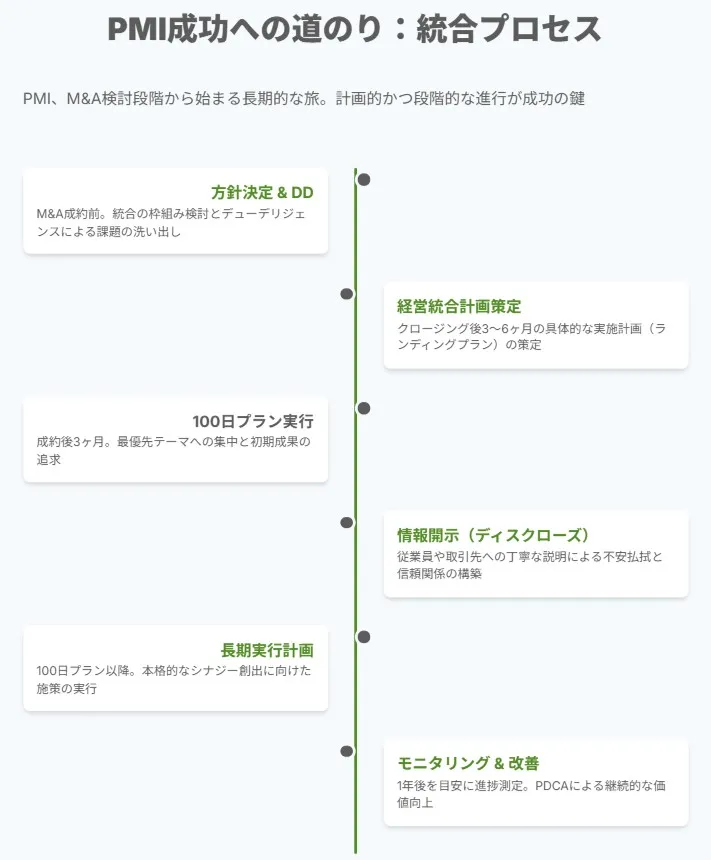
フェーズごとの取組と譲渡オーナーの関わり方は、下表のとおりです。
| フェーズ | 時期の目安 | 主な取組 | 譲渡オーナーの関わり方 |
|---|---|---|---|
| M&A初期検討 | 譲受企業が案件を検討する段階 | M&Aの目的と「成功」の基準を決める | 会社の強みや課題をありのまま伝える |
| プレPMI | 基本合意〜最終契約 | DDの結果を踏まえ、統合方針と100日プランを練る | キーマンや取引先の情報を共有し、処遇の条件を協議する |
| Day1 | クロージング当日〜数日 | 社員・取引先・金融機関への公表と説明 | 社員説明の場に同席し、自分の言葉で伝える |
| 集中実施期 | 成約後おおむね1年(初動は100日が目途) | 推進体制の確立、現状把握、信頼関係づくり、業務統合 | 取引先への同行訪問や業務の引継ぎに協力する |
| ポストPMI | 2年目以降 | 方針の見直しと改善の継続 | 引継ぎを終え、合意した範囲で助言する |
プレPMI(基本合意から最終契約まで)
プレPMIは、契約前に統合の青写真を描く期間です。ここでの準備が浅いと、クロージング後に「聞いていなかった」問題が次々に出てきます。
DDの結果を統合計画に落とし込む
デューデリジェンスで見つかった課題は、価格交渉の材料で終わらせず、統合後に誰がいつ手を打つかまで計画に書き込みます。中小PMIガイドラインは、DDでは分からない事項や属人化した業務があることにも注意を促しています。DDとPMIをつなげて考える視点が、統合の質を決めるポイントです。
統合の目的と成功の基準を言葉にする
「シナジーを出す」だけでは、何をもって成功とするかが人によってぶれます。3年後の売上や主要取引先との取引継続、キーマンの定着など、測れる指標に置き換えておくと、統合後の判断に迷いません。譲渡オーナーにとっても、譲受企業の本気度を確かめる材料になるはずです。
Day1(クロージング直後)の動き
M&A成立後の初日はDay1、100日目はDay100と呼ばれ、中小PMIガイドラインでも同じ区切りが使われています。Day1の最優先は、社員と取引先、金融機関への説明です。同ガイドラインには、社員への説明前に噂が広まり、不安から離職が起きた例も載っています。
社員への説明
社員説明は、クロージング当日か直後に譲渡オーナーと譲受企業のトップがそろって行うのが理想です。雇用は守られるのか、給与は変わるのか。社員が真っ先に知りたいこの2点への答えを用意してから臨みます。会社売却の社員説明は、順番と言葉選びを誤ると取り返しがつきません。
取引先・金融機関への連絡
主要取引先には、譲渡オーナーが直接出向いて事情を伝えるのが基本。それ以外の取引先にはM&Aの挨拶状を送り、担当者や取引条件の扱いを知らせます。金融機関への報告も、借入の契約条項に沿って速やかに済ませておきましょう。
100日プランの作り方
100日プランは、クロージング後の100日間で片づける課題を、期限と責任者付きで一覧にした実行計画です。中小PMIガイドラインも、推進体制の確立や関係者との信頼関係づくり、現状把握は100日までを目途に集中して進めるよう整理しています。
100日間で優先する取組の目安
期間ごとの取組の目安を下表に示します。案件の規模や統合の型によって中身は変わるため、たたき台として使ってください。
| 期間 | 優先する取組 | 主な担当 |
|---|---|---|
| Day1〜30 | 社員・取引先への説明、承認権限と資金管理の切り替え、キーマンとの個別面談 | 統合責任者、譲渡オーナー |
| Day31〜60 | 業務フローと規程の現状把握、課題の優先順位付け、月次報告の開始 | 統合推進チーム |
| Day61〜100 | 人事制度やシステム統合の方針決定、シナジー施策の着手、1年計画への落とし込み | 統合責任者、各部門の責任者 |
統合推進チーム(PMO)の組み方
大企業のPMIではPMOと呼ばれる専任組織を置きますが、中小M&Aなら譲受企業と対象会社から数名ずつ出す小さなチームで十分回ります。メンバーには、対象会社の実務を知るキーマンを加えること。週1回の定例会で課題を洗い出し、その場で担当と期限を決める運び方が現実的です。
100日以降の本格統合とモニタリング
100日を過ぎると、統合の比重は「守り」から「攻め」へ移ります。業務プロセスの本格的な統一や、クロスセルなどのシナジー施策を具体化していく段階です。
KPIで進み具合を測る
統合の成果は、感覚ではなく数字で確かめます。下表のようなKPI(進み具合を測る指標)を決めて月次や四半期ごとに確認し、計画とのずれを早めに直していきます。
| 確認する領域 | KPIの例 | 確認頻度の目安 |
|---|---|---|
| 業績 | 売上高、粗利率、営業利益 | 毎月 |
| 顧客 | 主要取引先との取引継続、受注件数 | 毎月 |
| 人材 | 離職者数、キーマンの在籍状況、社員アンケートの結果 | 四半期ごと |
| 業務 | 月次決算の締め日数、システム移行の進捗 | 毎月 |
| シナジー | クロスセルの件数、共同調達による削減額 | 四半期ごと |
ポストPMIへの移行
集中実施期を終えても、統合作業がゼロになるわけではありません。同ガイドラインは、その後も方針の見直しとPDCA(計画・実行・評価・改善の繰り返し)を続ける期間をポストPMIと呼んでいます。年1回は統合の目的に立ち返り、計画を引き直す場を設けるのが形骸化を防ぐコツです。
会社売却の各段階で売り手がPMIに備えること
クロージングの翌週、ネットバンキングの承認者が前社長だけだったと判明し、仕入先への支払いが止まりかける事態。支援現場では、こうした小さなつまずきが統合の最初の関門になりがちです。譲渡オーナーが売却の段階ごとに備えておけば、その多くは防げます。
売却準備の段階で整えておくこと
譲受企業探しを始める前の準備期間は、PMIの下ごしらえにあたります。社長に集中している業務と、契約や許認可の状態を洗い出しておくと、交渉もPMIも滑らかに進みます。
社長に集中している業務の棚卸し
中小企業では、お金・取引先・名義の3つが社長個人に集中していることが多く、PMIで見落とされやすい論点です。次の3項目を確認しておくと、引継ぎの抜け漏れがぐっと減ります。
お金まわりの権限
ネットバンキングの承認者や法人カードの名義、手形や小切手を切る権限が社長1人に限られていないかを確認します。経理を社長の家族が担っている会社では、その人の退職と同時に月次決算が止まるおそれも。引継ぎ役を早めに決め、操作の手順を書き残しておくと安心です。
取引先との関係
値決めや支払条件が口約束のまま続いている取引先はないか、主要な顧客とのやり取りを社長しか知らない状態になっていないかを洗い出します。取引の経緯や先方の担当者名を一覧にしておくだけでも、同行訪問での引継ぎがずっと楽になります。
名義と契約
会社のドメインやサーバー、社用車のリース、携帯電話などが社長個人の名義になっているケースは、意外と多い落とし穴です。取引契約に、株主が変わると相手が契約を見直せるチェンジ・オブ・コントロール条項がないかも確認しておきます。許認可の要件を満たしているかどうかも、この段階で点検しておきたい項目です。
買い手選びとトップ面談で確認すること
統合の進め方は、譲受企業の経験や考え方で大きく変わります。譲受企業の選び方では、価格だけでなくPMIへの姿勢も比べてください。トップ面談で次の点を尋ねておくと、判断材料になります。
- 成約後の経営体制と、譲渡オーナーに期待する役割
- 社員の雇用と給与・評価制度の当面の扱い
- 社名やブランド、本社の所在地を残す考え
- 過去に譲り受けた会社での統合の進め方
- 統合を担う責任者
最終契約書に盛り込むPMI関連の条件
口頭の約束は、成約後に担当者が替われば消えてしまいます。PMIにかかわる条件は最終契約書に書き込むのが原則。代表的な条項を下表に整理しました。
| 条項・取決め | 決める内容 | 譲渡オーナーの確認ポイント |
|---|---|---|
| 従業員の雇用・処遇 | 一定期間の雇用維持、給与水準の扱い | 期間と対象者が明確か、努力義務か確約か |
| 役員の処遇 | 留任する役員と退任する役員、それぞれの報酬 | 退任の時期と役員退職金の支給方法 |
| 引継ぎ・顧問契約 | 譲渡オーナーの在籍期間、立場、報酬 | 期間を延ばす・縮める場合の条件 |
| 競業避止義務 | 同業での独立や再就職を制限する期間・地域 | 範囲が広すぎて今後の活動を縛らないか |
| 経営者保証の解除 | 個人保証の解除や差し替えの方法と期限 | 期限までに外れない場合の対応 |
| キーマンの残留 | 重要な社員の残留を成約の前提条件にするか | 本人の意向を事前に確認できているか |
引継ぎ期間と顧問契約の決め方
引継ぎ期間は、取引先への同行や技術の伝承にかかる時間から逆算します。支援現場で多いのは、半年から1年ほどの設定です。中小PMIガイドラインは、必要な期間を見積もれない場合に半年ごとの更新契約で柔軟に対応する方法も示しています。在籍期間を決めずに会社に残った結果、オーナーの影響力が強いまま改革の妨げになったという失敗例もあります。
役員退職金の支給時期に注意
株価の調整や手取りの確保のため、M&Aでの役員退職金を活用するケースはよくあります。ただ、退任後も顧問や取締役として会社に残る場合は要注意。支給の時期と残り方しだいで、税務上の扱いが変わるからです。
実質的な退職と認められる条件
法人税基本通達9-2-32は、役員の分掌変更(役職や担当の変更)などで地位や職務が大きく変わり、実質的に退職したのと同じ事情があれば、その際の支給を退職給与として扱えるとの考え方を示しています。例として挙がるのは、常勤から非常勤への変更や、報酬のおおむね50%以上の減少など。ただし、代表権を持ち続ける人や経営の中心に残る人は除かれます。
引継ぎ期間中に支給するときの判断軸
当社が税務面で確認するのは、代表権の有無、報酬の減り幅、日々の経営判断への関与の3点です。会長として週の大半を出社し、主要な決裁に関わり続けるなら、退職の事実は認められにくいはず。経営への関与が続く間は、実際に経営から離れる時期に合わせて支給するほうが無難で、会社の損金算入だけでなくオーナー個人の退職所得の扱いにも関わってきます。
経営者保証の解除
経営から退いたあとも、借入金の個人保証だけがオーナーに残る状態。統合の陰で見落とされがちな問題です。2024年8月に中小企業庁や金融庁などが連名で出した金融機関への要請では、M&Aなどで主たる株主が交代する保証契約について、保証を続ける必要性の検討と説明を金融機関に求めました。M&A時の個人保証の解除方法と期限は、最終契約までに詰めておきましょう。
クロージング後に売り手が担う役割
成約後のオーナーの仕事は、会社を「渡し切る」ことにあります。主要取引先への同行訪問、キーマンと新経営陣の橋渡し、自分にしか分からない経緯の記録。この3つに力を注ぎ、日々の判断は新体制に任せるのが理想的な引き際です。
売り手向けPMI準備チェックリスト
当社が売却準備の段階からオーナーと一緒に確認している項目を、下表にまとめました。売却を考え始めた時点で、できるところから手を付けておくと安心です。
| 確認項目 | 確認する時期 | チェックの観点 |
|---|---|---|
| 属人化した業務の一覧 | 売却準備 | 社長や特定の社員にしかできない業務を書き出しているか |
| 資金管理の権限 | 売却準備 | 承認者や印鑑の管理者が複数いるか |
| 個人名義の契約・資産 | 売却準備 | ドメイン、リース、携帯電話などの名義を把握しているか |
| 取引契約の条項 | 売却準備〜DD | チェンジ・オブ・コントロール条項の有無を確認したか |
| 譲受企業のPMI方針 | トップ面談 | 経営体制、雇用、社名の扱いを確かめたか |
| 処遇と引継ぎの条件 | 基本合意〜最終契約 | 雇用維持、在籍期間、顧問報酬が契約書に反映されているか |
| 役員退職金と個人保証 | 最終契約 | 支給時期の税務判断と、保証解除の期限を決めたか |
| 公表の段取り | 最終契約〜Day1 | 社員・取引先・金融機関への説明の順番と担当を決めたか |
PMIにかかる期間と費用の目安
集中して取り組む期間はおおむね1年、費用は統合する範囲しだい。PMIの見通しをひと言でまとめると、こうなります。期間は統合の深さで、費用は手を付ける領域の広さで大きく変わるため、案件ごとの見積もりが欠かせません。
PMIの期間
中小PMIガイドラインは、M&A成立後おおむね1年を集中実施期と位置づけています。独立運営型なら1年ほどで落ち着くことが多い反面、全面統合型でシステムや人事制度まで一本化するなら、その先も統合作業が続くのが普通です。社風の融合まで含めると、数年がかりになることも珍しくありません。
PMIの費用と予算管理
主な費用は下表のとおりです。統合作業は計画どおりに進まないことが多いため、予備費を見込んだうえで、月次で予算と実績の差を確認していく運用が欠かせません。
| 費用の区分 | 主な内容 | 予算化のポイント |
|---|---|---|
| システム統合費 | 基幹システムの移行、データ移行、ライセンス費用 | 新旧システムを並行して動かす期間も見込む |
| 人事関連費 | 制度設計、調整給、研修、説明会 | 経過措置の期間分まで計上する |
| 外部専門家の費用 | PMIコンサルタント、社会保険労務士、税理士への報酬 | 支援の範囲と期間を事前に決める |
| 拠点・設備の統合費 | 事務所の移転、設備の入替え | 統合の型に応じて要否を判断する |
| 引継ぎ関連費 | 譲渡オーナーの顧問報酬、同行訪問の経費 | 在籍期間と連動させて見積もる |
事業承継・M&A補助金のPMI推進枠
譲受企業の費用負担を軽くする制度もあります。事業承継・M&A補助金のPMI推進枠は、2026年9月公表の第16次公募で、PMI専門家活用類型が補助率1/2・上限150万円、事業統合投資類型が補助率1/2(小規模事業者は2/3)・上限800万円(一定の賃上げで1,000万円)でした。公募回ごとに要件が変わるため、最新の公募要領を確認してください。
PMIの成功事例と失敗から学ぶ教訓
成功事例というと大企業の話に聞こえがちですが、教訓の多くは中小企業の統合にもそのまま当てはまります。規模の違う2つの事例と、失敗の典型パターンを見ていきます。
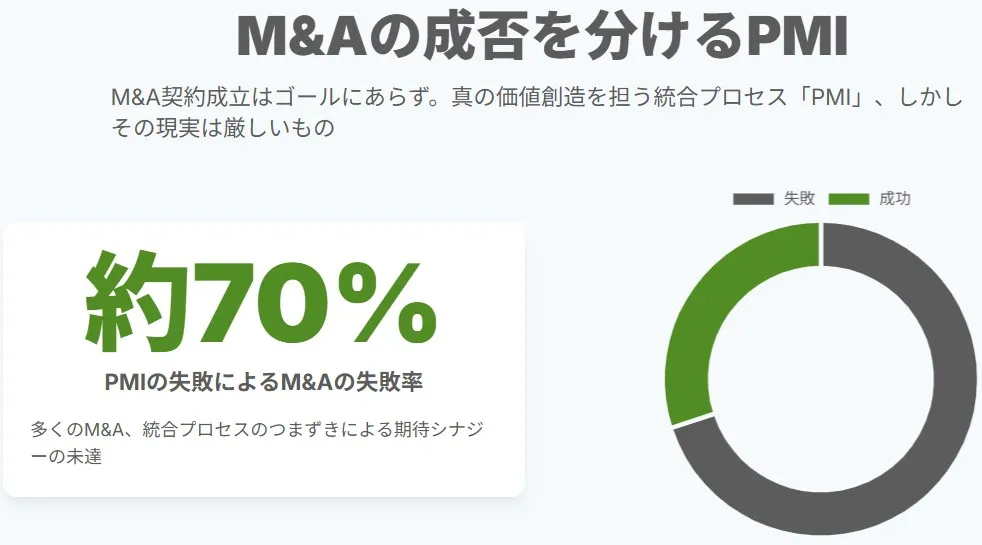
大手企業の事例(サントリーとビーム社)
2014年にサントリーホールディングスが米ビーム社を譲り受けた案件は、PMIの好例としてよく取り上げられます。相手の自主性を尊重しつつ放任はせず、経営管理の仕組みから段階的に統合を進めた点が特徴です。統合から10年の2024年には、ビームサントリー社がサントリーグローバルスピリッツ社へ社名を変えました。
中小企業の事例(中小製造業)
ある中小製造業の案件では、譲受企業が対象会社の強みを生かしながら統合を進め、社員の離反を招かずにシナジーを実現しました。成功を支えたのは、次の3つの工夫です。
統合後の姿を事前に描いた
譲受企業はDDの段階で、対象会社の強みと課題を細かく分析しました。統合後に何を残し、何を変えるのかを最初に言葉にしていたため、PMIの方向性がぶれずに済んでいます。
段階を踏んで統合した
急な変化で社員に負担をかけないよう、経営陣の統合、業務プロセスの統合、企業文化の融合という順番で進めました。新しい環境に慣れる時間を確保したことが、離職を防ぐ決め手に。
社員が前向きに参加できる場をつくった
新しい組織での役割や将来のキャリアの見通しを一人ひとりに伝え、不安を和らげました。そのうえで両社の技術を組み合わせた新製品の開発プロジェクトを立ち上げ、統合の効果を社員自身が実感できるようにしています。
PMIが失敗する典型パターン
M&Aの失敗原因をたどると、多くは特別な事情ではなく準備不足に行き着きます。企業文化の衝突を埋められず、のちに分離されたダイムラーとクライスラーの合併のような大型案件でも、根っこは同じ。中小PMIガイドラインの失敗例をもとに、譲渡オーナー側でもできる予防策と合わせて下表にまとめました。
| 失敗のパターン | 起きたこと | 防ぐための手立て |
|---|---|---|
| 方向性を示さない | 統合後の方針が見えず、社員の不安から離職が出た | Day1までに経営方針と当面の処遇を言葉にして伝える |
| これまでを否定する | 譲受側が過去の取組を否定し、協力を得られなくなった | 対象会社の強みを評価したうえで、変える点を説明する |
| 承認者の不在 | オーナーの承認がないと動かない体制のまま退任し、業務が止まった | 退任前に決裁権限と資金管理の担当を切り替える |
| 在籍期間の未決定 | オーナーの影響力が残り、改革の抵抗勢力になった | 役割と在籍期間を成約前に合意し、書面に残す |
| 取引先への説明不足 | 事前の説明がなく、取引が縮小・停止された | 説明の時期と担当をオーナーと事前に協議する |
| 許認可の確認漏れ | 要件を満たしていないことが後から分かり、事業の継続が難しくなった | 売却準備の段階で許認可の要件を点検する |
PMIを成功に導くポイント
同じような規模、同じような業種の案件でも、統合の成否ははっきり分かれます。違いを生むのは、能力より段取り。支援現場で差が出やすいと感じる点に絞って整理します。
Day1までに統合方針と説明内容を固める
統合初日に方針が示されないと、社員は最悪の想像で空白を埋めます。経営体制、雇用と処遇の扱い、当面は変わらないことの3点は、Day1までに文書にしておくと安心です。想定問答を用意し、譲渡オーナーと譲受企業で答えをそろえておきましょう。
スピードと現場への配慮を両立させる
初動の100日はスピードが命です。ただ、急ぐあまり現場の声を聞かずに制度を変えれば、反発が統合そのものを遅らせます。決めるべきことは早く決め、変える順番は社員の負担を見ながら調整する、という使い分けが肝心です。
統合責任者に権限を渡す
統合が止まる会社の多くは、誰が決めるのかが曖昧です。統合責任者を1人に絞り、予算と人事について一定の決定権を渡すこと。責任者には、対象会社の社員から信頼される人柄も求められます。
キーマンと主要取引先を守る
技術や顧客を握るキーマンが辞めれば、譲り受けた価値の一部がそのまま失われます。中小PMIガイドラインは、基本合意の後にキーパーソンへ個別に情報を開示して協力を求め、秘密保持の誓約書面を取ることも検討するよう勧めています。主要取引先への説明の順番も、前もって決めておくのが定石です。
外部の専門家と実践ツールを活用する
社内にPMIの経験者がいない場合は、外部の専門家に計画づくりや進捗管理を任せるのも手です。中小企業庁は、ガイドラインのほかPMI実践ツールや取組事例集をPMIの解説ページで公開しています。こうしたツールをたたき台にすれば、何から手を付けるべきかが見えてきます。
M&AのPMIに関するFAQ
会社売却を検討しているオーナーから、PMIについてよくいただく質問をまとめました。
必要です。ただし、大企業のような専任組織までは要りません。中小PMIガイドラインにも小規模案件向けの基礎編があり、経営の方向性づくり、事業の円滑な引継ぎ、社員や取引先との信頼づくりが中心。現場では手始めに、社長にしか分からない業務の一覧づくりから始めます。
変わります。株式譲渡は会社がそのまま残るため、雇用契約や多くの取引契約は原則として続く形。これに対し事業譲渡は資産や契約を個別に移す手法で、従業員の同意や許認可の取り直しが必要になる場合があり、Day1までの準備が増えます。株式譲渡と事業譲渡のどちらを選ぶかで、PMIの段取りも変わってきます。
株式譲渡なら会社は存続するため、社名を残したまま子会社として運営されるケースは珍しくありません。全面統合型のPMIでは、数年後にグループ名へ改称されることもあります。M&A後の会社名を残したいなら、交渉の早い段階で希望を伝え、最終契約で扱いを取り決めておくと安心です。
似ていますが別物です。経営統合は、持株会社の設立などで複数の会社を1つのグループにまとめる手法を指すことが多い言葉。PMIは、手法を問わず成約後に行う統合作業全般を指します。経営統合をした後にも、PMIは欠かせません。
PMIの成否そのもので売り手が責任を負うことは、通常ありません。問題になるのは契約時に示した内容が事実と違っていた場合で、表明保証の違反として補償を求められることがあります。アーンアウトを付けた案件では、業績しだいで受け取る対価が減る点にも注意が必要です。

まとめ|M&AのPMIは売却前の準備で成否が分かれる
PMIは、成約後に経営・業務・人事・企業文化をすり合わせ、M&Aの目的を形にする作業です。成否を分けるのは、100日までの初動と、交渉段階で決めた引継ぎや雇用の条件。社員や取引先のその後を案じるのは当然のことで、論点を早めに整理しておくほど、その不安は小さくなるはずです。
みつきコンサルティングは税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績と経験を豊富に積み重ねてきました。成約後の引継ぎや役員退職金の扱いまで見据えた売却プランをご提案します。会社売却をお考えの際は、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月5日M&Aのトレンド2026|7つの変化と業界別予測・会社売却の視点
- 2026年11月5日M&AのPMIとは?100日プランの進め方と売り手の役割
- 2026年11月5日水平統合と垂直統合の違いとは?メリット・事例と会社売却の視点
- 2026年11月5日事業承継と相続・M&Aの関係とは?継がせるか売るかの判断と税金