不動産ファンドから自社ビルや倉庫の購入を打診され、相手の器がTMKだった。そんな場面で戸惑う経営者は少なくありません。資産流動化法に基づく仕組みやSPC・GK-TKとの違い、導管性要件などの税務、オフバランスの効果と落とし穴を整理し、会社売却の前に不動産をどう扱うかの判断軸まで解説します。
特定目的会社(TMK)とは
TMKという言葉に初めて触れるのは、不動産ファンドからの提案書や売買契約書の中だった、という経営者は少なくありません。ここでは法律上の位置づけと、会社を売り買いするM&Aとの関係から整理します。
資産流動化法に基づく資産の受け皿
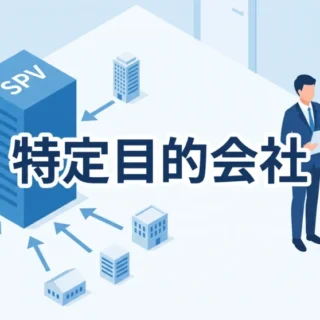
特定目的会社(TMK)とは、「資産の流動化に関する法律」(資産流動化法)に基づいて設立される社団法人です。名称は「Tokutei Mokuteki Kaisha」の頭文字に由来します。
役割は、不動産や債権を引き受け、その資産が生む賃料や回収金を裏付けに資金を集め、投資家へ配分することに限られます。事業を営む会社というより、資産を入れておく箱。資産流動化法の条文はe-Gov法令検索で確認できます。
M&Aの中での位置づけ
TMKは、会社の株式や事業を譲受企業へ引き継ぐための器ではありません。M&Aの手法を広く見渡すと、資産だけを切り出して資金に換える「資産の流動化」に属する仕組みです。オーナー経営者にとっては、自社不動産の売却やファンドとの交渉の場面で接点が生まれます。
TMKの仕組みと資金の流れ
登場人物が多く複雑に見えますが、お金の流れ自体は単純です。下表のとおり、4つの段階で整理できます。
| 段階 | TMKを中心とした主な動き | 関わる当事者 |
|---|---|---|
| 1.資産の移転 | 元の資産保有者(オリジネーター)が不動産などをTMKへ譲渡 | オリジネーター、TMK |
| 2.資金調達 | 資産が生む将来のキャッシュフローを裏付けに、優先出資や特定社債を発行し、借入も行う | 投資家、金融機関 |
| 3.代金の支払 | 集めた資金でオリジネーターに取得代金を支払う | TMK、オリジネーター |
| 4.利益の配分 | 賃料収入や資産の売却代金から、利息や配当として投資家に還元 | 投資家、金融機関 |
資産の管理や処分は、信託会社や不動産管理の専門業者などへ委託する前提です。TMK自身が人を雇って営業する組織ではないためです。
資金を集める3つの手段
資金源の柱は、議決権を持つ「特定出資」、配当を優先的に受け取る「優先出資」、社債にあたる「特定社債」の3つで、これに金融機関からの借入が加わります。優先出資は、株式会社の優先株に近い性格の出資です。
TMKはSPC(特別目的会社)の一種
「TMKとSPCはどう違うのか」。よく受ける質問ですが、両者は並べて比べる関係ではありません。SPCは特定の目的のためだけに設けられる会社の総称で、TMKはその中でも資産流動化法に根拠を持つ一形態です。
不動産専用と説明されることもありますが、法律上は金銭債権なども対象にできる仕組みです。株式会社や合同会社を器として使うSPCのM&Aスキームとは、根拠法も使われ方も異なります。
株式会社との違い
見た目は株式会社に似ていても、中身はかなり別物です。下表で主な違いを比べてみましょう。
| 比較項目 | 特定目的会社(TMK) | 株式会社 |
|---|---|---|
| 根拠法 | 資産流動化法 | 会社法 |
| 業務の範囲 | 資産流動化計画に沿った資産の流動化業務と付帯業務に限定 | 定款で定めた目的の範囲で自由 |
| 出資者 | 特定社員(特定出資) 優先出資社員(優先出資) | 株主 |
| 機関 | 社員総会、取締役・監査役が各1名以上 優先出資を発行する場合などは会計監査人も設置 | 株主総会と取締役が基本 規模や形態に応じて監査役などを設置 |
| 行政への手続 | 業務開始前に内閣総理大臣(所管の財務局)へ届出 | 設立登記のみで事業を開始できる |
| 人員と営業 | 業務は外部委託が前提で、自ら人を雇い営業する使い方は想定外 | 制限なし |
資産流動化計画が活動の設計図
TMKは「資産流動化計画」に沿ってしか動けません。計画には取得する資産、資金調達の方法、計画期間、管理・処分の方法などを定め、特定社員全員の承認を事前に受けます。資産を決めてから資金を集めるため、「資産ありき」の仕組みと呼ばれています。
オリジネーターは資産と負債を移して決算書を軽くし、投資家は資産が生むキャッシュフローから投資を回収する。この2つを同時に成り立たせるのがTMKの目的です。
TMKとGK-TKスキームの違い
不動産の証券化では、TMKと並んで合同会社と匿名組合を組み合わせた「GK-TKスキーム」も広く使われています。提示された器がどちらかで手続の重さも税務も変わるため、下表で違いを押さえておきましょう。
| 比較項目 | 特定目的会社(TMK) | GK-TKスキーム |
|---|---|---|
| 根拠法 | 資産流動化法 | 会社法(合同会社)、商法(匿名組合) |
| 保有する資産の形 | 不動産の現物を直接保有できる | 信託受益権の形で保有するのが一般的 |
| 行政への手続 | 業務開始届出と資産流動化計画の提出 | TMKのような届出は不要 匿名組合出資の募集には金融商品取引法上の対応が必要 |
| 法人段階の課税 | 導管性要件を満たせば支払配当を損金算入 | 匿名組合員への利益分配を損金算入 |
| 運営の負担 | 重いが、不動産取得時の税の軽減措置を使える | 比較的軽く、柔軟に組成できる |
GK-TKが信託受益権を使うのは、現物不動産を直接持つと不動産特定共同事業法の規制がかかるためです。信託銀行が受託しにくい開発案件や築年数の古い物件では、現物を持てるTMKが選ばれやすくなります。
特定目的会社のメリット・デメリット
メリットを受けるのは主に使う側、つまりオリジネーターと投資家。デメリットはコストと自由度の低さに集中しています。
TMKを使う3つのメリット
効果が表れるのは、財務・リスク・資金調達の3方向です。
オフバランス化で決算書が軽くなる
不動産と、その取得のための借入をTMKに移すと、オリジネーターの貸借対照表から資産と負債がまとめて外れます。総資産が縮むぶん自己資本比率やROA(総資産利益率)が上がり、金融機関からの見え方に変化が出る点が利点です。
倒産隔離でリスクを切り離せる
倒産隔離とは、オリジネーターが経営破綻しても、TMKに移した資産がその影響を受けないようにする設計のことです。投資家は会社の信用力ではなく、資産そのものの価値に着目して投資できます。
自社の信用力に左右されない資金調達
評価の軸が会社から資産に移るため、会社単体では難しい規模や条件で資金を集められる場合があります。立地の良い賃貸ビルや物流施設のように、安定した賃料が見込める資産ほど効果が出やすい傾向です。
TMKの2つのデメリット
では、中小企業が自ら使うにはなぜハードルが高いのか。
設立・維持にコストがかかる
登記や届出の書類作成に加え、弁護士・司法書士・会計士などの専門家報酬、会計監査人を置く場合の監査報酬、毎期の税務申告と導管性要件の管理費用が続きます。物件規模が小さいと、これらの固定費が利回りを大きく押し下げる要因に。
業務の自由度が低く時間がかかる
資産流動化計画の範囲外の業務はできず、計画を変えるにも手続が要ります。資産の取得予定日から逆算して、数か月単位の準備期間を見込むのが通例。思い立ってすぐ使える仕組みではありません。
特定目的会社(TMK)の税務メリット
手間もコストもかかるのに、なぜ不動産の証券化でTMKが選ばれ続けるのか。答えの多くは税制にあります。
支払配当の損金算入と導管性要件
通常の会社は法人税を払った後の利益から配当するため、会社と投資家の両段階で課税される構造です。TMKは一定の要件(導管性要件)を満たすと、投資家への配当を損金に算入でき、この二重課税を避けられます。根拠は租税特別措置法第67条の14です。
主な導管性要件
要件は多岐にわたるため、ここでは実務で特に意識される項目を下表に絞りました。
| 要件の区分 | 主な内容 |
|---|---|
| 法人に関する要件 | 業務開始届出を済ませ、特定目的会社名簿に登載されている 特定社債の公募、優先出資の50人以上や適格機関投資家への発行など、募集方法の要件を満たす 事業年度が1年以内 |
| 事業年度ごとの要件 | 配当の支払額が配当可能利益の90%を超えている 少数の出資者グループが支配する同族会社に該当しない 借入先が適格機関投資家などに限られている |
中でも90%超の配当は毎期の判定です。一度でも外れれば、その期は通常どおり法人税が課されます。決算期ごとの管理が欠かせません。
不動産取得税・登録免許税の軽減
TMKが資産流動化計画に基づいて一定の不動産を取得すると、不動産取得税は課税標準から5分の3が控除され、所有権移転登記の登録免許税は本則2%が1.3%に軽減されます。金融庁の税制改正要望資料によれば、いずれも適用期限は2027年3月31日です。取得時期が期限をまたぐなら、延長の有無を確認してから計画を固めてください。
特定目的会社(TMK)の設立の流れ
登記を済ませればすぐ動ける株式会社と違い、TMKは「登記」と「届出」の2本立てで進みます。
設立時に押さえる主な要件
下表は、設立段階でそろえる主な項目の整理です。
| 設立時の項目 | 主な内容 |
|---|---|
| 特定資本金 | 10万円以上 |
| 機関 | 取締役1名以上、監査役1名以上 優先出資を発行する場合などは会計監査人も必要 |
| 定款 | 公証人の認証を受ける |
| 資産流動化計画 | 取得資産、資金調達の方法、計画期間などを定める |
| 業務開始届出 | 資産の流動化業務を始める前に、内閣総理大臣宛てに所管の財務局を通じて提出 |
設立から業務開始までの手順
一般的な流れは次のとおりです。スケジュールは、資産の取得予定日から逆算して組み立てます。
- オリジネーター、投資家、金融機関、専門家でスキームと資産流動化計画の骨子を協議
- 定款を作成し、公証人の認証を受ける
- 特定出資を払い込む
- 設立時取締役・監査役を選任し、法務局へ設立登記を申請
- 資産流動化計画を添えて業務開始届出を提出
- 優先出資や特定社債の発行、借入を実行し、資産を取得
中小企業のM&AでTMKが関わる場面
ここからは譲渡オーナーの目線で見ていきます。中小企業がTMKを自ら設立する場面は、ほとんどありません。それでも会社売却や事業用不動産の承継を考え始めると、TMKやSPCの名前が思わぬところで出てきます。
TMKの出資持分は譲渡できるか
特定出資や優先出資の譲渡は法律上可能で、出資持分の譲渡によってTMKの保有者が入れ替わる取引もあります。とはいえ、TMKは資産流動化計画の枠内でしか動けません。事業を営む会社を丸ごと引き継ぐ事業承継の器には、向いていないのが実情です。
会社の買収で使われるのはSPC
PEファンドが中小企業を譲り受ける場合、受け皿として新設されるのは株式会社や合同会社を使ったSPCで、TMKではありません。SPCが借入金で株式を取得するLBOがその典型で、外部の経営者がファンドと組んで経営に入るMBIでも同じ構造が使われます。
相手がファンドと分かった段階で、取引後に会社へどの程度の借入が乗るのかを確認しておくこと。これだけで、社員や取引先への説明で慌てずに済みます。
自社不動産を売るときに相手がTMKになるケース
意外にも、中小企業オーナーがTMKと最も接点を持ちやすいのはこの場面です。
支援現場では、物流倉庫や工場を自社保有するオーナーから「不動産ファンドから建物を買いたいと打診された。会社の売却も考えているが、先に応じてよいか」という相談を受けます。物件を取得する側の器がTMKやGK-TKで、売却後はその建物を借りて使い続ける「セール・アンド・リースバック」の提案であることが多い印象です。
セール・アンド・リースバックの損得
売却代金で借入を返済できれば、不動産担保とあわせて経営者の個人保証を外す道筋が見えてきます。反面、毎月の賃料が新たな固定費となり、営業利益を押し下げる点は見逃せません。
会社売却では、この賃料負担が利益の目減りを通じて企業価値の評価に跳ね返ります。不動産の売却で得た現金と、利益の減少で下がる株価を差し引きで比べること。当社はこの差し引きを判断の軸にしています。
会計上もオフバランスになるとは限らない
TMKへ売却しても、劣後部分の出資などで引き続き負うリスクが不動産の時価のおおむね5%を超えると、会計上は売却ではなく借入と同じ扱いになり、決算書から外れません。
上場会社や会社法上の大会社などには、2027年4月1日以後に開始する事業年度から新しいリース会計基準が適用され、借りた建物も原則として貸借対照表に載ります。譲受企業が上場会社なら、取引後の見え方が変わる点も頭に入れておきたいところです。
会社売却の前に不動産をどう扱うか
自社不動産を持つ会社の売却では、不動産を会社に残すか、切り離すかが最初の分かれ道です。代表的な3つの選択肢を下表にまとめました。
| 不動産の扱い | 概要 | 向いているケース | 注意点 |
|---|---|---|---|
| 不動産ごと株式譲渡 | 不動産を会社に残したまま株式を売る | 譲受企業が拠点ごと引き継ぎたい場合 | 含み益は株価に反映されるが、事業に使わない不動産まで評価されるとは限りません |
| 会社分割・資産管理会社で切り分け | 不動産を別会社へ移し、事業会社の株式だけを売る | オーナーが不動産を持ち続け、賃料収入を得たい場合 | 移転時の不動産取得税・登録免許税、税制適格要件の検討が要る |
| 不動産だけ先に売却 | ファンドなどに売却し、リースバックで使い続ける | 借入返済や個人保証の解除を急ぎたい場合 | 賃料負担で利益が減り、株価に影響 法人段階で譲渡益課税も発生 |
いずれの道でも、含み益と税負担の見積もりが判断を左右します。株式譲渡で不動産ごと引き継ぐ場合は、不動産M&Aと共通する論点が少なくありません。
持ち続けたいなら、資産管理会社への移転や会社分割のほか、退任時の役員退職金として不動産を現物で受け取る方法も選択肢の一つ。
支援現場で使う判断チェックリスト
不動産ファンドからの打診や、売却前の不動産整理で迷ったとき、当社が最初に確認する項目は下表のとおりです。
| 確認項目 | 見るべきポイント |
|---|---|
| 事業との結びつき | その不動産がなくても事業は回るか、移転にどれだけ費用と時間がかかるか |
| 譲受企業候補の意向 | 不動産込みで取得したいのか、賃借で十分なのか |
| 含み益・含み損 | 時価と簿価の差が株価と税負担にどう効くか |
| 借入と個人保証 | 不動産担保の借入がいくらあり、返済で保証を外せるか |
| 賃料負担 | リースバック後の賃料が営業利益をどれだけ削るか |
| 移転・切り出しの税コスト | 不動産取得税、登録免許税、譲渡益課税の概算 |
譲受企業は不動産のデューデリジェンスで、権利関係や土壌、建物の遵法性まで調べます。売却前に自社で一度洗い出しておけば、交渉の途中で条件が崩れるリスクを減らせます。
特定目的会社(TMK)に関するFAQ
TMKについて、経営者からよく寄せられる疑問を集めました。
法律上の規模制限はなく、設立自体は可能です。ただ、専門家報酬や監査費用、毎期の導管性要件の管理といった固定費を賄えるだけの物件規模と賃料がないと、採算は合いにくいのが実情です。現場では、自社で持ち続ける場合や資産管理会社へ移す場合と比べて、手取りがどう変わるかをまず試算します。
どちらも不動産に投資する器ですが、根拠法が異なります。REITは投資信託及び投資法人に関する法律に基づき、資金を集めてから物件を選ぶ「資金ありき」の運用型です。TMKは特定の資産を前提に組成する「資産ありき」の仕組みで、案件ごとに設立されるのが一般的です。
契約で買戻し条項を入れれば、不可能ではありません。ただし、買い戻す約束を強く付けるほど、会計上は売却ではなく借入として扱われやすくなります。TMKは計画期間の終わりに物件を売却して投資家へ返すのが通常なので、その出口の時期に合わせて優先交渉権を求める形が現実的です。
投資家への配当を安定させるため、長期固定や中途解約の制限を求められることがあります。会社売却を控えているなら、株主が変わると賃貸人が契約を解除できるチェンジ・オブ・コントロール条項の有無を確認してください。入っていれば、売却時に賃貸人の承諾が必要になります。
特定目的会社(TMK)の要点と会社売却への活かし方
TMKは資産流動化法に基づく資産の受け皿で、配当の損金算入や不動産取得時の税の軽減といった利点がある一方、コストと手続の重さから中小企業が自ら使う場面は限られます。自社不動産を売るか残すかで迷うのは、会社を大切にしてきた経営者なら自然なこと。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの支援経験を豊富に積み重ねてきました。不動産を残すか切り離すかで手取りがどう変わるか、税務と企業価値の両面から試算できます。会社売却をお考えなら、まずはお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月29日特定目的会社(TMK)とは?SPCとの違い・メリットとM&A
- 2026年9月25日ノンネームとは?M&Aでの記載項目・雛形見本と作成の注意点
- 2026年9月17日ミニマムタックスとM&A|2027年富裕層課税の株式譲渡・会社売却への影響と対策
- 2026年9月17日中小企業白書2026のM&A分析|事業承継と会社売却の判断材料