病院・診療所の売却は、医療法人か個人開設かで使える手法も税金も変わり、院長交代の前後で保険診療を途切れさせない段取りが成否を分けます。後継者が見つからず、体力の衰えを感じている院長は少なくありません。本記事では、保険医療機関の遡及指定と職員の承継、譲渡価格の視点、承継先の探し方、総合内科クリニックの売却事例まで、判断材料となる実務を解説します。
診療をやめる日を決める前に、引き継ぎ方を決めておく。これが病院・診療所の売却で後悔しないための出発点です。本記事は、病院や診療所の会社売却を検討するオーナー院長・理事長に向けて、診療所開設届と保険医療機関の指定をどう切り替えるか、常勤医や看護師をどう引き継ぐか、自宅併設の建物や理事長の連帯保証をどう扱うかを掘り下げます。
診療所の休廃業が過去最多となった背景と院長が売却を考える事情
まだ診療を続けられるのに、なぜ今なのか。病院・診療所のM&Aは、経営難より院長の年齢と体力を起点に動き出す例が目立ちます。
70歳以上の院長が過半を占める診療所の現状
帝国データバンクが2026年1月に公表した調査によると、2025年に休廃業・解散した医療機関は823件と過去最多を記録し、うち診療所が661件を占めました。同じ調査では、診療所の経営者のうち70歳以上が56.7%にのぼります。子が医師でも勤務医の道を選ぶ、診療科が違うといった事情から、親族内の事業承継がかなわない例は珍しくありません。廃院ではなく、第三者への会社売却を選ぶ院長が増えている背景です。
継者のいない医療機関が61%
以下のグラフは、個人医院を含む医療施設全体の後継者不在率で、医療業が全業種平均よりも高い水準で推移していることを示しています。2024年時点で医療業の後継者不在率は61.8%と、全業種平均の52.1%を大きく上回っています。
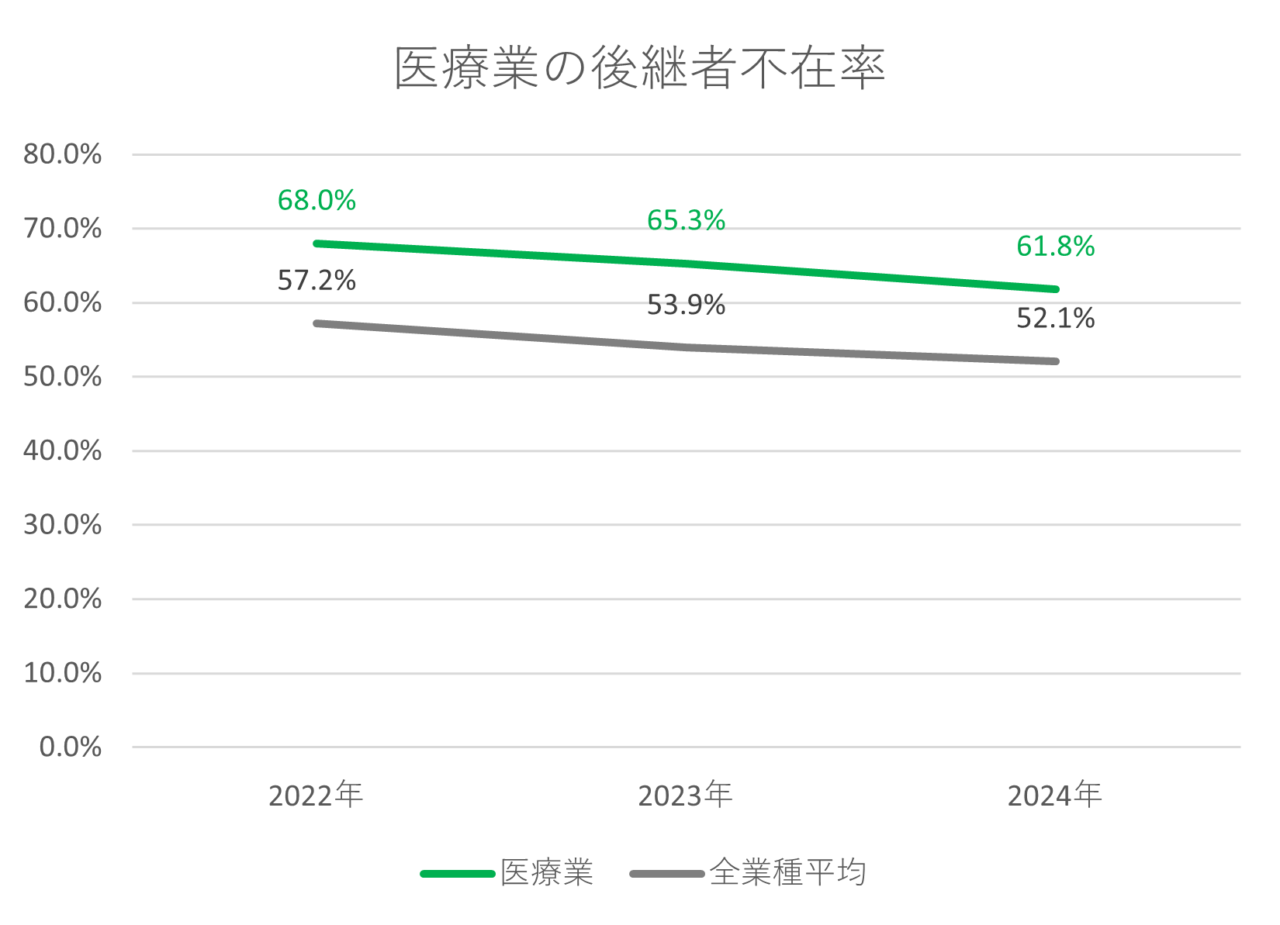
TDB「全国「後継者不在率」動向調査(2024年)」をもとに当社作成
近年、全業種ではM&Aなどによる事業承継の進展で不在率が改善傾向にありますが、医療業では依然として高止まりです。これは、後継者が医師に限られることや、病院・クリニックの廃業が容易でないことが主な要因と考えられ、医療現場の大きな課題となっています。
民間病院の6割が営業赤字に陥る収益環境
病院側の事情は、より切実です。帝国データバンクが2025年12月に公表した病院経営の調査では、2024年度に営業赤字となった民間病院は61.0%と、過去20年で最悪の水準でした。債務超過の病院も13.6%に増えています。物価高と賃上げの波に、公定価格である診療報酬の伸びが追いつかない構図。2026年度の診療報酬改定では本体部分で3%を超える引き上げが決まりましたが、建物の老朽化や電子カルテ更新への投資を単独で賄えるかは別の問題です。
医師の働き方改革と往診の依頼に一人院長では応えきれない現実
2024年4月に始まった医師の働き方改革で、勤務医の時間外・休日労働は原則として年960時間が上限となりました。当直を担う医師が足りない病院では、労働基準監督署の宿日直許可を得ているかどうかで、人件費の見通しが大きく変わります。診療所でも事情は同じ。高齢の患者から往診や訪問診療を頼まれても、院長一人の体制では応じきれないのが実情です。地域の需要と自院の体力のずれが、複数の医師を抱える相手へ託す決断につながっています。
▷関連:医療サービス業界のM&A|医療DX時代の譲渡価格と承継事例
医療法人と個人開設で異なる病院・診療所の売却スキーム
医療法人なら株式のように売れる、と考える院長は少なくありません。実際には開設主体ごとに、売る対象も届出先も変わります。
個人開設の診療所は事業譲渡で開設者が入れ替わる
法人格のない個人開設の診療所には、売り買いできる持分がありません。そのため、院長個人が営む診療事業を、内装や医療機器、患者基盤ごと新しい医師へ引き継ぐ事業譲渡が基本の形になります。行政上は、旧院長の診療所をいったん廃止し、承継する医師が新たに開設する扱い。建物は売らずに貸す、医療機器は時価で買い取ってもらうなど、何を譲り何を手元に残すかを一つずつ詰めていきます。
診療所廃止届と開設届は10日以内
医療法により、個人の医師が診療所を開いたときは開設後10日以内に開設届を、やめたときは10日以内に廃止届を保健所へ出します。保険診療を続けるには地方厚生局への保険医療機関の指定申請が別に必要で、ここを見落とす例は珍しくありません。エックス線装置の備付届や公費負担医療の指定医療機関の申請など、院長個人にひもづく届出も新しい開設者のもとで出し直します。
営業権と医療機器の対価にかかる税
個人開設の場合、売却の対価は院長個人に入ります。営業権(患者基盤など目に見えない価値)や医療機器の譲渡は、原則として他の所得と合算する総合課税の譲渡所得です。所有期間が5年を超える部分は課税対象が2分の1になる一方、所得の大きい年と重なると税率が上がりやすい。引退後の生活資金として手元に残る額を、早めに試算しておきたいところです。
医療法人は出資持分と社員・理事の交代で経営を移す
医療法人には株式がないため、一般企業の株式譲渡はそのまま使えません。経営権の実体は、社員総会で議決権を持つ社員と、理事会を率いる理事長の地位にあります。持分あり医療法人なら出資持分を、持分なし医療法人なら社員と役員の席を譲受側へ入れ替え、法人ごと引き継ぐのが基本形。理事長は原則として医師か歯科医師に限られるため、誰が法人を率いるのかも同時に固める必要があります。
持分あり医療法人の出資持分譲渡と税
2007年4月の医療法改正より前に設立された持分あり医療法人では、出資持分を譲渡し、あわせて社員を入れ替えます。社員の議決権は1人1票で出資額に比例しないため、持分だけ移しても経営権は動きません。持分の譲渡益は株式と同じく申告分離課税で、税率は20.315%。退職金と組み合わせて手取りを設計する例も多くみられます。
持分なし医療法人は役員退職金が対価の中心
持分なし医療法人には、売買できる財産権がありません。旧理事長と理事が退任し、譲受側の推す医師らが社員・役員に就く形で経営を移します。対価は社員総会で決議する役員退職慰労金が中心で、退職所得として他の所得と分けて課税されます。支給額の根拠となる功績倍率は税務調査で問われやすく、過大な設定は損金算入を否認されかねません。
病院は開設許可と病床の扱いが売却の形を縛る
20床以上の病院は、医療法第7条にもとづく都道府県知事の開設許可を受けて運営されています。事業譲渡で開設者が変わると、譲受側があらためて開設許可を受け、旧病院は廃止する扱いです。既存の病床が基準病床数を上回る病床過剰地域では、廃止した病床がそのまま新しい開設者に認められる保証はありません。都道府県との事前協議や地域医療構想調整会議での説明を求められ、承継後も病床機能を一定期間変えないよう求める県もあります。病院の売却が医療法人ごとの承継を基本とするのは、このためです。
開設主体ごとの届出先と対価の課税
ここまでの違いを、開設主体別に下表へまとめました。どの形でも、保険医療機関としての指定を途切れさせないことと、院長の手取りを先に見通すことが出発点になります。医療法人であっても、複数ある診療所のうち一つだけを切り出して譲る場合は事業譲渡となり、個人開設と似た手続が生じます。売る範囲が法人全体か一部の診療所かで、届出の数も税の扱いも変わる点に気をつけてください。
| 開設主体 | 売却の形 | 主な行政手続 | 対価と課税 |
|---|---|---|---|
| 個人開設の診療所 | 事業譲渡 (旧診療所の廃止と新規開設) | 保健所への廃止届・開設届 地方厚生局への保険医療機関の指定申請 | 院長個人の譲渡所得 (総合課税) |
| 持分あり医療法人 | 出資持分の譲渡と社員の入れ替え | 社員総会の決議、理事長変更の登記 都道府県への役員変更届 | 持分の譲渡所得 (申告分離課税20.315%) |
| 持分なし医療法人 | 社員・役員の入れ替え | 社員総会の決議、理事長変更の登記 都道府県への役員変更届 | 役員退職慰労金 (退職所得) |
| 病院を事業譲渡する場合 | 譲受側による開設許可の取り直し | 都道府県との事前協議 医療法第7条の開設許可 | 譲渡する側の法人形態に応じて課税 |
▷関連:ヘルスケア業界のM&A|出資持分譲渡と後継者難が動かす成約事例
病院・診療所の売却で特に注意すべき保険医療機関の指定と職員承継
院長が交代した月から、保険診療を請求できない空白が生じる。手続の順番を誤ると、こうした事態が現実に起こります。
2026年9月から運用が改まった保険医療機関の遡及指定
保険医療機関の指定は原則として毎月1日付で行われるため、開設者が変わる売却では、指定日まで保険診療を請求できない期間が生じかねません。これを避ける例外が、新しい開設日に指定日をさかのぼらせる遡及指定です。厚生労働省は2026年6月の通知(保医発0605第2号)で判断の基準を示し、同年9月1日以降の指定から運用が改まりました。売却を考え始めた院長が、最初に確かめておきたい制度の一つです。
基本的に遡及が認められる開設者の変更
地方厚生局の案内では、所在地を変えずに開設者だけが替わる病院・診療所のうち、個人から親族や勤務する医師へ、個人から本人が理事長を務める医療法人へといった組み合わせが対象に挙がります。診療録の引継ぎや主な標榜診療科の継続、医師の概ね8割以上の継続雇用も要件。開設者のみの変更では、原則として開設者以外の職員全員を引き続き雇うことが求められます。
外部の医師へ承継するなら予定届出の時期を逆算
この組み合わせに当たらない承継は、原則として希望日の3か月前までに予定届出書を出し、事前の協議を経る扱いになり得ます。みつきコンサルティングでは、開業を目指す外部の医師へ診療所を売る案件で、遡及の対象になるかを地方厚生局へ早めに確かめ、最終契約日から逆算して予定届出と職員の雇用契約の日付をそろえる工程表をつくります。
看護師・医療事務の継続雇用と説明の順番
遡及指定の要件に職員の継続雇用が含まれるため、診療所の売却では看護師や医療事務の残留が、そのまま保険診療の継続性に結びつきます。個人開設の事業譲渡では、雇用契約はいったん旧院長との間で終わり、承継する医師と結び直す形。当社では、師長や事務長など要となる職員へ先に伝え、給与や有給休暇の扱いを譲受側と詰めたうえで全体説明会に臨む順番を勧めています。患者向けの掲示を出す時期も、職員の受け止めを見てから判断します。
理事長の連帯保証と院長個人の借入の行方
よくある相談として、医療機器や建物のために借りた資金の扱いがあります。個人開設の診療所では借入は院長個人の債務で、事業譲渡では譲受側に引き継がれないことが多く、売却代金から返す前提で手取りを見積もります。医療法人では借入は法人に残る一方、理事長の連帯保証は自動では外れません。福祉医療機構や地域の金融機関に対し、譲受側の信用力を示して保証の差し替えを求める交渉が、最終契約前の山場になります。
病院・診療所の譲渡価格を読む視点と1日あたりの患者数
患者が多い診療所ほど高く売れるのか。答えは半分だけ正解で、患者が院長個人に付いているか、診療所に付いているかで評価は大きく変わります。
医療法人は年買法、個人診療所は資産と営業権で見る
評価には将来の収益から逆算するDCF法や、上場企業と比べる方法もありますが、中小の医療法人で最もよく使われるのは年買法(年倍法)です。算式は「時価純資産+のれん」で、数年分の利益をのれんとして上乗せします。配当が禁じられた医療法人は利益が内部に積み上がりやすく、時価純資産が想定を上回ることも。個人開設の診療所では、内装や医療機器の時価に営業権を加える形が一般的です。
1日平均外来患者数と在宅療養支援診療所の届出で見る収益の確かさ
譲受側がまず確かめるのは、1日平均の外来患者数とその推移、新患の割合。訪問診療を行う診療所なら在宅療養支援診療所の届出や在宅患者数が、病院なら病床稼働率や平均在院日数、入院料の区分が収益の確かさを物語ります。デューデリジェンス(譲受側による詳しい調査)では、これらの数字が施設基準の届出どおりの人員で支えられているかも点検されます。評価で問われやすい数字を下表に並べました。
| 評価の視点 | 診療所で確認される数字 | 病院で確認される数字 |
|---|---|---|
| 患者基盤 | 1日平均外来患者数、新患の割合 | 外来・入院患者数、紹介患者の割合 |
| 収益の確かさ | 保険診療と自費の内訳、診療科別の収入 | 病床稼働率、平均在院日数、入院料の区分 |
| 在宅医療 | 在宅療養支援診療所の届出、訪問診療の患者数 | 在宅復帰率、地域包括ケア病棟の有無 |
| 人員体制 | 常勤医・看護師の人数と年齢 | 医師・看護職員の配置と当直体制 |
| 院長への依存 | 院長以外の医師が診療する日数 | 診療科ごとの医師の厚み |
| 不動産 | 自宅併設かどうか、賃料の水準 | 建物の築年数、耐震化の状況 |
決算書が整っていない個人診療所と自宅併設の賃料
支援現場では、個人開設の診療所の売却で、確定申告用の青色申告決算書しかなく、家計との区分もあいまいな例が珍しくありません。資産と負債の内訳を洗い出し、内装や医療機器の残存価値を一つずつ評価し直すところから始めます。院長の自宅1階で開業している場合は、建物を売らずに承継する医師へ貸すことも多く、賃料を近隣の類似クリニックと比べて決めると双方が納得しやすい。財務デューデリジェンスに耐える資料をそろえることが、価格の根拠を守る近道です。
病院・診療所の買い手候補と打診先の広げ方
診療所を引き継ぐ相手として支援現場で目立つのは、組織より一人の勤務医です。病院になると顔ぶれは変わり、医療法人グループが中心になります。
承継開業を望む勤務医が有力な買い手になる理由
新規開業には、物件探しから内装、医療機器の購入まで多額の資金がかかり、患者が集まるまでの赤字期間も覚悟しなければなりません。既存の診療所を引き継げば、通院中の患者と経験のある職員、地域の連携先を初日から得られます。勤務医が独立する際の有力な選択肢として、承継開業が広がってきました。売る側から見ても、医師個人が相手なら診療方針が大きく変わりにくく、長年の患者を託しやすい相手です。
分院展開を狙う医療法人と病院グループ
近隣で診療所を営む医療法人は、分院を出して診療圏を広げる手段として承継を考えます。病院を運営する医療法人グループにとっては、紹介患者の入口となる診療所や、急性期後の患者を受け入れる病床の確保が狙い。介護施設を併設する医療法人や社会福祉法人が、入所者の健康管理を担う医療機関を求める例もあります。いずれも医師の確保が前提になるため、譲受側が誰を管理者に充てるのかを早い段階で確かめておきたいところです。
地域の患者層から承継候補を絞り込む打診の工夫
当社が関わった総合内科クリニックの案件では、複数の承継候補の医師がいるなかで、高齢の患者が多く訪問診療の需要が高まる地域の特性を踏まえ、在宅医療に意欲を持つ医師を推薦しました。病院・診療所の売却話は、地元の医師会や取引業者を通じて漏れやすく、患者や職員の不安につながりがちです。M&A仲介を通じて院名を伏せたまま打診し、診療方針や地域への考え方を面談で確かめてから相手を絞る形なら、地域医療を守るうえでも安心です。
院長が売却で得るものと手放すもの
長年通う患者の顔を思うと、売却に後ろめたさを覚える院長もいます。廃院と比べながら、得るものと手放すものを並べてみます。
廃院と比べたときの売却の利点
廃院を選べば、医療機器の処分や原状回復の費用がかかり、カルテの保存義務も院長のもとに残ります。売却なら、患者の通院先と職員の雇用を守りながら、営業権や持分の対価を受け取れます。理事長個人の連帯保証から外れる道が開けるのも、廃院との大きな違い。売却後に非常勤医として診療を続け、患者に後任を紹介しながら少しずつ手を離す形も選べます。自宅併設の建物を貸せば、賃料が引退後の暮らしを支える収入にもなります。
売却で手放すものと契約に残る責任
一方で、手放すものもあります。診療方針や職員の処遇についての裁量、地域で親しまれた院名、近隣で競合する診療所を開かないという約束などです。持分の譲渡で法人ごと引き継ぐ場合、過去の診療報酬の請求に誤りが見つかれば、補償を求められる責任が契約上残ることも。損得の見積もりは相談先で変わるため、仲介会社の一覧で医療機関の支援実績を見比べておくと安心です。院長から見た主な損得は、下表のとおりです。
| 譲渡オーナーのメリット | 譲渡オーナーのデメリット |
|---|---|
| 地域医療の存続 通院中の患者の受け皿と連携先を残せる 職員の雇用維持 看護師や医療事務の働く場を守れる 創業者利益の確保 営業権や出資持分の対価を受け取れる 廃院費用の回避 医療機器の処分や原状回復の負担が減る 連帯保証の解除 理事長個人の保証から外れる道が開ける 自宅併設建物の活用 賃料収入が引退後の暮らしを支える 段階的な引退 非常勤医として残り、患者を後任へつなげる | 診療方針の裁量 診療時間や自費診療の方針は後任の判断に委ねる 院名の変更 新院長の方針で地域になじんだ名前が変わる場合がある 手続の時間 廃止届・開設届・指定申請の段取りに数か月を要する 表明保証の責任 過去の請求誤りや未払い残業代で補償を求められる余地 競業避止の制約 一定期間、近隣での開業や診療が制限される 職員の離職 院長交代を機に辞める職員が出ることもある |
健康不安と往診ニーズを機に内科医へ託した総合内科クリニックの売却事例
関東で総合内科クリニックを営むF院長(売上約1億円)の売却を、みつきコンサルティングが支援しました。
一人での診療に限界を感じて売却を考えた背景
60歳代のF院長は自身の健康面に不安を抱え、一人で診療を続けることに限界を感じていました。高齢の患者から往診を頼まれても応じられないことが心残りに。近隣で承継した医師から完了まで数年かかると聞き、余力のあるうちに相談を始めます。
承継先にS先生を選んだ決め手
相手は独立開業を目指す内科医のS先生です。高齢の患者が安心できる落ち着いた人柄と、訪問診療への熱意が決め手でした。個人医院ゆえ財務資料が不十分でしたが、内装や医療機器の評価、自宅1階の賃料設定まで助言を受け、納得できる価格に至っています。
訪問診療へ広がった売却後の診療
売却後は複数の医師で診療する体制となり、待合室や検査室も新しくなりました。訪問診療の設備導入が進み、電子カルテやオンライン診療の導入も計画されています。
【インタビュー全文】健康不安を抱えた院長が訪問診療に熱心な内科医へ診療所を託した理由を読む
個人経営の病院・クリニック譲渡の事例紹介
ここでは、個人経営の病院・クリニックの譲渡事例をいくつかご紹介します。ただし、プライバシー保護のため、具体的な名称や場所は伏せてあります。
事例1:親子間での承継
A院長は、長年地域医療に貢献してきた内科クリニックを経営していましたが、高齢のため引退を考えていました。幸い、息子さんも医師であり、クリニックを継ぐ意思があったため、親子間での承継を進めることになりました。 まず、クリニックの資産評価を行い、適正な価格で息子さんに譲渡する形を取りました。土地と建物はA院長が引き続き所有し、息子さんに賃貸する契約としました。これにより、A院長は引退後も安定した収入を確保でき、息子さんも初期投資を抑えて開業することができました。 廃院手続と新規開設手続をスムーズに行い、長年通院していた患者さんにも丁寧に説明することで、大きな混乱なく承継を完了できました。
事例2:第三者(若手医師)への譲渡
B院長は、地方都市で耳鼻咽喉科クリニックを経営していましたが、後継者が見つからず悩んでいました。M&A仲介会社に相談したところ、その地域での開業を希望していた若手医師Cさんとマッチングしました。 C医師は、B院長のクリニックの立地や診療実績を高く評価しました。デューデリジェンス(譲受企業による調査)を経て、譲渡価格や条件について合意に至りました。B院長は、譲渡後数ヶ月間、C医師の診療をサポートすることで、患者さんの引継ぎも円滑に行うことができました。 土地・建物はB院長が所有していましたが、C医師に時価で売却しました。これにより、B院長はまとまった引退資金を手にすることができました。
事例3:医療法人への譲渡
D院長は、複数の診療科を持つ比較的規模の大きな個人クリニックを経営していました。経営の安定化とさらなる発展を目指し、近隣で複数の病院・クリニックを運営する医療法人Eへ譲渡することを決断しました。 医療法人Eは、D院長のクリニックをグループに加えることで、診療ネットワークの強化を図りました。譲渡価格は、純資産に加えて、将来の収益性や地域での評判などを加味した営業権(のれん代)が評価され、D院長も納得のいく金額となりました。 D院長は譲渡後、名誉院長として一定期間クリニックに残り、医療法人Eへのスムーズな経営移行を支援しました。従業員の雇用も原則として医療法人Eに引き継がれました。
完全成功報酬
M&Aが成立した場合のみ、譲渡対価に応じた手数料を頂戴します。
売主様は、ご成約まで費用負担なくスタートできます。
着手金・中間金
0円
月額報酬
0円
成功報酬
成約時のみ
※レーマン方式
病院・診療所の売却を考える院長からのよくある質問
院長や理事長から実際に寄せられる、診療所経営ならではの疑問に答えます。
一概には言えません。2007年4月以降に設立できるのは持分なし医療法人だけで、売却の対価は主に役員退職金になります。ただ、役員としての勤続が5年以下だと、退職所得を2分の1にする計算が使えません。設立認可の申請受付が年に数回に限られる都道府県もあり、法人化から売却までの時間も見込む必要があります。みつきコンサルティングでは、院長の年齢と売却時期、所得の見込みを並べて比べます。
退職か継続かで対応が分かれます。承継後も働くなら、給与水準が業務に見合っているかが譲受側との確認事項。退職する場合は、遡及指定の要件である職員の継続雇用との関係を、地方厚生局へ事前に相談しておきます。個人開設では配偶者の給与が青色事業専従者給与として払われてきた例が多く、評価の際は実勢の人件費に置き換えて利益を見直します。
続けるかどうかは、承継する医師の判断です。処方箋の多くを特定の門前薬局が受けている場合、薬局側にとっても大きな変化になります。保険医療機関が患者に特定の薬局を指示することは療養担当規則で禁じられており、薬局との関係を売却の条件に組み込むことはできません。連携病院とは、紹介の窓口を新院長の名前で引き継ぐ挨拶回りを、引継ぎ期間中に済ませます。
地域と契約の内容次第です。学校医や産業医は医師個人への委嘱であることが多く、院長が退けば後任を自治体や学校と調整し直すことに。予防接種や特定健診の委託は、自治体や地区医師会を通じた契約のため、新しい開設者で改めて手続を踏むのが一般的です。地区医師会への入会も、新院長個人が申し込む形。休日当番など輪番の扱いは、医師会への挨拶の際に確かめておきます。
病院・診療所の遡及指定と売却相談先選び
病院・診療所の売却は、個人開設か医療法人か、病院か診療所かで手続と課税が分かれ、保険医療機関の遡及指定や職員の継続雇用、理事長の連帯保証の扱いが結果を大きく変えます。患者と職員の行く末を案じる院長の思いに、手続の一つひとつで応えていきます。
みつきコンサルティングは、財務・税務に強いM&A仲介会社として、中小企業のM&A仲介の実績経験が豊富です。医療に特化した視点で遡及指定から院長の手取りまで見通し、おすすめの仲介会社と比べても納得いただける専門の支援を目指します。病院・診療所の会社売却なら、みつきコンサルティングへ。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

病院・診療所の会社売却の関連コラム
著者
- 事業法人第二部長/M&A担当ディレクター
-
ヘルスケア分野に関わる経営支援会社を経て、みつきコンサルティングでは事業計画の策定、モニタリング支援事業に従事。運営するファンドでは、投資先の経営戦略の策定、組織改革等をハンズオンにて担当。東南アジアなど海外での業務経験から、クロスボーダー案件に関しても知見を有する。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月13日病院・診療所の売却|医療法人と個人開設で分かれるM&A手続と事例
- 2026年11月13日医療IT企業の売却|3省2ガイドラインと継続課金が問われるM&A事例
- 2026年11月10日選択と集中のM&Aとは?ノンコア事業の売却と会社売却の判断軸
- 2026年11月5日新設分割とは?吸収分割との違い・手続・税務と会社売却での活用法