非上場株式の評価方法の改正はまだ検討段階です。国税庁の2026年9月16日最新資料を基に、残余利益方式の仕組み、現行制度との違い、評価額が上がる・下がる会社の傾向、事業承継やM&Aへの影響、今確認すべき事項を分かり易く解説します。
非上場株式の相続税・贈与税上の評価方法について、国税庁で大きな見直しが検討されています。中心となる案は、会社の「今ある純資産」と「稼ぐ力」を組み合わせて評価する残余利益方式です。
2026年9月17日時点では、まだ改正内容は確定していません。ただし、9月16日の国税庁の有識者会議では具体的な計算式と試算が示され、議論はかなり実務的な段階まで進んでいます。最新状況は国税庁「取引相場のない株式の評価に関する有識者会議」で確認できます。
自社株評価は、後継者へ株式を移す際の税負担に直結します。事業承継の全体像と事業承継の株式譲渡の仕組みも押さえたうえで、今回の見直しが自社にどう響くかを考えると良いでしょう。
非上場株式の評価方法は何が変わるのか
見直しの本質は、計算式の一部修正ではありません。現行制度では会社規模などに応じて評価方法が変わりますが、見直し案では、一般的な会社について会社規模に左右されにくい共通の評価方法を導入する方向で検討されています。
現行制度は会社規模によって評価方法が異なる
現行制度では、同族株主等が取得する取引相場のない株式について、会社を大会社・中会社・小会社に区分します。大会社は類似業種比準方式、小会社は純資産価額方式、中会社は両方式を組み合わせる方法が基本です。
類似業種比準方式は、同業の上場会社の株価、配当、利益、簿価純資産などを参考に評価します。純資産価額方式は、会社の資産・負債を原則として相続税評価に洗い替え、会社を清算した場合に近い価値を基礎に考える方法です。
なお、ここでいう「大会社・中会社・小会社」は、会社法や中小企業基本法の区分ではなく、相続税評価上の会社規模区分です。「うちは中小企業だから税務上も小会社」とは限らない点に注意が必要です。
見直し案は「簿価純資産+収益力」が軸
2026年8月20日の第5回有識者会議資料では、一般的な会社の評価について、時価ベースではなく簿価純資産を基礎とし、そこへ会社の収益力を反映する残余利益方式を採る方向性が示されました。
一方、資産保有の性格が強い会社など、残余利益方式になじみにくい「特定の評価会社」については、純資産価額方式を用いる方向で検討されています。少数株主に使われる配当還元方式も、適用範囲や評価方法が見直し対象です。
| 項目 | 現行制度 | 見直しの方向性 |
|---|---|---|
| 会社規模 | 大・中・小で原則方式が異なる | 一般会社は共通方式を検討 |
| 評価の中心 | 類似業種比準・純資産価額 | 簿価純資産+残余利益 |
| 収益力 | 方式ごとに反映方法が異なる | 残余利益として明示的に反映 |
| 特殊な会社 | 純資産価額方式等 | 引き続き別方式を検討 |
| 少数株主 | 配当還元方式 | 適用範囲等を見直し |
新ルール案の「残余利益方式」をやさしく理解する
残余利益方式は難しい名称ですが、考え方は比較的単純です。会社が今持っている純資産を出発点にし、その純資産を使って「株主が通常期待する水準を超えて、どれだけ利益を稼げるか」を加減して株価を求めます。
基本は簿価純資産と5年分の残余利益
2026年9月16日の第6回有識者会議資料で示されたモデルを簡略化すると、次のように考えられます。
評価額 ≒(直前期末の簿価純資産 + 5年分の残余利益の現在価値)× 斟酌率
残余利益は、おおむね「利益-純資産×還元率」で計算します。還元率とは、株主が資本に対して通常期待する収益率です。実際の利益がこの期待利益を上回ればプラスの残余利益となり、下回ればマイナスになります。
試算モデルでは、過去5年の平均利益や平均配当など、税務申告から把握しやすい数値を使います。各社が将来5年間の事業計画を作るのではなく、申告実務で計算しやすく、会社間の比較もしやすい仕組みを目指していると考えられます。
純資産100・利益10ならどうなるか
還元率を8%と仮定し、純資産が100の会社を例にします。株主が期待する利益は「100×8%=8」です。年間利益が10なら期待利益を2上回るため、残余利益はプラス2となります。
反対に利益が5なら、期待利益8に3届かないため残余利益はマイナス3です。このため、純資産が多くても収益性が低い会社では、残余利益が評価額を押し下げることがあります。
ここが自社株評価の見直しを理解するポイントです。単に「利益が大きい会社は高い」「資産が多い会社は高い」のではなく、純資産に対してどの程度の利益を生み出しているかを見る仕組みになっています。
国税庁の最新試算では大会社と小会社で影響が異なる
第6回会議では、2020~2023年の相続税・贈与税の申告データ1378社分を使い、新方式による評価額を試算しています。内訳は大会社128社、中会社820社、小会社430社です。
試算では還元率を8%と仮定し、最後に掛ける斟酌率を1.0から0.7まで変えています。斟酌率はまだ制度上の確定値ではなく、この違いだけでも評価額への影響が大きく変わります。
| 区分 | 斟酌率1.0:評価中央値の増減 | 現行以下となる割合 | 斟酌率0.7:評価中央値の増減 | 現行以下となる割合 |
|---|---|---|---|---|
| 大会社 | +114.7% | 16.4% | +50.3% | 28.1% |
| 中会社 | +40.2% | 26.5% | ▲1.9% | 50.9% |
| 小会社 | ▲1.9% | 50.7% | ▲31.6% | 78.4% |
※国税庁第6回有識者会議資料の試算。評価中央値の増減は現行申告評価額の中央値との比較で、確定後の制度による結果を示すものではありません。
この結果からは、大会社では評価額が上昇するケースが多く、小会社では低下するケースが多い傾向が読み取れます。ただし、同じ区分でも上昇する会社と低下する会社があるため、「大会社だから上がる」「小会社だから下がる」と決めつけることはできません。
また、税務上の「大会社・中会社・小会社」は一般的な企業規模の感覚とは異なります。自社がどの区分に入り、現在どの方式で評価されているかを確認してから、新方式との差額を見る必要があります。
評価額だけでなく利益調整や資産管理会社のルールも変わる可能性
今回の見直しは、残余利益の計算式だけでは終わりません。収益力が株価へ直接反映されるほど、評価直前の利益を一時的に下げる取引や、グループ会社を利用した評価圧縮への対応も必要になるためです。
一時的な損益は「正常な利益」へ調整する方向
8月20日の第5回有識者会議資料では、会社規模の操作、利益の意図的な操作、グループ法人税制を利用した評価圧縮、株主構成の操作などへの対応方向が示されています。
例えば、オペレーティング・リース、多額の役員報酬、一時的な役員退職金などによって利益が大きく変動している場合、その損益をそのまま使うのではなく、非経常的な要因を除外して「通常の収益力」に近づける考え方が検討されています。
これは、評価直前だけ利益を落として株価を下げるような方法が、そのまま有効になるとは限らないことを意味します。役員退職金などは事業承継上必要な場合もあるため、税務評価だけを目的に時期を決めず、承継全体の資金計画と合わせて検討することが大切です。
特定の評価会社・配当還元方式も見直し対象
資産管理会社など、収益力より保有資産そのものが価値を左右しやすい会社に、一般の事業会社と同じ残余利益方式を当てはめると不合理になる場合があります。そのため、特定の評価会社の範囲や純資産価額方式の使い方も引き続き検討されています。
少数株主に使う配当還元方式についても、適用する株主の範囲、評価額が低くなりすぎる場合への対応、固定価格で株式を売買する従業員持株会との関係などが論点です。株主がオーナー一族だけでない会社は、株主構成も確認しておく必要があります。
事業承継とM&Aへの影響は分けて考える
今回の見直しが直接対象とするのは、主に相続・贈与における税務上の非上場株式評価です。そのため、親族内承継に使う自社株評価と、第三者へ会社を譲渡するM&Aの譲渡価額を混同しないようにしましょう。
親族内承継では税負担と株式移転時期に直結する
新方式で評価額が上がれば、同じ株数を後継者へ贈与・相続しても課税価格が大きくなる可能性があります。逆に評価額が下がる会社では、株式移転時の税負担が軽くなる場合があります。
ただし、制度が未確定の段階で「改正前の方が安いはず」と考えて贈与を急ぐのは慎重に考える必要があります。株式の贈与は税負担だけでなく議決権や経営権の移転にもつながるため、後継者の準備状況や納税資金も含めた判断が必要です。
M&Aの譲渡価額は残余利益方式では決まらない
M&Aで第三者へ株式を譲渡するときの価格は、今回の相続税評価の計算式で自動的に決まるものではありません。事業の利益、将来性、顧客基盤、人材、資産・負債、譲受企業との相乗効果などを踏まえて企業価値を検討し、最終的には当事者間の交渉で決まります。
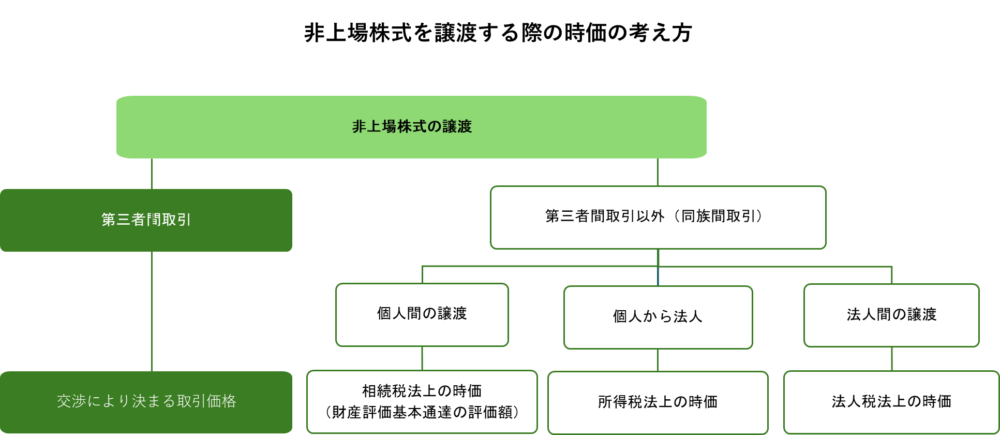
両者の違いは非上場株式の評価とM&Aの時価で整理しています。親族内承継と第三者承継を比較する場合は、「相続・贈与で使う税務上の株価」と「M&Aで会社を譲渡した場合の価格」を別々に試算してください。
オーナー経営者が今確認しておきたい5項目
新ルールの適用時期や細かな率が決まっていない今は、不可逆な対策を急ぐより、制度が固まったときにすぐ比較できる資料と数字を整える方が実務的です。特に次の5項目を確認しておくと、自社株評価の見直しへの対応がしやすくなります。
- 現在の自社株評価:1株当たり評価額と、類似業種比準・純資産価額・併用のどの方式を使っているかを確認します。
- 過去5年の利益と配当:法人税申告書、決算書、配当履歴をそろえ、通常の収益力を確認します。
- 簿価純資産と利益のバランス:純資産に対する利益水準を見れば、残余利益がプラス・マイナスのどちらになりやすいかを概算できます。
- 一時的・特殊な損益:役員退職金、多額の役員報酬、リース取引、組織再編、グループ内取引などを通常の利益と分けて整理します。
- 承継の選択肢:親族内承継、従業員承継、第三者承継について、税額だけでなく経営権、資金、従業員への影響も並べて比較します。
| 確認事項 | 見直し案で確認する理由 |
|---|---|
| 現行の相続税評価額 | 改正前後の差額を測る基準になる |
| 過去5年の利益 | 残余利益の基礎になる |
| 過去5年の配当 | 将来の純資産推移に影響する |
| 簿価純資産 | 新方式の評価の土台になる |
| 一時的な損益 | 正常利益への調整対象になり得る |
| 株主構成・持株会 | 配当還元方式等の見直しに関係する |
現段階で1つの「新しい株価」を断定するのは適切ではありません。還元率や斟酌率など未確定の条件があるため、複数の前提で評価額を試算し、現行評価からどの程度動く可能性があるかを幅で把握する方が経営判断に役立ちます。
非上場株式の評価方法改正に関するFAQ
制度が検討中であるからこそ、確定事項と試算・方向性を分けて考える必要があります。オーナー経営者が迷いやすい点を整理します。
必ず上がるわけではありません。国税庁の最新試算では、大会社で上昇するケースが多い一方、小会社では低下するケースが多い結果でした。同じ区分でも差があるため、自社の簿価純資産と利益を使った試算が必要です。
2026年9月17日時点では、正式な適用開始日は公表されていません。ただ、報道等によると、2028年からの適用開始が見込まれています。2028年1月1日以後に生じる贈与・相続から新しい評価方法が適用される見通しということです。
一概には言えません。新方式で評価額が下がる会社もあるうえ、制度の適用時期も未確定です。さらに贈与は経営権の移転にも関係するため、現行方式と見直し案の評価額、後継者の準備、納税資金を合わせて判断する必要があります。
赤字だから直ちにゼロになるわけではありません。残余利益がマイナスとなって評価額を押し下げる可能性はありますが、評価の出発点となる簿価純資産もあります。また、資産管理会社等の場合は別の評価方式が適用される可能性があります。
今回の残余利益方式は、相続・贈与に使う税務上の非上場株式評価として検討されているものです。M&Aの譲渡価額は企業価値を別途検討し、譲渡オーナーと譲受企業の交渉で決まるため、同じ価格にはなりません。
自社株評価の改正は「差額」と「承継方法」を一緒に確認する
非上場株式の評価方法は、会社規模ごとに異なる現行制度から、一般会社について簿価純資産と残余利益を組み合わせる共通方式へ見直される可能性があります。一方、最新試算では評価額が上がる会社と下がる会社の双方があり、還元率、斟酌率、適用時期などもまだ確定していません。
みつきコンサルティングは、みつき税理士法人を母体とする会計事務所系(士業系)のM&A仲介会社です。親族内承継と第三者承継を比較する際は、税務上の自社株評価とM&Aでの譲渡価額を分けて試算し、税負担だけでなく後継者、経営権、従業員への影響まで含めて一緒に考えています。事業承継をお考えの経営者やそのご家族は、お気軽にご連絡ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >